Indien 2026 mit Rekordzubau von über 50 GW Solarstrom erwartet
de.wedoany.com-Bericht: Indien steht 2026 vor einem historischen Rekord beim Zubau von Solarstromkapazitäten, doch die diesen Anstieg vorantreibende Politik führt zu Versorgungsengpässen und deutlich steigenden Systempreisen. Laut der neuesten Analyse von Wood Mackenzie wurden in der ersten Jahreshälfte 2026 in Indien 34 GW (Gleichstrom) an Solarstromkapazität neu installiert, ein Anstieg von 38 % gegenüber dem gleichen Zeitraum 2025, hauptsächlich weil Entwickler ihre Projekte vor der Juni-Frist der Approved List of Models and Manufacturers-II (ALMM-II) beschleunigt ans Netz brachten. In ihrem Bericht „Von Modulen zu Zellen: Indiens vertiefte Solar-PV-Strategie" erwartet die Agentur, dass die Neuinstallationen im Gesamtjahr 50 GW (Gleichstrom) überschreiten und damit den 2025 aufgestellten Rekord von 49 GW (Gleichstrom) brechen werden.
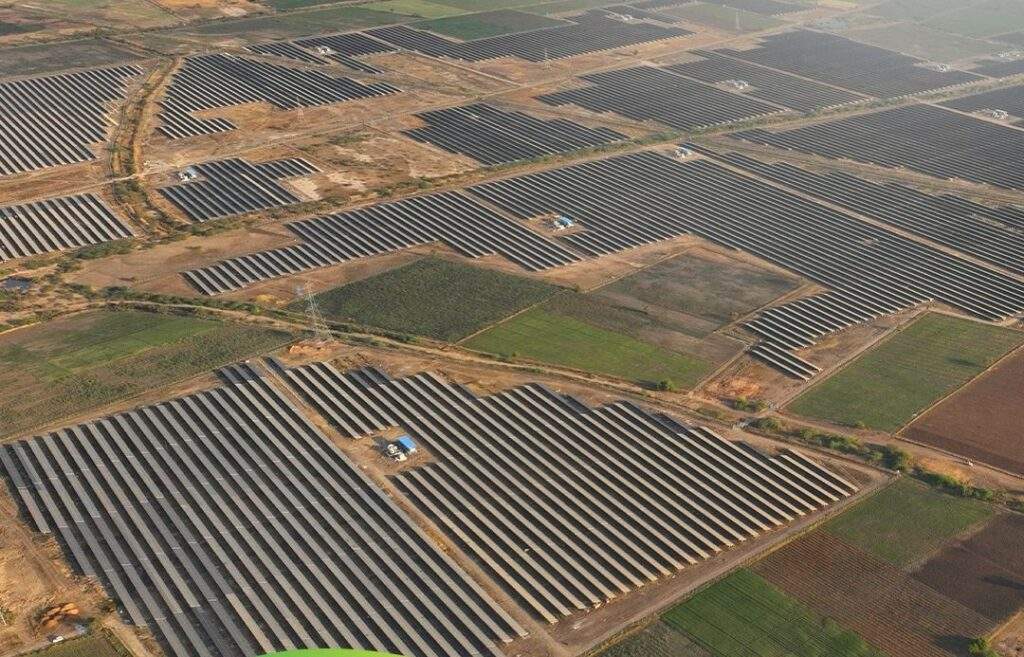
Sureet Singh, Forschungsanalyst bei Wood Mackenzie, erklärte, die ALMM-II-Verpflichtung sei ein mutiger Schritt Indiens zum Aufbau einer vollständig integrierten inländischen Solar-Lieferkette, doch die Zellfertigungskapazitäten hätten noch nicht mit der Modulproduktion Schritt gehalten, was kurzfristige Kostenauswirkungen unvermeidlich mache. Entwickler müssten eine schwierige Übergangsphase durchstehen, bevor sich die Preise stabilisieren.
Die in der ersten Jahreshälfte 2026 neu installierten 34 GW (Gleichstrom) spiegeln die Bemühungen der Entwickler wider, Projekte vor Inkrafttreten der ALMM-II abzuschließen. Diese Politik verlangt, dass staatlich geförderte Projekte Module verwenden müssen, die aus im Inland hergestellten Zellen produziert wurden. Der beschleunigte Ausbau wurde zusätzlich durch die stufenweise Abschaffung der Befreiung von zwischenstaatlichen Übertragungsgebühren vorangetrieben – für Projekte, die ab Juli 2026 ans Netz gehen, sinkt die Befreiung von 75 % auf 50 % und wird nach Juli 2028 vollständig entfallen.
Wood Mackenzie erwartet, dass der Zubau an Solarstromkapazitäten in der zweiten Jahreshälfte 2026 aufgrund von Engpässen bei der Zellkapazität und steigenden Modulpreisen an Dynamik verlieren wird. Allerdings bleiben die Ausnahmen von der ALMM-II für Net-Metering- und Open-Access-Projekte bis zum 31. Dezember 2026 bestehen, was den Installationszahlen Auftrieb geben könnte. Das indische Ministerium für neue und erneuerbare Energien (MNRE) hat im Juli 2026 außerdem einer Befreiung von dieser Verpflichtung für nahezu abgeschlossene Projekte zugestimmt; Anträge mussten bis zum 23. Juli 2026 eingereicht werden.
Die Importabhängigkeit verlagert sich, verschwindet jedoch nicht. Wood Mackenzie weist darauf hin, dass die ALMM-II zwar Indiens direkte Zellimporte aus China reduziert hat, die Beschaffung sich jedoch nach Südostasien verlagert hat – die Zellimporte aus Indonesien haben sich Anfang 2026 nahezu verdreifacht. In den ersten fünf Monaten des Jahres 2026 importierte Indien 5 GW Wafer und 20 GW Zellen, wobei die Waferimporte im Jahresvergleich um 86 % stiegen, um die inländische Zellproduktion zu unterstützen.
Indien erhebt einen Grundzoll von 20 % auf importierte Zellen und Module. Im September 2025 empfahl die indische Generaldirektion für Handelsabsicherung (DGTR) die Erhebung von Antidumpingzöllen von bis zu 30 % auf chinesische Solarzellen und -module; eine endgültige Entscheidung der Zentralregierung steht noch aus. Dies macht Indonesien zu einer zunehmend attraktiven alternativen Bezugsquelle, obwohl angesichts der in anderen Märkten beobachteten Umladungsmuster chinesischer Zellen mit Umgehungsprüfungen zu rechnen ist.
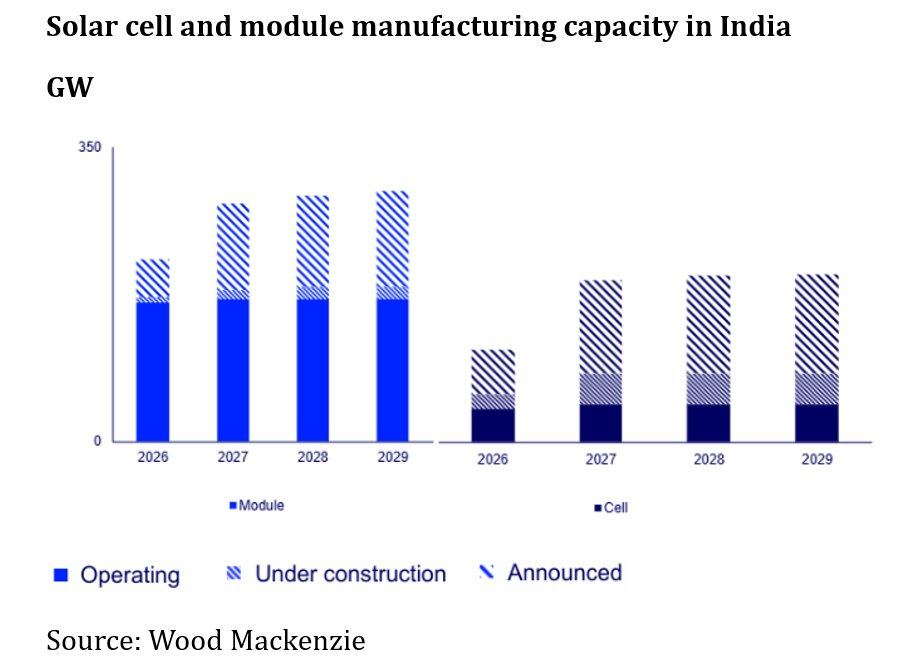
Nach Daten von Wood Mackenzie könnten Verzögerungen bei den derzeit im Bau befindlichen 14 GW neuen Zellfertigungskapazitäten die Importabhängigkeit vertiefen und die Preise über die aktuellen Erwartungen hinaus treiben. Bis 2029 wird mit der Inbetriebnahme von zusätzlichen 130 GW Zellkapazität gerechnet, was eine durchschnittliche jährliche Wachstumsrate von 49 % gegenüber der Ausgangsbasis von 88 GW nach vollständiger Fertigstellung im Jahr 2026 erfordert.
Selbst wenn die neuen Zellkapazitäten ans Netz gehen, erwartet Wood Mackenzie, dass eine unzureichende Auslastung bis 2027 das Angebot unter der Nachfrage halten wird. Für das kommende Jahr wird eine Zellproduktion von 29 GW prognostiziert, was immer noch 21 GW unter dem durchschnittlichen jährlichen Modulbedarf von 50 GW liegt. Daher werden die Systempreise vom vierten Quartal 2026 bis zum vierten Quartal 2027 voraussichtlich nur um 3 % sinken.
Mathew Thomas, Forschungsanalyst bei Wood Mackenzie, erklärte, dass sich die Preise mit der Inbetriebnahme weiterer Zellkapazitäten voraussichtlich bis 2029 stabilisieren werden, doch dieser Übergang erfordere politische Konsistenz und eine rechtzeitige Umsetzung durch die Hersteller. Die Einführung der ALMM-II könnte dem Muster der vielfachen Ausnahmen der ALMM-I folgen, doch da Lieferanten, Entwickler und politische Entscheidungsträger besser vorbereitet sind, dürften die Auswirkungen beherrschbarer sein. Das MNRE plant die Einführung der ALMM-III im Juni 2028, die die Verpflichtungen auf Solarwafer ausweiten wird, was zeigt, dass Indien seine Anforderungen an den inländischen Anteil weiter erhöhen wird.
relevante Produkte

Bidirektionales Seewasser-Absperrventil mit Metall-Hartdichtung
Henan Quanshun Flow Control Science & Technology Co., Ltd.
Intelligente und effiziente integrierte Ausrüstung für die Behandlung von Schwermetallabwasser
Science Environmental Protection Co., Ltd.
TD-EES-5012kWh DC-Energiespeichersystem
Suzhou Tongding Xindong Energy Storage Technology Co., Ltd.
MESS8201-2507/5015-BN vorgefertigte flüssigkeitsgekühlte Energiespeicherbatteriekabine
XUCHANG XUJI ELECTRIC SCIENCE ENERGY STORAGE TECHNOLOGY CO., LTD.