Die Hormus-Krise formt das globale Tankerschifffahrtssystem um
de.wedoany.com-Bericht: In den vergangenen Jahrzehnten hat sich für den globalen Seetransport von Rohöl eine hocheffiziente Betriebslogik herausgebildet: Rohöl aus dem Nahen Osten wird im Persischen Golf auf VLCC verladen, durchquert die Straße von Hormus und fährt direkt nach China, Indien, Japan, Südkorea oder Europa – ein Schiff absolviert eine vollständige transozeanische Transportkette. Die Straße von Hormus trägt seit Langem den weltweit konzentriertesten Energie-Seeverkehr. Nach Angaben der US-Energieinformationsbehörde passierten 2024 etwa 20 Millionen Barrel pro Tag Öl und Ölprodukte die Meerenge, was rund 20 % des globalen Verbrauchs an flüssigen Brennstoffen entspricht; im ersten Halbjahr 2025 flossen etwa 89 % des Rohöls und Kondensats durch die Meerenge nach Asien, wobei China, Indien, Japan und Südkorea zusammen 74 % ausmachten.
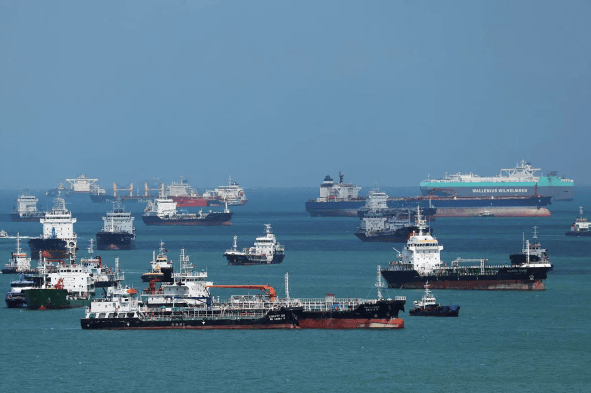
Mit dem Eintritt in das Jahr 2026 geriet dieses jahrzehntelang funktionierende Logistiksystem unter anhaltende Störungen. Seit Ende Februar ist der Verkehr großer Handelsschiffe durch die Straße von Hormus stark zurückgegangen. Am 21. September registrierten Schiffsverfolgungsdaten nur zwei Gütertransportschiffe, die die Meerenge passierten, während vor der Eskalation des Konflikts täglich etwa 125 große Handelsschiffe verkehrten. Einige Schiffe fahren mit abgeschaltetem AIS-Gerät, sodass öffentliche Verfolgungsdaten nicht das gesamte tatsächliche Verkehrsaufkommen erfassen; die Schiffsdichte in der Meerenge liegt jedoch bereits deutlich unter dem Normalniveau.
Ein Barrel Rohöl aus dem Nahen Osten benötigt nun zwei Tanker für den Transport
Um weiterhin Rohöl aus dem Persischen Golf auf den internationalen Markt zu bringen, expandiert rasch eine neue Transportstruktur: Das Rohöl wird zunächst von Tankern, die die Hochrisikostrecke bewältigen, im Persischen Golf geladen und erreicht über die Straße von Hormus den Golf von Oman; anschließend erfolgt nahe Oman eine STS-Schiff-zu-Schiff-Umladung, bevor es auf einen weiteren VLCC für die Hochseereise nach Asien oder Europa verladen wird.
Dieses Modell zerlegt die ursprünglich eine vollständige Route in drei Abschnitte: „Kurzstreckenzubringer in der Meerenge + Seetransfer + Hochseetransport". Früher konnte ein VLCC von Häfen wie Ras Tanura direkt nach Asien fahren; heute beansprucht dieselbe Rohölmenge mindestens zwei Schiffe und erfordert zusätzlich Anlegemanöver, Schlauchverbindungen, Umladung, Schiffspositionierung und Wartezeiten. Im September wird das STS-Rohöltransfervolumen im Golf von Oman auf etwa 2,5 Millionen Barrel pro Tag geschätzt, gegenüber 1,4 Millionen Barrel pro Tag im August; zuvor hatte der Umladungsumfang im August zeitweise ein noch höheres Niveau erreicht.
Die Schiffsanzahl ist nicht im gleichen Maße gestiegen, doch für dieselbe Rohölmenge werden mehr Schiffe und mehr Schiffstage benötigt. Dadurch entsteht auf dem globalen Tankermarkt eine seltene Situation: Die tatsächlich auf See transportierte Rohölmenge sinkt, doch die Tankerkapazität wird knapper.
Vortexa-Statistiken zeigen, dass während der Hormus-Krise die globalen VLCC-Rohölexportverladungen durchschnittlich etwa 16,3 Millionen Barrel pro Tag betrugen, ein Rückgang von 6,1 Millionen Barrel pro Tag oder 27 % im Jahresvergleich; die Suezmax-Verladungen blieben im gleichen Zeitraum nahezu unverändert, während die Verladungen von Aframax und kleineren Tankern um etwa 1,5 Millionen Barrel pro Tag zunahmen. Der Rückgang der VLCC-Transportmengen hat nicht ausreichend Schiffe freigesetzt, gerade weil STS im Golf von Oman, Kurzstreckenzubringer in der Meerenge und andere Umgehungslösungen erhebliche effektive Tonnage absorbiert haben.
Der Tankermarkt beginnt, nach „Risikoabschnitten" neu zu preisen
Die veränderte Transportstruktur spiegelt sich direkt im Chartermarkt wider.
Anfang September erreichten die VLCC-Äquivalenttageserträge vom Golf nach China zeitweise etwa 760.000 US-Dollar und damit ein historisches Hoch; die VLCC-Tageserträge auf der Route Oman–China erreichten etwa 358.000 US-Dollar. Bis Ende September stiegen die Angebote für einige Golf–Asien-Reisen weiter auf extrem hohe Niveaus, und der Markt verzeichnete zeitweise eine äußerst angespannte VLCC-Spotverfügbarkeit.
Auch der Transport von US-Rohöl nach Asien war betroffen. Ein VLCC, der etwa 2 Millionen Barrel Rohöl von Houston in die USA nach Asien transportiert, kostet derzeit etwa 52 Millionen US-Dollar pro Reise, was etwa 26 US-Dollar pro Barrel entspricht. Die Frachtrate hat sich von einem Zusatzkostenfaktor im Rohölhandel zu einer entscheidenden Variablen entwickelt, die darüber bestimmt, ob eine Ladung zustande kommt.
Diese Veränderung breitet sich auf Routen abseits des Nahen Ostens aus. Die Aframax-Frachtrate pro Reise von Venezuela zum US-Golf betrug zuvor in diesem Jahr etwa 1,35 Millionen US-Dollar und ist auf 3,5 Millionen US-Dollar gestiegen. Der Schifffahrtsengpass überträgt das Risiko der Straße von Hormus durch die globale Schiffsdisposition auf den Atlantik, die Karibik, Westafrika und den Rohölhandel in Amerika.
VLCC reichen nicht aus, Aframax und Suezmax übernehmen Ladungen, die ihnen ursprünglich nicht zukamen
Unter normalen Bedingungen eignet sich eine interkontinentale Rohölladung von etwa 2 Millionen Barrel naturgemäß für VLCC. Je größer das Schiff, desto niedriger die Transportkosten pro Barrel.
Nun beginnen einige Raffinerien, dieses Wirtschaftsmodell zu ändern. Asiatische Käufer verladen einen Teil des US-Rohöls auf Aframax der etwa 700.000-Barrel-Klasse, anstatt auf große VLCC zu warten; einige atlantische Rohölladungen, die ursprünglich von einem VLCC hätten transportiert werden können, werden auf zwei Suezmax der etwa 1-Million-Barrel-Klasse aufgeteilt.
Das Ergebnis ist, dass dieselbe Rohölmenge mehr Schiffe beansprucht.
Die Anspannung im VLCC-Markt überträgt sich weiter auf Suezmax und Aframax. Anfang September erreichte der globale Suezmax-Frachtratenindex etwa das 2,7-Fache des Vorjahres, der Aframax-Index etwa das 2-Fache, während der VLCC-Index etwa das 7,1-Fache erreichte. Die ursprünglich relativ klare Arbeitsteilung zwischen den Schiffstypen beginnt, durch Transportsicherheit, Schiffsverfügbarkeit und Spot-Frachtraten neu geordnet zu werden.
Asiatische Raffinerien beginnen neu zu berechnen, „wie weit sie von der Ölquelle entfernt sind"
Rohöl aus der Straße von Hormus ist seit Langem stark vom asiatischen Markt abhängig. Der Entfernungsvorteil vom Nahen Osten nach Nordostasien und Südasien hat Saudi-Arabien, die VAE, Irak, Kuwait und Katar zu einer riesigen asiatischen Energielieferkette verbunden.
Nach dem Anstieg der Frachtraten hat das Beschaffungsmodell der Raffinerien eine Variable hinzugewonnen, deren Gewicht schnell steigt – die Tonnenmeilen.
Japanische Raffinerien haben begonnen, näher gelegenes Alaska-Rohöl zu beziehen, selbst wenn dieses Rohöl nicht für alle Raffinerien der ideale Standardrohstoff ist; der Rohöltransport von den USA nach Asien ist zurückgegangen, und ein Teil des angolanischen Rohöls steht aufgrund gestiegener Fernstreckentransportkosten vor einem schwierigeren Absatzumfeld in Asien.
Raffinerien vergleichen nicht mehr nur den FOB-Rohölpreis. Die Anlandungskosten werden nun gleichzeitig von Schiffstyp, Entfernung, Meerengenrisiko, STS-Kosten und Wartezeit der Schiffe beeinflusst. Ein Barrel Rohöl, das billiger ist, aber zusätzliche 5.000–10.000 Seemeilen Transport erfordert, kann letztlich höhere Anlandungskosten verursachen als eine nahe gelegene Versorgungsquelle.
Der globale Rohölhandel beginnt dadurch, den Wert der geografischen Entfernung neu abzubilden.
Europas Problem ist das Gegenteil von Asien: Rohöl aus der Nähe wird teurer
Asien muss die Kosten für Langstreckentransporte tragen, während europäische Raffinerien mit verstärkter Konkurrenz um nahe gelegenes Rohöl konfrontiert sind.
Mitte September lagen Brent-Futures zeitweise bei etwa 110 US-Dollar pro Barrel, während europäisches physisches Dated Brent auf über 130 US-Dollar pro Barrel stieg. Europäische Raffinerien konkurrieren konzentriert um Lieferungen aus der Nordsee, Westafrika, dem Mittelmeerraum und anderen Quellen, die nicht die Straße von Hormus passieren müssen; Rohöl aus der Nähe verwandelt sich von einem Logistikvorteil in eine Preisprämie.
Während ein Teil der saudischen Rotes-Meer-Exporte betroffen war, verstärkte sich diese Anspannung weiter. Am 22. September nahm Saudi-Arabien die Ost-West-Pipeline wieder in Betrieb, um Rohöl aus den östlichen Fördergebieten zum Hafen Yanbu am Roten Meer zu transportieren. Die Pipeline kann normalerweise eine Kapazität von etwa 7 Millionen Barrel pro Tag bereitstellen; derzeit wird der Betrieb wiederhergestellt, und eine vollständige Wiederherstellung wird voraussichtlich noch mehrere Wochen dauern.
Der Wettbewerb um Rohöl aus dem Nahen Osten erstreckt sich bereits darauf, „über welchen Hafen exportiert wird". Ras Tanura entspricht der Hormus-Route, Yanbu der Rotes-Meer-Route, und der Golf von Oman dem STS-Umladeknotenpunkt. Die Handelsstruktur, die früher hauptsächlich von Ölsorte, Preis und Vertrag bestimmt wurde, wird nun gleichzeitig durch Exporthafen und Transportroute eingeschränkt.
Der Wert von Tankeranlagen verschiebt sich von der Tragfähigkeit in Tonnen zu „verfügbaren Schiffsplätzen"
Die Anzahl großer Tanker weltweit ist kurzfristig weitgehend fest. Neue VLCC benötigen von der Bestellung bis zur Lieferung in der Regel mehrere Jahre und können eine plötzlich auftretende Kapazitätslücke nicht innerhalb weniger Monate schließen.
Daher ist nicht mehr nur das Schiff selbst knapp, sondern ein Schiff, das zur richtigen Zeit in der richtigen Meeresregion verfügbar ist.
Wenn ein VLCC für den Kurzstreckenzubringer in der Straße von Hormus und STS im Golf von Oman eingesetzt wird, kann es keine Reisen Westafrika–China oder US-Golf–Asien übernehmen; wenn ein Schiff Umwege fährt, auf Geleitschutz wartet oder in der STS-Reede ansteht, bleibt seine nominale Kapazität zwar vorhanden, doch die vom Markt tatsächlich nutzbare effektive Tonnage ist bereits gesunken.
Dieser „Verlust an Transporteffizienz" erklärt, warum die globalen Rohölexporte zurückgehen, die Tankerpreise jedoch gleichzeitig stark steigen können.
Oman entwickelt sich von einem Fahrrinnenknotenpunkt zu einem globalen Rohölumschlagknotenpunkt
Der Golf von Oman war früher hauptsächlich ein Durchfahrtsgebiet vor und nach der Einfahrt in die Straße von Hormus; heute übernimmt er zunehmend eine deutlich sichtbare Energieumschlagsfunktion.
Die Zunahme der STS-Aktivitäten erfordert Reeden, Lotsendienste, Schlepper, Versorgungsschiffe, Umweltschutzausrüstung, Schläuche, maritime Dienstleistungen, Schiffsagenturen sowie Fähigkeiten zur Ölqualitätskontrolle. Dass zahlreiche VLCC große Rohölladungen auf See umschlagen, stellt auch höhere Anforderungen an maritime Sicherheit und Umweltschutz.
Dadurch entsteht eine neue maritime Logistikinfrastruktur: Die Verladehäfen im Persischen Golf sind für Produktion und Verladung zuständig, die Kurzstreckenzubringer in der Meerenge übernehmen den Hochrisikotransport, die Gewässer nahe Oman dienen dem Ladungsaustausch, und die Hochsee-VLCC absolvieren den internationalen Transport.
Dieses System kann einen Teil der Exporte aufrechterhalten, jedoch um den Preis von mehr Schiffen, längeren Zeiten und höheren Kosten.
Außerhalb der Straße von Hormus beginnt der globale Energietransport, einen „zweiten Exportkorridor" neu aufzubauen
Die Anpassung des Seetransportsystems hat bereits Verbindungen zur landseitigen Energieinfrastruktur hergestellt.
Die saudische Ost-West-Pipeline kann Rohöl aus den östlichen Ölfeldern zum Hafen Yanbu am Roten Meer transportieren; der Irak nutzt die Kirkuk–Ceyhan-Pipeline sowie teilweise Straßentransporte, um den Druck auf die Exporte im Süden zu verteilen; die Bedeutung anderer landseitiger Pipelines und alternativer Exporthäfen in der Region steigt ebenfalls.
Für die Ölförderländer könnte das künftige Energieexportsystem mehr „zwei Exportrichtungen" erfordern: eine zum Persischen Golf und eine, die die Straße von Hormus umgehen kann. Die Bedeutung von Pipelines, Tanks, Häfen am Roten Meer, Häfen am Golf von Oman sowie großen Rohölumschlagsanlagen nimmt gleichzeitig zu.
Solche Investitionszyklen sind weitaus länger als Veränderungen im Chartermarkt. Pipelines, VLCC-Terminals, große Tanks und Hafenerweiterungen benötigen Jahre des Baus; daher könnten die Transportstörungen von 2026 weiterhin die künftigen Kapitalausgaben für Hafen-, Schifffahrts- und Energieinfrastruktur beeinflussen.
Der globale Tankermarkt bildet eine neue Transportkostenstruktur heraus
Die Straße von Hormus trägt derzeit weiterhin einen großen Teil des Energietransports, doch „wieder auftretender Ölfluss durch die Meerenge" bedeutet nicht, dass das traditionelle Schifffahrtssystem bereits wiederhergestellt ist. Im September erholte sich das Rohöldurchflussvolumen etwas, während die tatsächliche Zahl großer Handelsschiffe weiterhin auf einem extrem niedrigen Niveau liegt und ein Großteil der Ladungen über Kurzstreckenzubringer, STS und besondere Transportarrangements abgewickelt wird.
Die derzeit entstandenen Veränderungen reichen bereits tief in die Betriebsebene der Tankerindustrie hinein: Die vollständige Reise eines Schiffes wird in zwei Abschnitte geteilt; unzureichendes VLCC-Angebot beginnt, Suezmax und Aframax zu verdrängen; Raffinerien suchen nicht mehr weltweit nur den niedrigsten Rohölpreis, sondern berechnen gleichzeitig Entfernung und Schiffsverfügbarkeit; der Golf von Oman wird zu einem großen maritimen Umschlagknotenpunkt; landseitige Pipelines übernehmen wieder die Rolle sicherer Energieexportkorridore; die effektive Tankerkapazität ersetzt die nominale Flottengröße als wichtigen Indikator für die Frachtratenbestimmung.
Sollten sich die Navigationsbedingungen in der Straße von Hormus künftig wieder stabilisieren, könnten einige extreme Frachtraten und STS-Nachfragen zurückgehen. Doch 2026 hat der globalen Energieversorgungskette bereits ein sehr konkretes Problem der Vermögensallokation hinterlassen: Rohölproduktionskapazität kann konzentriert sein, doch Exportkapazität benötigt zunehmend Redundanz. Für Tanker, Häfen, Pipelines, Lager- und Transportanlagen sowie das Beschaffungssystem von Raffinerien schiebt diese Krise die „Transportsicherheit" von einem Betriebsproblem in ein langfristiges Kapitalallokationssystem.
relevante Produkte

Mineralmodifizierte, dicht isolierte Stromschienen (feuerbeständige Stromschienen)
Zhuhai Guangle Electric Busway Co., Ltd.
DDZY188-Z Einphasen-Prepaid-Smart-Energiezähler
Ningbo SANXING Medical Electric Co., Ltd.
Die integrierte intelligente Ausrüstung für Wasserstofferzeugung und -betankung
Houpu Clean Energy Group Co., Ltd.
Vernetzte Polyethylen-isolierte Stromkabel mit einer Nennspannung von 6–35 kV
TONGDING INTERCONNECTION INFORMATION CO., LTD.
Doppelspaltige, horizontale Drehschalter der Serie GW4-40.5/72.5/126/145/170/252/363/420 für Hochspannungs-Wechselstrom
SHANDONG TAIKAI DISCONNECTORS CO., LTD.
1000-kV-Höchstspannungs-Wechselstrom-Übertragungs- und -Umwandlungsprojekt Jin-Südost-Nanyang-Jingmen
Anhui Hongyuan Steel Tower Co., Ltd.


Dreiphasige Asynchronmotoren der Serie YE3 (IE3)
Shandong Lijiu Electrical Machinery Co., Ltd.