Förderung von Öl und Gas in der britischen Nordsee sinkt möglicherweise um 10 % pro Jahr; Energiepreise und Finanzprognosen zeigen Veränderungen der Investitionen in den nächsten fünf Jahren
de.wedoany.com-Bericht: Am 28. Oktober 2026 veröffentlichte das britische Office for Budget Responsibility (OBR) den „Economic and Fiscal Outlook Oktober 2026". Darin wird der erwartete durchschnittliche jährliche Rückgang der britischen Nordsee-Öl- und -Gasförderung für die Jahre 2027 bis 2031 auf etwa 10 % festgelegt und die Prognose der Öl- und Gaseinnahmen für das Haushaltsjahr 2026—2027 auf 5,1 Mrd. GBP angehoben. Der Bericht erhöht zugleich die Annahmen zu den internationalen Energiepreisen, passt die Prognosen für Unternehmensinvestitionen, öffentliche Kapitalausgaben und Wirtschaftswachstum an und führt Finanzstresstests für zwei Pfade durch: anhaltend steigende bzw. schnell fallende Energiepreise.
I. Nordsee-Öl- und -Gasförderung dürfte weiter sinken; Erschließung neuer Ölfelder bereits in die Produktionsprognose einbezogen
Das britische Office for Budget Responsibility bewertet die Öl- und Gasförderung des Vereinigten Königreichs für die nächsten fünf Jahre anhand der neuesten Prognosen der North Sea Transition Authority (NSTA).
Die Übersichtstabellen des Berichts zeigen, dass die britische Ölförderung voraussichtlich von 31,20 Mio. t im Jahr 2025 auf 28,50 Mio. t im Jahr 2026, weiter auf 26,20 Mio. t im Jahr 2027, auf 23,90 Mio. t im Jahr 2028 und auf 18,20 Mio. t im Jahr 2031 sinken wird.
Die Gasförderung wird voraussichtlich von 10,1 Mrd. Therms im Jahr 2025 auf 9,3 Mrd. Therms im Jahr 2026, auf 8,4 Mrd. Therms im Jahr 2027, auf 7,3 Mrd. Therms im Jahr 2028 und bis 2031 auf 4,7 Mrd. Therms zurückgehen. Die vorstehenden Gasdaten verwenden die im Bericht verwendete Originaleinheit „billion therms" (Milliarden Therms) und nicht Kubikmeter.
| Jahr | Ölförderung (10.000 t) | Gasförderung (100 Mio. Therms) |
|---|---|---|
| 2025 | 3120 | 101 |
| 2026 | 2850 | 93 |
| 2027 | 2620 | 84 |
| 2028 | 2390 | 73 |
| 2029 | 2170 | 62 |
| 2030 | 1980 | 54 |
| 2031 | 1820 | 47 |
Datenquelle: Bericht des britischen Office for Budget Responsibility vom Oktober 2026, Übersichtstabelle A.3. Die Werte für 2026 bis 2031 sind Prognosen.
Dieser Pfad umfasst bereits die erwartete Förderung aus sich in Produktion befindlichen Öl- und Gasfeldern, aus der Erschließung neuer Ölfelder sowie aus künftigen Ressourcenfunden. Der Bericht nennt ausdrücklich das Gasfeld Jackdaw und das Ölfeld Rosebank als Öl- und Gasvermögenswerte, die in der Produktionsprognose bereits berücksichtigt wurden.
Ohne die aus allen neuen Ölfeldern erwartete zusätzliche Förderung würde sich der durchschnittliche jährliche Rückgang der Nordsee-Öl- und -Gasförderung im Zeitraum 2027 bis 2031 auf etwa 14 % vergrößern. Die Differenz zwischen beiden Prognosen beträgt etwa 4 Prozentpunkte und verdeutlicht die Rolle der Erschließung neuer Ölfelder im Produktionsmodell des Berichts.
Der Bericht enthält keine neuen Ausrüstungsbeschaffungsverträge, EPC-Auftragssummen oder Baufortschritte für Jackdaw und Rosebank und betrachtet die prognostizierte zusätzliche Förderung auch nicht als bereits realisierte Produktionsleistung.
II. Öl- und Gaspreisprognosen durchgängig angehoben; Anpassung bei Gas stärker als bei Öl
Die vorliegende Wirtschaftsprognose verwendet die Durchschnittswerte der Finanz- und Energiemarktpreise über zehn aufeinanderfolgende Handelstage bis zum 19. August 2026. Der Bericht hebt die Annahme für den durchschnittlichen Rohölpreis 2026 und 2027 von 63 USD je Barrel in der Märzprognose auf 82 USD an; die Gaspreisannahme für denselben Zeitraum steigt von 69 Pence je Therm auf 117 Pence.
Nach der Jahresprognose der Oktoberfassung wird der internationale durchschnittliche Rohölpreis 2026 voraussichtlich 85,8 USD je Barrel betragen, 2027 78,0 USD, 2028 73,6 USD, 2029 71,7 USD, 2030 71,4 USD und 2031 72,9 USD.
Der Gaspreis wird 2026 voraussichtlich durchschnittlich 126,6 Pence je Therm erreichen, 2027 107,7 Pence, 2028 auf 76,8 Pence sinken, 2029 67,6 Pence, 2030 69,0 Pence und 2031 68,9 Pence betragen.
| Jahr | Durchschnittlicher Rohölpreis (USD/Barrel) | Durchschnittlicher Gaspreis (Pence/Therm) |
|---|---|---|
| 2026 | 85.8 | 126.6 |
| 2027 | 78.0 | 107.7 |
| 2028 | 73.6 | 76.8 |
| 2029 | 71.7 | 67.6 |
| 2030 | 71.4 | 69.0 |
| 2031 | 72.9 | 68.9 |
Datenquelle: Übersichtstabelle A.3 des Berichts; sämtliche Werte sind Jahresprognosen auf Basis der Marktpreisannahmen.
Der im Bericht verwendete Marktpfad zeigt, dass der Rohölpreis im zweiten Quartal 2026 mit etwa 95 USD je Barrel einen vorübergehenden Höchststand erreicht und dann voraussichtlich 2028 auf eine Bandbreite von 70 bis 75 USD je Barrel zurückgeht.
Der Gaspreis wird voraussichtlich Ende 2026 etwa 150 Pence je Therm erreichen, Ende 2027 auf etwa 95 Pence zurückgehen und ab Mitte 2028 im Durchschnitt unter 70 Pence liegen.
Im selben Zeitraum wird der britische Großhandelsstrompreis voraussichtlich Ende 2026 etwa 125 GBP je MWh erreichen und ab Mitte 2028 unter 70 GBP je MWh sinken.
Der Bericht hält zudem fest, dass sich die Öl- und Gas-Futurespreise nach Abschluss der zentralen Wirtschaftsprognose weiter verändert haben. Zum Zeitpunkt der endgültigen Fertigstellung des Berichts lagen die Futures-Notierungen für Rohöl und Gas für 2027 bereits nahe der Obergrenze der bisherigen Marktschwankungsbandbreite. Das Office for Budget Responsibility hat daher zusätzlich hohe und niedrige Energieszenarien festgelegt und den im August gebildeten Basispfad nicht als endgültiges Ergebnis der künftigen Marktpreise behandelt.
III. Öl- und Gassteuern kurzfristig angehoben; kumulierte Einnahmenprognose der Energy Profits Levy um 6,5 Mrd. GBP erhöht
Die Änderungen der Annahmen zu den internationalen Energiepreisen spiegeln sich unmittelbar in der Prognose der britischen Öl- und Gasfiskaleinnahmen wider.
Das britische Office for Budget Responsibility erwartet, dass die Offshore-Körperschaftsteuer, die Petroleum Revenue Tax und die Energy Profits Levy im Haushaltsjahr 2026—2027 zusammen 5,1 Mrd. GBP erreichen werden, 25 % mehr als im Haushaltsjahr 2025—2026 und 2,6 Mrd. GBP mehr als in der Märzprognose.
Für das Haushaltsjahr 2028—2029 wird ein Rückgang der Öl- und Gassteuern auf 1,9 Mrd. GBP erwartet, für 2030—2031 auf 0,3 Mrd. GBP und für 2031—2032 nahezu null.
Die kumulierte Einnahmenprognose der Energy Profits Levy (EPL) für die Haushaltsjahre 2026—2027 bis 2030—2031 beträgt 9,0 Mrd. GBP und liegt damit um 6,5 Mrd. GBP über den 2,5 Mrd. GBP der Märzfassung.
Das Office for Budget Responsibility erwartet, dass die Energy Profits Levy im September 2029 ausläuft und der Energy Security Investment Mechanism (ESIM) zu diesem Zeitpunkt auf Grundlage der durchschnittlichen Öl- und Gaspreisbedingungen ausgelöst werden könnte. Der neue erwartete Auslösezeitpunkt liegt etwa zwei Jahre später als in der Märzprognose.
Diese zeitliche Verschiebung ergibt sich aus den Energiepreisprognosen; der Bericht genehmigt keine neue Verlängerung der gesetzlichen Laufzeit der Energy Profits Levy.
Die künftigen Öl- und Gassteuern werden zudem von zwei gegenläufigen Variablen beeinflusst: Einerseits erhöhen höhere Öl- und Gaspreise den erwarteten steuerpflichtigen Gewinn; andererseits verringern die weiter sinkende Fördermenge sowie die Nutzung historischer steuerlicher Verluste durch die Unternehmen zur Verrechnung mit steuerpflichtigen Gewinnen einen Teil der Steuereinnahmen.
IV. Fusionen und Übernahmen von Nordsee-Öl- und -Gasunternehmen verändern Steuerprognose; Umfang der Nutzung historischer Verluste steigt
Das britische Office for Budget Responsibility hat eine gesonderte Analyse der steuerlichen Auswirkungen von Fusionen und Übernahmen von Öl- und Gasunternehmen erstellt.
Der Bericht stellt fest, dass es in den vergangenen Jahren auf dem britischen Festlandsockel zu einer Konsolidierung von Vermögensportfolios bei Öl- und Gasunternehmen gekommen ist; dabei haben sich Unternehmen mit erheblichen historischen steuerlichen Verlusten mit profitablen Unternehmen zusammengeschlossen, sodass die ursprünglich auf verschiedene Unternehmenskonten verteilten historischen Verluste nun zur Verrechnung mit den steuerpflichtigen Gewinnen des fusionierten Unternehmens genutzt werden können.
HM Revenue & Customs (HMRC) hat in einem Mikrosimulationsmodell für die Nordseesteuern Eigentumsdaten zu Öl- und Gasfeldern, Steuererklärungsdaten der Unternehmen sowie Informationen zu Fusionen und Übernahmen kombiniert und berechnet.
Die Modellergebnisse zeigen, dass die bereits 2025 und 2026 in diese Prognose einbezogenen Unternehmenszusammenschlüsse die nutzbaren historischen steuerlichen Verluste von 2026 bis 2031 voraussichtlich um netto 2,7 Mrd. GBP erhöhen.
Die betreffenden Verrechnungen wirken sich hauptsächlich auf die britische Körperschaftsteuer und Zusatzabgabe für Öl- und Gasunternehmen im Ring Fence aus und gelten nicht für die Energy Profits Levy. Der Bericht legt zugleich weitere Anpassungsannahmen für künftig mögliche Fusionen und Übernahmen fest, ordnet diese Annahme jedoch keinem noch nicht abgeschlossenen Unternehmenstransaktion zu.
Dieser Abschnitt erklärt auch eine Abweichung in der vorliegenden Finanzprognose: Obwohl die Öl- und Gaspreiserwartungen angehoben wurden, werden die daraus resultierenden zusätzlichen Steuereinnahmen teilweise durch den Effekt der Verlustverrechnung der Unternehmen ausgeglichen.
V. Unternehmensinvestitionen dürften 2027 schrumpfen; Energiekosten als ausdrücklich im Bericht genannter Einflussfaktor
Der Bericht zeigt, dass die realen britischen Unternehmensinvestitionen im ersten Halbjahr 2026 kumuliert um etwa 2,5 % gestiegen sind; das Investitionsniveau zum Ende des zweiten Quartals lag etwa 2 % über der Märzprognose.
Das Office for Budget Responsibility erwartet, dass ein Teil dieses Investitionswachstums 2027 zurückgehen wird und höhere Energiepreise Druck auf die Unternehmensführung und die Kapitalausgaben ausüben werden. Anschließend dürfte sich das Wachstum der Unternehmensinvestitionen schrittweise erholen, mit einer mittelfristigen durchschnittlichen Jahresrate von etwa 1,25 %.
Die neueste Jahresprognose zeigt, dass die realen britischen Unternehmensinvestitionen 2026 nahezu unverändert bleiben, 2027 um 0,5 % sinken, 2028 um 1,0 % steigen, 2029 um 1,2 % steigen, 2030 um 1,2 % steigen und 2031 um 1,3 % steigen.
Die Gewinnanalyse des Berichts weist zudem darauf hin, dass die Unternehmen einen Teil der Energie- und Arbeitgeberabgabenkosten bisher durch eine Verringerung ihrer Gewinnmargen absorbiert haben. Das Office for Budget Responsibility erwartet, dass ein Teil der Kosten weiter auf die Preise für Endprodukte und Dienstleistungen überwälzt wird und sich die Unternehmensgewinnmargen anschließend schrittweise erholen.
Die Prognose der britischen Unternehmensinvestitionen betrifft den gesamten Unternehmenssektor und nicht nur das Verarbeitende Gewerbe, die Öl- und Gasbranche oder den Energieanlagenbau. Der Bericht enthält in dieser aggregierten Prognose keine separaten Investitionsbeträge für einzelne Industriesektoren; daher lassen sich daraus nicht unmittelbar die Beschaffungsvolumina einzelner industrieller Ausrüstungskategorien ableiten.
VI. Gesamtinvestitionen des britischen öffentlichen Sektors dürften auf 186 Mrd. GBP steigen
Die Prognose der Investitionen des britischen öffentlichen Sektors ist eine weitere wichtige Datengruppe des vorliegenden Berichts, die unmittelbar mit der Infrastrukturentwicklung zusammenhängt.
Die Übersichtstabellen des Berichts zeigen, dass die Gesamtinvestitionen des öffentlichen Sektors voraussichtlich von 159,2 Mrd. GBP im Haushaltsjahr 2025—2026 auf 170,7 Mrd. GBP im Haushaltsjahr 2026—2027, auf 177,2 Mrd. GBP im Haushaltsjahr 2027—2028, auf 178,2 Mrd. GBP im Haushaltsjahr 2028—2029, auf 178,1 Mrd. GBP im Haushaltsjahr 2029—2030, auf 181,7 Mrd. GBP im Haushaltsjahr 2030—2031 und auf 186,0 Mrd. GBP im Haushaltsjahr 2031—2032 steigen werden.
| Haushaltsjahr | Gesamtinvestitionen des öffentlichen Sektors (100 Mio. GBP) | Nettoinvestitionen des öffentlichen Sektors (100 Mio. GBP) |
|---|---|---|
| 2025—2026 | 1592 | 869 |
| 2026—2027 | 1707 | 926 |
| 2027—2028 | 1772 | 945 |
| 2028—2029 | 1782 | 917 |
| 2029—2030 | 1781 | 883 |
| 2030—2031 | 1817 | 886 |
| 2031—2032 | 1860 | 892 |
Datenquelle: Übersichtstabelle A.2 des Berichts. Das Haushaltsjahr 2025—2026 ist das tatsächliche Ergebnis; die Folgejahre sind Prognosen.
Die Prognose der Gesamtinvestitionen des öffentlichen Sektors für das Haushaltsjahr 2026—2027 wurde gegenüber der Märzfassung um 11,7 Mrd. GBP angehoben. Davon entfallen 5,2 Mrd. GBP auf die innerhalb der Kapitalausgabenbudgets der Ressorts (CDEL) erfassten Investitionen und 6,5 Mrd. GBP auf Investitionen im Rahmen der jährlich verwalteten Ausgaben (AME).
Im selben Haushaltsjahr werden die Kapitalausgaben öffentlicher Unternehmen voraussichtlich 16,9 Mrd. GBP und die eigenfinanzierten Kapitalausgaben der Kommunen voraussichtlich 10,8 Mrd. GBP erreichen. Bis zum Haushaltsjahr 2031—2032 werden diese beiden Werte voraussichtlich 18,0 Mrd. bzw. 9,2 Mrd. GBP betragen.
Die Gesamtinvestitionen des öffentlichen Sektors sind eine breite fiskalische Investitionsstatistik und entsprechen nicht den bereits genehmigten Auftragssummen für Infrastruktur-EPC-Verträge. Der Bericht weist die 186 Mrd. GBP auch nicht vollständig Energie-, Eisenbahn-, Hafen-, Wasser- oder anderen Einzelprojekten zu.
VII. Stromkosten und Industriewettbewerbsfähigkeitspolitik in die Finanzprognose aufgenommen
Die britische Regierung hat angekündigt, den Carbon Price Support (CPS) zum April 2028 abschaffen zu wollen und die Low Carbon Contracts Company (LCCC) mit Mitteln auszustatten, um die vom Contracts for Difference-Mechanismus auf die Stromzahler erhobenen Umlagen zu senken.
Absatz 3.19 des Berichts stellt fest, dass die vorgenannten Maßnahmen ab dem Haushaltsjahr 2027—2028 voraussichtlich durchschnittlich jährliche Fiskalkosten von etwa 0,4 Mrd. GBP verursachen werden.
Diese Maßnahmen stehen im Zusammenhang mit dem britischen Industriewettbewerbsfähigkeitsprogramm (BICS) und Anpassungen des Supercharger-Fördersystems; die Regierung beabsichtigt, die Auswirkungen der betreffenden Industriestrompreis-Fördermaßnahmen auf die Stromrechnungen bestimmter anderer Stromverbraucher auszugleichen.
Am 30. Oktober 2026 wurde der betreffende Absatz offiziell überarbeitet und das geplante Abschaffungsdatum des Carbon Price Support auf April 2028 korrigiert. Für die Beurteilung des Umsetzungszeitpunkts der betreffenden Politik ist der überarbeitete Bericht maßgeblich.
Im Bereich der Steuerpolitik hat die britische Regierung zudem die Befreiung von der Mehrwertsteuer auf Haushaltsstrom von 5 % auf null bis Juli 2027 verlängert; die betreffenden Fiskalkosten werden für das Haushaltsjahr 2026—2027 auf 0,7 Mrd. GBP und für 2027—2028 auf 0,3 Mrd. GBP geschätzt.
Der Zeitpunkt der Wiedereinführung der Kraftstoffsteuer nach dem Einfrieren und der befristeten Senkung um 5 Pence je Liter wurde ebenfalls auf Juli 2027 verschoben. Nach den damals veröffentlichten Regelungen würde die Kraftstoffsteuer bei planmäßiger Umsetzung von 52,95 Pence auf 60,59 Pence je Liter steigen. Der Bericht nennt jeweils den Umsetzungszeitpunkt dieser Maßnahmen und ihre erwarteten fiskalischen Auswirkungen.
VIII. Bei hohen Energiepreisen könnte das Wirtschaftswachstum 2027 unter 0,5 % liegen
Das britische Office for Budget Responsibility hat in Kapitel 7 des Berichts einen Energiestresstest erstellt und die zentrale Prognose mit zwei Szenarien verglichen: einer schweren Energiekrise und einer geordneten Erholung des Energiemarkts.
Das Szenario einer schweren Energiekrise unterstellt, dass der internationale Rohölpreis im ersten Halbjahr 2027 etwa 115 USD je Barrel erreicht, im gesamten Jahr 2027 auf 100 USD je Barrel oder darüber bleibt und bis 2031 durchgehend über dem zentralen Prognosepfad liegt. Der Gaspreishöchststand wird mit 275 Pence je Therm angesetzt, und im gesamten Jahr 2027 wird ein Niveau von über 150 Pence gehalten.
In diesem Szenario könnte die britische Verbraucherpreisinflation unter ausschließlicher Berücksichtigung der direkten und damit zusammenhängenden wirtschaftlichen Effekte des Energiepreisschocks im Jahr 2027 etwa 6 % erreichen und damit etwa 2,25 Prozentpunkte über der zentralen Prognose liegen; die reale Wachstumsrate des Bruttoinlandsprodukts könnte unter 0,5 % fallen und damit etwa 0,75 Prozentpunkte unter der zentralen Prognose liegen.
Der Bericht schätzt zudem, dass im Szenario eines höheren und länger anhaltenden Energiepreisschocks der Finanzierungsbedarf der Regierung im Haushaltsjahr 2027—2028 um 17 Mrd. GBP über der zentralen Prognose liegen könnte.
Das Szenario einer geordneten Erholung unterstellt, dass der internationale Rohölpreis im zweiten Quartal 2027 auf etwa 55 USD je Barrel und der Gaspreis im dritten Quartal auf etwa 55 Pence je Therm sinken und danach schrittweise auf den Prognosepfad vom März zurückkehren. Auf dem Pfad niedrigerer Energiepreise könnte der Finanzierungsbedarf der Regierung im Haushaltsjahr 2027—2028 um 12 Mrd. GBP unter der zentralen Prognose liegen.
Beide Szenarien sind Stresstests und bedeuten nicht, dass das Office for Budget Responsibility das Eintreten eines dieser Fälle für zwingend hält.
IX. Makroökonomische und fiskalische Bedingungen begrenzen den künftigen Investitionspfad
Der vorliegende Bericht passt die Prognose des realen britischen Bruttoinlandsproduktwachstums für 2027 auf 1,0 % an, etwa 0,5 Prozentpunkte niedriger als in der Märzprognose. Für 2028 wird eine Wachstumsrate von 1,6 % erwartet, für 2029 von 1,8 %, für 2030 von 1,7 % und für 2031 von 1,6 %.
Die Verbraucherpreisinflation wird 2027 voraussichtlich etwa 3,4 % erreichen und damit über den etwa 2 % der Märzfassung liegen.
Der Bericht stellt fest, dass steigende Energiepreise und Zinsänderungen gemeinsam die Finanzierungskosten der Regierung erhöhen. Der Anteil der Nettoverschuldung des öffentlichen Sektors am Bruttoinlandsprodukt wird voraussichtlich im Haushaltsjahr 2028—2029 mit etwa 97 % seinen Höhepunkt erreichen, danach leicht sinken und im Haushaltsjahr 2031—2032 etwa 96 % betragen.
Die Sensitivitätsberechnungen des Berichts zeigen zudem, dass bei einem Anstieg der Renditen neu begebener Staatsanleihen und der erwarteten Bankzinsen um 1 Prozentpunkt über den gesamten Prognosezeitraum das laufende Haushaltsdefizit der Regierung im Haushaltsjahr 2031—2032 um 16 Mrd. GBP steigen könnte.
Das Office for Budget Responsibility erwartet, dass der Anteil der Nettoinvestitionen des britischen öffentlichen Sektors am BIP vom Haushaltsjahr 2026—2027 mit 2,9 % schrittweise auf 2,3 % im Haushaltsjahr 2031—2032 sinken wird. Obwohl der nominale Betrag der Investitionen des öffentlichen Sektors im Prognosezeitraum steigt, ist sein Anteil an der Gesamtwirtschaft daher weiterhin rückläufig.
X. Drei industrielle Datenlinien des Berichts
Erstens: Die Prognose der Öl- und Gasförderung in der britischen Nordsee sinkt weiter, doch die Anhebung der internationalen Öl- und Gaspreisannahmen führt zu einem kurzfristigen Anstieg der Prognose der Öl- und Gasfiskaleinnahmen im Haushaltsjahr 2026—2027. Die erwartete Förderung neuer Ölfelder, der Energiepreispfad und die Verrechnung historischer steuerlicher Verluste wirken gemeinsam auf das Steuerergebnis.
Zweitens: Die Unternehmensinvestitionen lagen im ersten Halbjahr 2026 über der bisherigen Prognose, doch das Office for Budget Responsibility erwartet für 2027 weiterhin einen realen Investitionsrückgang. Energiekosten, Unternehmensgewinnmargen und Veränderungen der Wirtschaftswachstumsprognose fließen gemeinsam in das Kapitalinvestitionsmodell ein.
Drittens: Die Gesamtinvestitionen des britischen öffentlichen Sektors werden im Haushaltsjahr 2031—2032 voraussichtlich 186 Mrd. GBP erreichen, doch der Anteil der öffentlichen Nettoinvestitionen am BIP sinkt; zugleich ist der fiskalische Finanzierungsdruck im Szenario hoher Energiepreise höher als in der zentralen Prognose.
Alle vorstehenden Angaben sind im Bericht veröffentlichte Prognosen, Daten oder unmittelbare Vergleichsergebnisse daraus. Die konkreten künftigen Öl- und Gasentwicklungsverträge, Ausrüstungsbeschaffungsaufträge und Auftragssummen für Infrastrukturprojekte im Vereinigten Königreich sind weiterhin den späteren gesonderten Bekanntmachungen der jeweiligen Projektinhaber, Beschaffungsstellen und Aufsichtsbehörden zu entnehmen.
relevante Produkte

Umweltfreundliches, flammhemmendes PVC-Doppelisoliertes Kabel
Sichuan Chndo Cable Co., Ltd.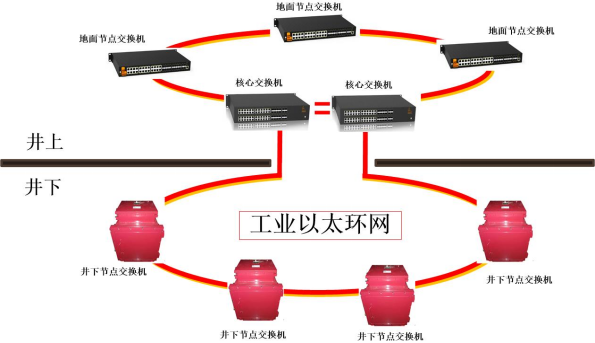
Bergbautechnisches explosionsgeschützte und intrinsisch sichere industrielle Ethernet-Ringnetz (10-Gigabit/Gigabit)
Chongqing Mas Sci&Tech Co., Ltd.
„Shun-1600“ – ein multifunktionales Tiefsee-U-Boot für die Windkraftanlagenmontage
Zhengli Offshore Engineering Co., Ltd.
IGBT - Wasserstofferzeugungsstromversorgung - Großleistungsluftkühlung
Beijing Zhengzhuo EngineeringTechnology Co., Ltd.
Intelligente Hexafluorid-Ringkabelschaltanlage
Beijing HCRT Electrical Equipments Co., Ltd.
Niederspannungs-Strommessschrank (Metall, Edelstahl)
Anhui Jinma Electric Technology Co., Ltd.
Vernetzte Polyethylen-isolierte Stromkabel mit einer Nennspannung von 6–35 kV
TONGDING INTERCONNECTION INFORMATION CO., LTD.