Wasserversorgungsinvestitionen durch Produktivitätslücken bei Wasserressourcen in Ostasien und dem Pazifik
de.wedoany.com-Bericht: Am 6. November 2026 veröffentlichte die Weltbank eine Studie zur Wasserproduktivität in Ostasien und der Pazifikregion, in der sie vorschlägt, das Wassermanagement von der traditionellen Mengenzuteilung auf die Schaffung wirtschaftlicher, sozialer und ökologischer Werte umzustellen. Frühere regionale Forschungsdaten der Weltbank zeigen, dass die wirtschaftliche Produktion pro Kubikmeter Wasserentnahme in Thailand, Indonesien, den Philippinen und Laos deutlich niedriger ist als in Volkswirtschaften mit hohem Einkommen; in einigen Ländern erreicht der Anteil des nicht abgerechneten Wassers in den Versorgungssystemen über 30 %. Diese Diskrepanz spiegelt strukturelle Probleme des regionalen Wassermanagements wider und macht die Sanierung von Leitungsnetzen, industrielle Wassereinsparung, Abwasserwiederverwendung und intelligente Wasserwirtschaft zu Investitionsbereichen der Infrastruktur, die besondere Aufmerksamkeit verdienen.
I. Die Produktivitätslücke bei Wasserressourcen offenbart Einschränkungen der regionalen Industrieeintwicklung
Der neueste Bericht der Weltbank betrachtet die Wasserproduktivität als wichtigen Indikator für die wirtschaftliche Effizienz der Wassernutzung und plädiert dafür, bei der Wasserressourcenallokation gleichzeitig wirtschaftliche Erträge, gesellschaftlichen Nutzen und ökologischen Wert zu berücksichtigen.
Diese Forschungsrichtung entspricht den bereits bestehenden erheblichen Produktivitätsunterschieden in Ostasien und der Pazifikregion.
Das von der Weltbank 2025 veröffentlichte Projektdokument zum Wasser- und Sanitärversorgungsprogramm der Philippinen zitiert Wasserproduktivitätsdaten aus der Weltentwicklungsindikatoren-Datenbank von 2021. Nach der Berechnungsmethode des BIP zu konstanten Preisen von 2015 im Verhältnis zur Süßwasserentnahme erwirtschaftet Australien pro Kubikmeter Wasser etwa 133,1 US-Dollar, Japan 57,2 US-Dollar, während Thailand, Indonesien, die Philippinen und Laos lediglich 7,7 US-Dollar, 4,8 US-Dollar, 4 US-Dollar bzw. 2,6 US-Dollar erreichen.
Dasselbe Datensystem zeigt, dass die durchschnittliche globale Wasserproduktivität etwa 22,1 US-Dollar/m³ beträgt, in Europa und Zentralasien 48,1 US-Dollar/m³ und in Nordamerika 47 US-Dollar/m³.
Die Unterschiede in der Wasserproduktivität zwischen verschiedenen Ländern werden nicht ausschließlich durch die Leistungsfähigkeit industrieller Wassereinspartechnologien bestimmt. Die Industriestruktur, der Anteil der landwirtschaftlichen Wasserentnahme, die Wertschöpfung des Dienstleistungssektors, die industrielle Wertschöpfung sowie die Methoden der Wasserstatistik beeinflussen diesen Indikator ebenfalls.
Die Werte Australiens und Laos' können nicht direkt dahingehend interpretiert werden, dass zwischen den Wassereinspartechnologien der Fabriken beider Länder ein proportionaler Unterschied besteht. Für Industrieinvestoren ist es aussagekräftiger zu beurteilen, ob lokale Wasserressourcen stabil an Branchen mit hoher wirtschaftlicher Produktion geliefert werden können und ob Wasserversorgung, Abwasserbehandlung und Wasserressourcenallokation neue Industrieprojekte unterstützen können.
Am Beispiel Indonesiens weist das Projektdokument der Weltbank von 2025 darauf hin, dass die Landwirtschaft etwa 80 % des nationalen Wasserverbrauchs ausmacht. Diese Wassernutzungsstruktur bedeutet, dass der Wasserdruck auf die industrielle Entwicklung nicht nur aus dem Wasserverbrauch innerhalb der Fabriken resultiert, sondern auch durch landwirtschaftliche Bewässerung, Wasserversorgung der Einzugsgebiete und saisonale Niederschlagsschwankungen beeinflusst wird.
Für Industrieunternehmen, die eine Ansiedlung in Indonesien, den Philippinen und Thailand planen, reicht ein bloßer Vergleich der Wasserpreise in Industrieparks nicht mehr aus, um die langfristigen Wasserversorgungskosten umfassend zu bewerten. Wasserentnahmegenehmigungen, Zuverlässigkeit der Wasserversorgung in der Trockenzeit, Abwassereinleitungsanforderungen und Aufbereitungswasserkapazitäten beeinflussen ebenfalls Projektbau und -betrieb.
II. Verluste in Versorgungssystemen führen zu unterschiedlichen Optionen bei Investitionen in neue Wasserquellen und Bestandssanierung
Das zweite Problem der regionalen Wassernutzungseffizienz sind die Betriebsverluste der Versorgungssysteme selbst.
Regionale Daten der Weltbank von 2025 zeigen, dass der Anteil des nicht abgerechneten Wassers in den Versorgungssystemen einiger Länder Ostasiens und der Pazifikregion nahezu 30 % beträgt. Davon entfallen auf Thailand etwa 30 %, auf Indonesien etwa 34 %, auf Papua-Neuguinea etwa 42 % und auf Kiribati in einigen statistischen Erhebungen bis zu 90 %.
Nicht abgerechnetes Wasser entspricht nicht vollständig dem tatsächlichen Leckageverlust; es kann auch Messfehler, unbefugte Wassernutzung und andere kommerzielle Verluste umfassen. Für Wasserversorgungsunternehmen steht dieser Indikator in direktem Zusammenhang mit der Aufbereitungskapazität der Wasserwerke, den Transport- und Verteilungskosten und der letztlich abrechenbaren Wassermenge.
Wenn ein Versorgungssystem einen hohen Anteil nicht abgerechneten Wassers aufweist, ist die Erweiterung der Auslegungskapazität der Wasserwerke nicht zwangsläufig die einzige Option zur Verbesserung der Versorgungsleistung. Durch zonale Messung des Leitungsnetzes, Druckmanagement, Leckageerkennung und Aktualisierung der Messsysteme können Betreiber die tatsächlich abgerechnete Wassermenge erhöhen, ohne die Rohwasserentnahme im gleichen Verhältnis zu steigern.
Die Wirtschaftlichkeit verschiedener Sanierungsvarianten hängt von der lokalen Leckagestruktur ab.
Wenn die Hauptverluste auf alternde Rohrleitungen zurückzuführen sind, konzentrieren sich zusätzliche Investitionen eher auf Rohrmaterialien, Armaturen, Druckregelung, zonale Durchflussmesser, akustische Leckageerkennungsgeräte und Sanierungsarbeiten an unterirdischen Leitungsnetzen. Wenn das Hauptproblem in der Messung und Abrechnung liegt, gewinnen intelligente Wasserzähler, Fernkommunikation, Kundenmanagementsysteme und Betriebsdatenplattformen an Bedeutung.
Dies verändert die traditionelle Investitionsstruktur im Wasserbau, die überwiegend auf dem Neubau von Kläranlagen, der Erweiterung von Pumpen und der Verlegung von Hauptleitungen basiert.
Für Bauunternehmen kann sich der Projektwert von der reinen Errichtung zusätzlicher Versorgungsinfrastruktur auf die Verbesserung der Betriebsleistung bestehender Anlagen verlagern. Für Gerätehersteller muss die Wettbewerbsfähigkeit ihrer Produkte gleichzeitig Geräteleistung, langfristige Zuverlässigkeit, Installations- und Wartungskosten sowie Kompatibilität mit bestehenden Systemen widerspiegeln.
Hohes nicht abgerechnetes Wasser bedeutet jedoch nicht, dass alle Regionen sofort entsprechende Geräte beschaffen werden. Die finanzielle Lage der Wasserversorgungsunternehmen, staatliche Haushalte, Finanzierungsbedingungen und Preisregulierungsmechanismen bleiben entscheidende Faktoren dafür, ob Sanierungsprojekte umgesetzt werden können.
III. Landwirtschaft, verarbeitendes Gewerbe und Energiewirtschaft sehen sich unterschiedlichen Weitergaben der Wasserkosten ausgesetzt
Eine Steigerung der Wasserproduktivität bedeutet nicht, Wasser einfach von der Landwirtschaft auf die Industrie umzuverteilen.
Der Bericht der Weltbank von 2026 betont, dass die Wasserallokation gleichzeitig wirtschaftliche, soziale und ökologische Werte messen muss. Die Bedeutung dieses Prinzips liegt darin, dass verschiedene Branchen unterschiedlich von Wasser abhängen und unterschiedliche Verluste bei Wassermangel erleiden.
Die landwirtschaftliche Wassernutzung wird stark von Niederschlag, Bewässerungssystemen und Anbaustruktur beeinflusst. In Ländern mit hohem Anteil landwirtschaftlicher Wasserentnahme wie Indonesien kann die Verbesserung der Effizienz von Bewässerungssystemen unter bestimmten Bedingungen die landwirtschaftliche Produktion und das Wassernutzungsniveau verbessern.
Für den Markt der Agrartechnik umfassen potenzielle technologische Anforderungen hauptsächlich Rohrleitungstransport, Erneuerung von Bewässerungspumpstationen, automatische Steuerung, Bodenfeuchtemessung und Messsysteme in Bewässerungsgebieten. Die Projektergebnisse müssen durch den tatsächlichen Wasserbrauch der Felder, die Ernteerträge und die Veränderung des Gesamtwasserverbrauchs im Einzugsgebiet umfassend bewertet werden; die Wassereinsparungsrate von Bewässerungsgeräten darf nicht einfach mit der freisetzbaren Wassermenge im Einzugsgebiet gleichgesetzt werden.
Die Kostenweitergabe im verarbeitenden Gewerbe ist komplexer.
Industrieunternehmen müssen nicht nur den Wasserbedarf ihrer Produktionsprozesse decken, sondern auch Wasserqualitätsstandards erfüllen. Branchen wie Lebensmittelverarbeitung, Elektronikfertigung, Chemie und Metallverarbeitung können unterschiedliche Anforderungen an Verunreinigungen, Salzgehalt, Mikroorganismen oder Prozessstabilität im Wasser haben.
Wenn die Zuverlässigkeit der Wasserversorgung in Industrieparks sinkt, können Unternehmen zusätzliche Investitionen in Rohwasserspeicherung, Vorbehandlung, Kühlwasserkreisläufe, Filtration, Membranbehandlung und Online-Wasserqualitätsüberwachung tätigen. Diese Ausgaben können sowohl die anfänglichen Kapitalinvestitionen erhöhen als auch durch die Verringerung von Stillstandsrisiken und die Reduzierung des Frischwassereinkaufs die langfristigen Betriebskosten senken.
Die Energiewirtschaft betrifft zudem die Kühlung von Generatoreinheiten, den Betrieb von Wasserkraftwerken, die Brennstoffverarbeitung und bestimmte Fertigungsprozesse neuer Energietechnologien.
Für Industrieanlagen, die große Mengen Kühlwasser benötigen, erfordert die Wahl zwischen Kreislaufkühlung, Luftkühlung oder Hybridkühlung einen umfassenden Vergleich von Investitionsausgaben, Energieverbrauch, Wasserversorgungsrisiken und lokalen Umweltbedingungen. Eine Reduzierung der Wasserentnahme bedeutet nicht zwangsläufig eine gleichzeitige Senkung der Gesamtbetriebskosten, da alternative Technologien den Stromverbrauch und die Geräteinvestitionen erhöhen können.
Daher sollte die Bewertung der Wasserproduktivität für Industrieunternehmen gleichzeitig die Wasserentnahme pro Produktionswert, den tatsächlichen Wasserverbrauch pro Produkteinheit, die Recyclingquote, den Energieverbrauch der Wasseraufbereitung und das Produktionsstillstandsrisiko berücksichtigen und sich nicht allein auf einen einzelnen Wasserpreisindikator stützen.
IV. Die Abwasserbehandlung wandelt sich von der End-of-Pipe-Einhaltung zur Nutzung regenerativer Ressourcen
Die Forschung zur Wasserproduktivität betrifft auch die Auswirkungen von Verschmutzung auf wirtschaftliche Aktivitäten.
Ein im Überblick des Weltbank-Berichts von 2026 zitierter Drittindex weist darauf hin, dass Wasserverschmutzung erhebliche Auswirkungen auf das Wirtschaftswachstum flussabwärts gelegener Regionen haben kann, und betont, dass Abwasserbehandlungsanlagen ihre Behandlungskapazität erhöhen müssen, um zu vermeiden, dass Verschmutzung die Wirtschaft und die öffentliche Gesundheit flussabwärts weiter beeinträchtigt.
Aus der Perspektive der Industrieinvestitionen umfasst der Wert von Abwasserbehandlungssystemen nicht mehr nur die Erfüllung der Schadstoffemissionskontrolle, sondern auch die Erhöhung der Versorgung mit wiederverwendbarem Wasser, die Verringerung des industriellen Frischwasserbedarfs und die Reduzierung zusätzlicher Behandlungskosten durch Verschmutzung.
Traditionelle Abwasserbehandlungsprojekte legen das Design üblicherweise anhand der Zulaufwasserqualität, der Einleitungsstandards und der Behandlungskapazität fest. Wenn Industrieparks den Anteil der Aufbereitungswassernutzung erhöhen wollen, können Projekte zusätzlich mit Tiefenfiltration, Ultrafiltration, Umkehrosmose, Desinfektion und Solebehandlung ausgestattet werden.
Diese Verfahren müssen nicht in allen Projekten gleichzeitig eingesetzt werden. Der tatsächliche technologische Pfad hängt vom Verwendungszweck des Aufbereitungswassers, der Rohwasserqualität, den Zielabwasserstandards und den Bedingungen für die Entsorgung konzentrierter Abfallflüssigkeiten ab.
Für industrielle Geräteanbieter kann sich die Nachfrage von einzelnen Abwasserbehandlungsanlagen auf Online-Wasserqualitätsanalyse, Membranmodule, automatische Dosierung, Energieoptimierung und Betriebsdatenmanagementsysteme erstrecken.
Ob Aufbereitungswasserprojekte jedoch nachhaltige kommerzielle Erträge erzielen können, hängt auch von den langfristigen Wasserabnahmeverpflichtungen industrieller Kunden, der Preisdifferenz zwischen Aufbereitungswasser und Rohwasser, den Investitionen in Transport- und Verteilungsleitungen sowie den lokalen Wasserressourcengesetzen ab.
Für Industrieparks mit verstreuter Nachfrage nach Aufbereitungswasser können Projekte selbst bei ausgereifter Behandlungstechnologie aufgrund übermäßig hoher Transport- und Verteilungskosten Schwierigkeiten haben, die erwarteten finanziellen Erträge zu erzielen. Daher müssen Investitionsentscheidungen für Bauprojekte Abwasserbehandlungsanlagen, Aufbereitungswassernetze und Endabnehmer in der Industrie als Gesamtheit bewerten.
V. Investitionsmöglichkeiten in Südostasien und den pazifischen Inselstaaten unterscheiden sich deutlich
Ostasien und der Pazifik können nicht als ein einheitlicher Markt für Wassertechnik betrachtet werden.
Regionale Daten der Weltbank zeigen, dass die Philippinen, Indonesien, Thailand und einige pazifische Inselstaaten mit unterschiedlichen Infrastrukturlücken und Finanzierungsbeschränkungen konfrontiert sind.
Zu den herausragenden Problemen der Philippinen gehören die ungleichmäßige Abdeckung der Wasserversorgung, unzureichende Betriebskapazitäten lokaler Versorgungseinrichtungen und die Zersplitterung der Zuständigkeiten der Verwaltungsbehörden.
Das Projektdokument der Weltbank von 2025 weist darauf hin, dass es auf den Philippinen über 30 wasserbezogene Institutionen gibt, deren Zuständigkeiten sich überschneiden. Komplexe Verwaltungsstrukturen können dazu führen, dass Investitionen in Wasserversorgung, Abwasserbehandlung und Einzugsgebietsmanagement auf verschiedenen Ebenen unkoordiniert bleiben.
Unter diesen Bedingungen hängen die Projektmöglichkeiten oft nicht nur vom Bedarf an Infrastrukturbau ab, sondern auch davon, ob der Projektträger über klare Eigentumsrechte an den Anlagen, Abrechnungsmechanismen und langfristige Betriebsverantwortung verfügt.
Indonesien steht gleichzeitig vor dem Bedarf an Instandhaltung landwirtschaftlicher Bewässerungsanlagen und der Steigerung der Effizienz der städtischen Wasserversorgung. Aufgrund des großen Umfangs der landwirtschaftlichen Wassernutzung können Bewässerungsgebietsanierung und städtische Leitungsnetzerneuerung unterschiedliche Beschaffungsstellen, Finanzierungsformen und Bauzeiträume aufweisen.
Thailand weist eine historisch höhere Wasserproduktivität als Indonesien und die Philippinen auf, aber auch dort besteht in einigen Versorgungssystemen ein hoher Anteil nicht abgerechneten Wassers. Eine relativ hohe Wasserproduktivität bedeutet daher nicht, dass die bestehenden Versorgungsanlagen keinen Sanierungsbedarf mehr haben.
Die pazifischen Inselstaaten stehen vor einer anderen Art von Problemen. Einige Inseln sind klein, die Versorgungssysteme dezentral und die Süßwasserressourcen begrenzt; Wasserversorgungsprojekte müssen sowohl Gerätekosten als auch Transport, Installation, Wartung und die Auswirkungen extremer Wetterereignisse berücksichtigen.
In diesen Märkten können kleinere, stärker modularisierte Wasserversorgungs- und Wasseraufbereitungsgeräte mit geringerem Wartungsbedarf für bestimmte Projekte besser geeignet sein als zentralisierte Großanlagen. Ob solche Lösungen eingesetzt werden, muss weiterhin anhand der lokalen Bevölkerungsverteilung, der Wasserquellenbedingungen und des Versorgungsumfangs entschieden werden.
VI. Welche konkreten Bau- und Geräteanforderungen entstehen durch die Steigerung der Wasserproduktivität
Für industrielle Anbieter besteht die Bedeutung der Weltbank-Studie nicht darin, ein zwangsläufiges Wachstum der Aufträge für bestimmte Gerätetypen vorherzusagen, sondern eine strukturelle Grundlage für die Beurteilung künftiger Beschaffungsanforderungen zu liefern.
In Kombination mit der regionalen Wasserproduktivitätslücke, den Verlusten in Versorgungssystemen und den Wassernutzungsmerkmalen verschiedener Branchen lassen sich vier relativ klare Richtungen der Nachfrageweitergabe identifizieren.
Die erste Kategorie ist die Sanierung bestehender Wasserversorgungsnetze. Wenn Wasserversorgungsbetreiber die Reduzierung nicht abgerechneten Wassers in ihre Leistungsbewertung oder Finanzierungsbedingungen aufnehmen, können zonale Messgeräte, Druckregelventile, intelligente Wasserzähler, Leckageerkennungssysteme und Leitungsnetzsanierungsarbeiten zu Beschaffungsobjekten werden.
Die zweite Kategorie sind industrielle Kühlwasserkreisläufe und Aufbereitungswasserprojekte. Wenn die zusätzliche Wasserentnahme in Industrieparks eingeschränkt wird oder eine unzureichende Versorgungszuverlässigkeit die Produktionserweiterung beeinträchtigt, können Unternehmen Kühlkreislaufgeräte, Wasseraufbereitungsmembransysteme, Wasserqualitätsmessgeräte und Dienstleistungen für Aufbereitungswassernutzung beschaffen.
Die dritte Kategorie ist die Modernisierung landwirtschaftlicher Bewässerungssysteme. Wenn landwirtschaftliche Behörden die Modernisierung von Bewässerungsgebieten umsetzen, können Pumpstationen, Schleusen, Rohrleitungen, Messgeräte, automatische Steuerung und Bewässerungsdispositionssoftware betroffen sein.
Die vierte Kategorie ist die Digitalisierung der Wasserwirtschaft und Betriebsdienstleistungen. Wenn Wasserversorgungsbetreiber Daten systeme für Wassermenge, Wasserqualität, Energieverbrauch und Leitungsnetzbetrieb aufbauen müssen, können Überwachungsgeräte, Kommunikationsmodule, SCADA-Plattformen, Datenanalyse und Wartungsdienstleistungen eine begleitende Nachfrage bilden.
Die genannten Richtungen haben unterschiedliche kommerzielle Umsetzungsbedingungen. Geräte für Wasserversorgungsnetze hängen hauptsächlich von den Budgets der Versorgungsunternehmen und dem Leistungsmanagement ab, die industrielle Wasseraufbereitung von den Wasserkosten und Erweiterungsplänen der jeweiligen Unternehmen, die landwirtschaftliche Bewässerung stärker von staatlichen Investitionen und der Planung von Feldbewässerungsprojekten, und Digitalisierungsprojekte erfordern eine Datengrundlage und kontinuierliche Betriebs- und Wartungskapazitäten.
Daher sollten Anbieter nicht allein aufgrund einer niedrigen Wasserproduktivität eines Landes darauf schließen, dass in diesem Markt zwangsläufig eine gleich große Gerätebeschaffungsnachfrage besteht. Zuverlässiger ist es, genehmigte Wasserprojekte, Kreditfinanzierungen, Änderungen regulatorischer Standards und tatsächliche Ausschreibungen zu verfolgen.
VII. Worauf der Wassermarkt in den nächsten zwei Jahren achten sollte
Der im neuesten Weltbank-Bericht vorgeschlagene wertorientierte Managementrahmen bietet eine neue Forschungsrichtung für die regionale Wasserressourcenpolitik, aber die Umsetzung der Politik erfordert Phasen der institutionellen Gestaltung, Projektplanung, Budgetierung und Beschaffungsdurchführung.
In den nächsten 12 bis 24 Monaten sollten Industrieunternehmen und Geräteanbieter besonders darauf achten, ob die Länder Wasserproduktivitätsindikatoren in formelle Politiken aufnehmen, ob sie Anpassungen der Wasserpreis- und Wasserentnahmegenehmigungssysteme vorantreiben, ob Wasserversorgungsunternehmen klare Ziele zur Leckagereduzierung festlegen und ob in Industrieparks neue Anforderungen zur Aufbereitungswassernutzung entstehen.
Wenn die betreffenden Länder Versorgungseffizienz, Wasserqualitätsstandards und Betriebsleistung in Finanzierungsbedingungen aufnehmen, können Geräteanbieter und Ingenieurdienstleister mit langfristigen Betriebs- und Wartungskapazitäten mehr Beteiligungsmöglichkeiten erhalten.
Wenn hingegen die Wasserpreise langfristig unter den angemessenen Betriebskosten liegen, Wasserversorgungsunternehmen keine stabilen Einnahmen haben, die Zuständigkeiten für die Projektgenehmigung zersplittert sind oder industrielle Nutzer keine langfristige Bereitschaft zum Kauf von Aufbereitungswasser haben, können sich selbst bei klarem technologischem Sanierungsbedarf nur schwer tatsächliche Beschaffungsverträge ergeben.
Eine weitere zu beobachtende Variable ist das Wasserversorgungsrisiko durch den Klimawandel. Dürren und extreme Niederschläge können den Bedarf von Industrieunternehmen an Reservewasserquellen, Regenwasser- und Hochwasserrückhaltung, Kühlwasserkreisläufen und Wasserqualitätsüberwachungseinrichtungen erhöhen, aber die Investitionsrichtung wird in verschiedenen Regionen von den spezifischen Einzugsgebietsrisiken abhängen und nicht von einer einheitlichen Beurteilung für ganz Ostasien und den Pazifik.
Die Forschungsrichtung der Weltbank, vom Wassermengenmanagement zum Wertemanagement überzugehen, bedeutet, dass die Investitionsbewertung von Wasserprojekten zunehmend wirtschaftliche Erträge, Servicezuverlässigkeit und ökologische Einschränkungen berücksichtigt. Für Industrieunternehmen werden die Wasserversorgungssicherheit zusammen mit Energie-, Land- und Logistikbedingungen die Projektstandortwahl beeinflussen; für Bauunternehmen und Gerätehersteller lohnt es sich künftig, vor allem Wasserinfrastruktur-Sanierungsprojekte mit klarer Finanzierung, Betriebsleistungszielen und tatsächlichen Beschaffungsträgern zu verfolgen und nicht nur potenzielle Märkte, die in politischen Initiativen verbleiben.
relevante Produkte
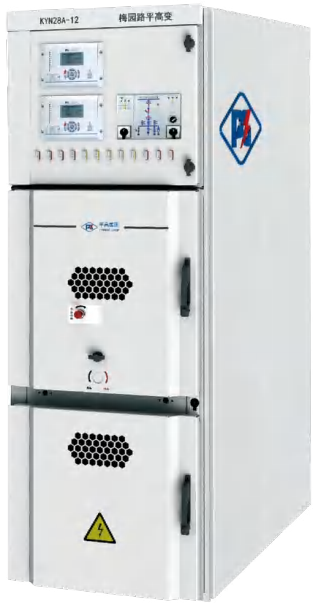

KYN28A-12 Metallgekapselte, abnehmbare Schaltanlage
Tianjin Ping Gao Intelligent Electric Co., Ltd.
Dreiphasige Asynchronmotoren der Serie YE3 (IE3)
Shandong Lijiu Electrical Machinery Co., Ltd.
Intelligente vorgefertigte Photovoltaik-Unterstation
Shanghai Jinyou Jinhong Intelligent Electric Co., Ltd.

Gleichstrom-elektrischer Bohrantrieb
Lanzhou LS Petroleum Equipment Engineering Co., Ltd.
Rohrleitungen für Kernkraftwerke (nukleare Klasse)
YANGZHOU LONTRIN ENERGY EQUIPMENT CO.,LTD.
IGBT - Wasserstofferzeugungsstromversorgung - Großleistungsluftkühlung
Beijing Zhengzhuo EngineeringTechnology Co., Ltd.