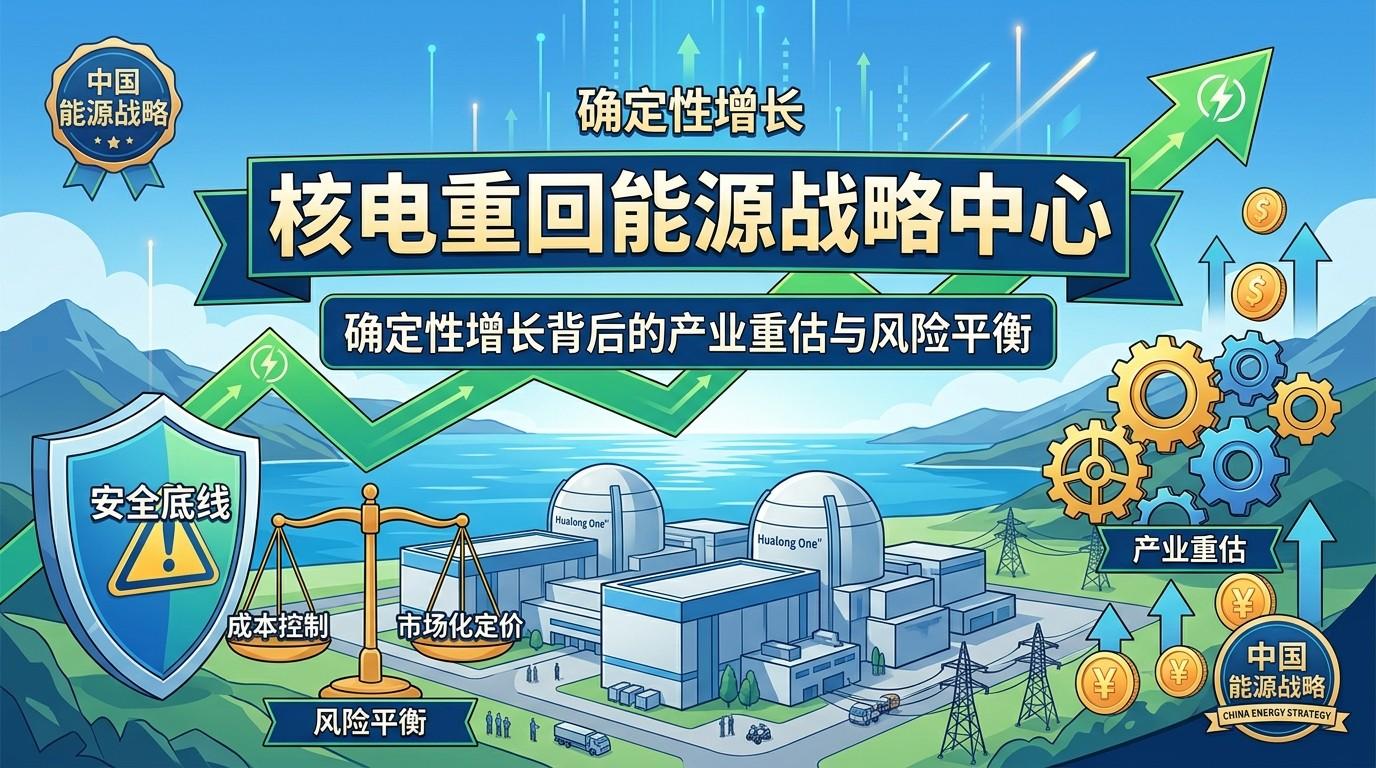
Kernkraft kehrt ins Zentrum der Energiestrategie zurück: Branchenneubewertung und Risikoausgleich hinter deterministischem Wachstum
de.wedoany.com-Bericht: Unter den multiplen Restriktionen der „Doppelkohlenstoff"-Ziele, der Energiesicherheit und des Aufbaus eines neuen Stromsystems wird die Kernkraft in China erneut zu einer Schlüsselvariable im Energiemix. Im Vergleich zu neuen Energien wie Wind- und Solarenergie liegt das größte Merkmal der Kernkraft nicht in der Geschwindigkeit des Kapazitätsausbaus, sondern in hohen Nutzungsstunden, stabiler Leistungsabgabe und CO₂-armer Eigenschaft. Mit einem relativ geringen Anteil an der installierten Kapazität trägt sie einen höheren Anteil zur Stromerzeugung bei und ist insbesondere in den Lastzentren der östlichen Küstenregionen zu einer wichtigen sauberen Grundlaststromquelle geworden.
Das Kernthema der Kernkraftbranche ist derzeit nicht die Frage, ob entwickelt werden soll, sondern wie ein neues Gleichgewicht zwischen Sicherheitsuntergrenze, Kostenkontrolle, technologischer Autonomie, Erlösverteilung in der Lieferkette und marktbasierter Strompreisgestaltung gefunden werden kann. Mit der Vervollständigung grundlegender Institutionen wie dem Kernenergiesicherheitsgesetz und der klaren mittel- und langfristigen Ausrichtung der Planung für ein neues Energiesystem ist die politische Unsicherheit deutlich gesunken. Die Kernkraftbranche befindet sich auf dem Weg von der zyklischen Genehmigungserholung in eine stärker institutionalisierte, serienmäßige und industrialisierte Entwicklungsphase.
I. Der strategische Wert der Kernkraft: Die Knappheit stabiler CO₂-armer Stromquellen nimmt zu
Aus der Perspektive des Stromsystems zeigt sich der Wert der Kernkraft zunächst in ihrer „Stabilität". Wind- und Solarenergie verzeichnen ein schnelles Kapazitätswachstum, sind jedoch naturgemäß volatil und intermittierend und erfordern Speicher, Regelkraftwerke und Netzaufnahmefähigkeit als Begleitung. Im Vergleich dazu liegt die Betriebsstundenzahl von Kernkraftwerken in der Regel deutlich über der der meisten anderen Stromquellen, und sie gehören zu den wenigen Grundlaststromquellen, die langfristig, stabil und CO₂-arm Strom liefern können.
Öffentlich zugängliche Daten zeigen, dass der Anteil der chinesischen Kernkraftstromerzeugung an der gesamten Stromerzeugung des Landes in den vergangenen Jahren bei etwa 5 % lag, die durchschnittliche Nutzungsstundenzahl von Kernkraftwerken jedoch langfristig auf hohem Niveau bleibt und deutlich über der der meisten Stromquellen außer Wärmekraft liegt. Für die östlichen Küstenregionen, in denen die Stromnachfrage stark konzentriert ist, Landressourcen knapp sind und der Druck zur CO₂-Reduktion groß ist, besitzt die Kernkraft einen Systemwert, der durch andere Energieträger kaum ersetzt werden kann.
Dieser Wert tritt in neuen Nachfrageszenarien weiter hervor. Rechenzentren, Infrastruktur für künstliche Intelligenz und Rechenleistung, Hochtechnologiefertigung, Meerwasserentsalzung, industrieller Dampf und Kernenergiefernwärme erfordern alle eine stabile, kontinuierliche und CO₂-arme Energieversorgung. Künftig könnte das Geschäftsmodell der Kernkraft nicht mehr auf die „Einspeisung zur Stromerzeugung" beschränkt bleiben, sondern sich zu integrierten Energiedienstleistungen erweitern.
II. Branchenentwicklung: Von der Technologieeinführung zur serienmäßigen Fertigung eigener Generation-III-Reaktoren
Der Entwicklungspfad der chinesischen Kernkraft weist deutliche Phasen auf. Die erste Phase wurde durch das Kernkraftwerk Qinshan und das Kernkraftwerk Daya Bay repräsentiert und bildete ein duales Modell aus „eigener Erkundung + Einführung und Assimilation". Das Kernkraftwerk Qinshan wurde 1985 baubegonnen und 1991 ans Netz angeschlossen; es ist das erste in Festlandchina selbst entworfene und errichtete Kernkraftwerk. Das Kernkraftwerk Daya Bay übernahm französische Technologie und ging 1994 in den kommerziellen Betrieb, womit die Grundlage für den kommerziellen Kernkraftbetrieb in China gelegt wurde.
Die zweite Phase war durch die Parallelität mehrerer Technologierouten und den Aufbau von Lokalisierungskapazitäten gekennzeichnet. Das Kernkraftwerk Tianwan übernahm russische Reaktortypen, und Projekte wie Ling'ao, Hongyanhe und Yangjiang förderten die Verbesserung von Bau- und Betriebsfähigkeiten. Technologien aus verschiedenen Quellen brachten Lerneffekte, erhöhten aber auch die Komplexität von Ersatzteilen, Fachkräften und Standardsystemen. Gerade in diesem Prozess bildeten die China National Nuclear Corporation und die China General Nuclear Power Group jeweils eigene Betriebssysteme aus, und Ausrüstungsunternehmen wie Dongfang Electric, Shanghai Electric, Harbin Electric, China First Heavy Industries und Jiangsu Shentong wuchsen schrittweise heran.
Die dritte Phase ist die Festlegung und serienmäßige Fertigung der Generation-III-Kernkraftwerkstechnologie. Nach dem Unfall von Fukushima setzte China die Genehmigung neuer Projekte aus, führte Sicherheitsüberprüfungen laufender Projekte durch und förderte auch die Integration eigener Generation-III-Kernkraftwerkstechnologien. Eigene Technologierouten wie „Hualong One" reiften in dieser Zeit schrittweise heran und wurden in nachfolgenden Projekten verbreitet. Die Kernkraftbranche wandelte sich allmählich vom früheren Folgen und Einführen hin zu eigenem Design, eigener Fertigung und serienmäßiger Replikation.
In den vergangenen Jahren hat sich der Genehmigungsrhythmus für Kernkraft deutlich erholt. Von 2022 bis 2024 wurden in China jährlich Kernkraftwerke in größerem Umfang genehmigt; der Markt verfolgt zudem allgemein die Erwartung eines Kapazitätswachstums durch zusätzlich genehmigte Projekte um das Jahr 2025. Dass die Kernkraft von der „vorsichtigen Erholung" in die „stetige Voranbringung" übergegangen ist, hat sich als Branchenkonsens etabliert.
III. Struktur der Lieferkette: Konzentration vorgelagert, hohe Markteintrittsbarrieren im Mittelfeld, stabiler Cashflow nachgelagert
Die Kernkraft-Lieferkette lässt sich in drei große Segmente unterteilen: vorgelagert nuklearer Brennstoff, mittig nukleare Insel- und konventionelle Inselausrüstung sowie nachgelagert der Betrieb.
Das vorgelagerte Segment umfasst Uranexploration, Abbau, Konversion, Anreicherung und die Herstellung von Brennelementen. Die globalen Uranressourcen und Anreicherungskapazitäten sind stark konzentriert; repräsentative Unternehmen sind unter anderem Cameco aus Kanada und Orano aus Frankreich. Im Vergleich zu Kohle und Erdgas entfällt auf den nuklearen Brennstoff ein relativ geringer Anteil der Gesamtkosten der Kernkraft, weshalb Betreiber auf Preissschwankungen relativ begrenzt reagieren und stärker auf Sicherheit, Kompatibilität und Versorgungsstabilität der Brennelemente achten.
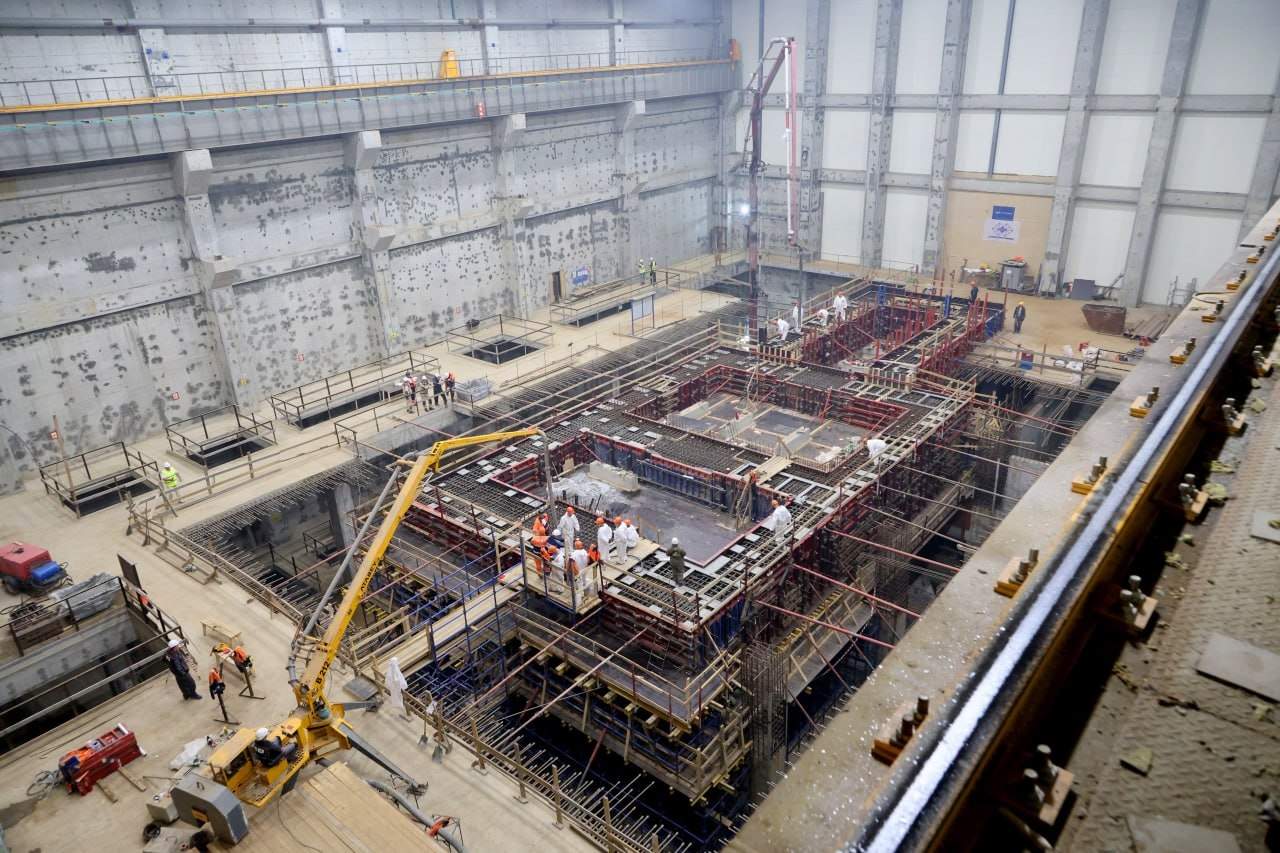
Die Ausrüstungsfertigung im Mittelfeld ist das Segment mit den ausgeprägtesten technologischen und Zertifizierungsbarrieren. Sobald Druckbehälter, Hauptrohrleitungen, Hauptpumpen, Ventile, Dampferzeuger und digitale Leittechniksysteme festgelegt sind, erfordert ein Wechsel des Lieferanten häufig eine erneute Validierung. Qualifizierte Lieferanten müssen nicht nur Fertigungsfähigkeiten besitzen, sondern sich auch langfristig der Aufsicht über nukleare Sicherheit und Prüfungen des Qualitätssystems unterziehen. Daher verfügen führende Unternehmen bei nuklearen Hauptausrüstungen und Schlüsselkomponenten in der Regel über eine starke Verhandlungsmacht.
Die nachgelagerten Betreiber verfügen über den stabilsten Cashflow, tragen aber auch die höchste Sicherheitsverantwortung. Der Bau von Kernkraftwerken ist langwierig, die Kapitalausgaben sind hoch, und Abschreibungen sowie Finanzierungskosten fallen stark ins Gewicht; nach Inbetriebnahme verfügen sie jedoch über eine langfristig stabile Stromerzeugungsfähigkeit. Für Betreiber sind Kapazitätsfaktor, Wartungseffizienz, Strompreismechanismus und Finanzierungskosten die zentralen Variablen für die Rentabilität.
IV. Differenzierung börsennotierter Unternehmen: Betrieb, Management und Ausrüstungsfertigung folgen jeweils eigener Logik
Aus Kapitalmarktsicht gehören zu den repräsentativeren Unternehmen in der chinesischen Kernkraft-Lieferkette China National Nuclear Power, China General Nuclear Power und Dongfang Electric.
Der Kernvorteil von China National Nuclear Power liegt in den Kernkraftbetriebsvermögen und Projektreserven innerhalb des Systems der China National Nuclear Corporation. Seine Entwicklung ist eng mit dem Kernkraftwerk Qinshan verbunden; charakteristisch sind ein relativ vollständiges Technologiesystem sowie reichhaltige Standortressourcen und Reserven an laufenden Projekten. Für China National Nuclear Power liegt die Investitionslogik vor allem darin, dass „im Bau befindliche Vermögenswerte planmäßig in Betriebsvermögen umgewandelt werden": Sobald ein Block in Betrieb geht, kann er langfristig stabilen Cashflow erzeugen. Die Schwervermögens-Eigenschaft bedeutet jedoch auch hohe Kapitalausgaben und ein relativ hohes Verschuldungsniveau.
China General Nuclear Power hingegen startete in Daya Bay; seine Stärken konzentrieren sich auf den Betrieb ausgereifter Blöcke, das Management von Kraftwerksparks und standardisierte Wartung. Seine Gewinnelastizität stammt stärker aus der Verbesserung der Erzeugungseffizienz bestehender Blöcke, der Kontrolle von Stillstandszeiten und Veränderungen der Marktstrompreise. Im Vergleich zu China National Nuclear Power ist der Rhythmus neuer Blöcke bei China General Nuclear Power relativ unterschiedlich, weshalb die Ergebnisse direkter die Betriebseffizienz und das Strompreisumfeld widerspiegeln.
Dongfang Electric repräsentiert die Logik der Ausrüstungsfertigung. Seine Stärken liegen in der Schwerfertigung, großen Dampfturbogeneratoren, Kernkraftausrüstung und der Lieferfähigkeit von Energieausrüstung. Im Vergleich zu Betreibern hängen die Erträge von Ausrüstungsunternehmen stärker von Auftragsbestätigung, Lieferrhythmus und Qualität des Zahlungseingangs ab. Eine Beschleunigung der Kernkraftgenehmigungen dürfte das Auftragswachstum bei Hauptausrüstung und konventioneller Inselausrüstung ankurbeln, doch Fertigungsunternehmen stehen auch unter Druck durch Rohstoffkosten, Lieferzyklen und Produktionskapazitätsplanung.
V. Risiken bleiben unterschätzenswert: Sicherheit, Kosten und Marktmechanismus sind drei Hürden
Die Chancen der Kernkraftbranche sind klar, doch die Risiken dürfen ebenso wenig übersehen werden.
Erstens das Sicherheitsrisiko. Die drei schweren Unfälle von Three Mile Island, Tschernobyl und Fukushima haben den Rhythmus der globalen Kernkraftpolitik tiefgreifend verändert. Die größte Besonderheit der Kernkraftbranche besteht darin, dass ein einziger Unfall das regulatorische Umfeld und die gesellschaftliche Akzeptanz der gesamten Branche verändern kann. Daher muss jede Expansion unter der Voraussetzung absoluter Sicherheit erfolgen.
Zweitens das Kosten- und Bauzeitrisiko. Die Generation III der Kernkraft erhöht die Sicherheitsredundanz, steigert aber auch die Baukomplexität. Verzögerungen der Bauzeit und Kostenüberschreitungen wirken sich direkt auf die Projektrentabilität aus. Kernkraft ist kein einfacher Wettlauf um installierte Kapazität, sondern eine umfassende Prüfung von Projektmanagement, Lieferkettenkoordination und Regulierungsfähigkeit.
Drittens das Risiko der Strommarktliberalisierung. Mit steigendem Anteil neuer Energien nehmen die Strompreisschwankungen zu. Obwohl die Kernkraft über Grundlastwert verfügt, könnte die Rentabilität der Betreiber unter Druck geraten, wenn der Marktmechanismus den Systemwert stabiler CO₂-armer Stromquellen nicht ausreichend widerspiegelt.
VI. Die Zukunft der Kernkraft liegt nicht in „schnell", sondern in „stabil, präzise, tief"
Dass die Kernkraft in den Mittelpunkt der Energiebühne zurückkehrt, bedeutet nicht, dass ihre hohen Hürden und ihre hohe Verantwortung ignoriert werden können. Im Vergleich zu Wind- und Solarenergie sollte bei der Expansion der Kernkraft stärkeres Gewicht auf Rhythmusmanagement gelegt werden. Der Schlüssel des künftigen Branchenwettbewerbs liegt nicht nur darin, wie viele Blöcke genehmigt werden, sondern darin, wer den langfristigen Betrieb mit niedrigeren Kosten, höheren Sicherheitsstandards und stärkerer Lieferkettenresilienz bewältigen kann.
Konstruktiv betrachtet sollte erstens die Kontinuität und Vorhersehbarkeit der Kernkraftgenehmigungen gewahrt werden, um zu vermeiden, dass starke Branchenschwankungen zu Lücken bei Fachkräften und Lieferkette führen. Zweitens sollte der marktbasierte Preisbildungsmechanismus für Kernkraft weiter verbessert werden, damit stabile CO₂-arme Stromquellen angemessene Erträge erzielen. Drittens sollten Demonstrationen neuer Szenarien wie Kernenergiefernwärme, industrieller Dampf und kleine modulare Reaktoren beschleunigt werden, allerdings unter der Bedingung sorgfältiger Validierung. Viertens sollte die eigenständige Kontrollierbarkeit von nuklearem Brennstoff, Schlüsselausrüstung und digitalen Leittechniksystemen weiter erhöht werden, um die Sicherheit der Lieferkette zu stärken.
Insgesamt befindet sich die Kernkraftbranche in einer Phase des Übergangs von der „Politikkorrektur" zur „Neubewertung des Wertes". Sie ist keine Allheilenergie, aber ein unverzichtbarer Bestandteil beim Aufbau eines sicheren, sauberen und effizienten Energiesystems. Ob die chinesische Kernkraft künftig tatsächlich eine hochwertige Entwicklung erreichen kann, hängt davon ab, ob ein Gleichgewicht zwischen Expansionsgeschwindigkeit und Sicherheitsuntergrenze, kommerzieller Rendite und öffentlicher Verantwortung sowie technologischer Autonomie und globaler Zusammenarbeit gefunden werden kann.
relevante Produkte
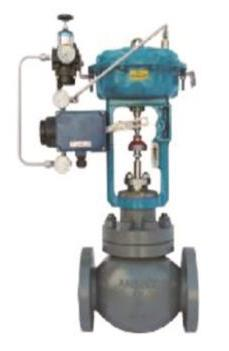

Schnellwechsel-Einsitzregelventil/Schnellwechsel-Hochdruck-Einsitzregelventil
Beijing Consen Automation Technology Co., Ltd.
H-40,5/0,4~1,14kV Neue-Energie-Erzeugung speziell Hoch-/Niederspannungs-Vorfertigungs-Umspannstation
XJ (Xiamen) Intelligent Power Equipment Co., Ltd.
Energiesparende, ölgekühlte Leistungstransformatoren mit Spannungen bis 220 kV
FuZhou TianYu Electric co., LTD.
MESS8201-2507/5015-BN vorgefertigte flüssigkeitsgekühlte Energiespeicherbatteriekabine
XUCHANG XUJI ELECTRIC SCIENCE ENERGY STORAGE TECHNOLOGY CO., LTD.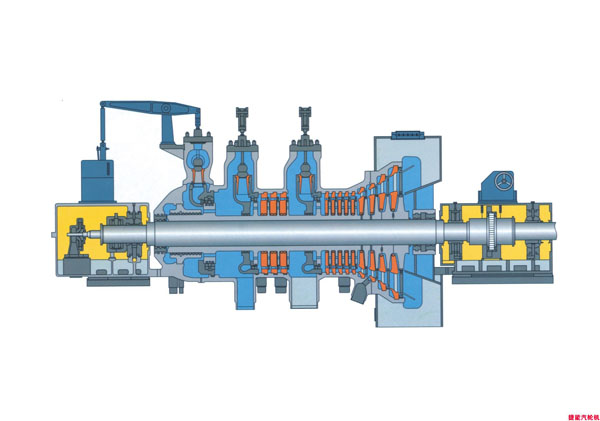
Dampfturbine mit zwei Entnahme-Kondensationseinrichtungen
Qingdao Jieneng Steam Turbine Group Co., Ltd.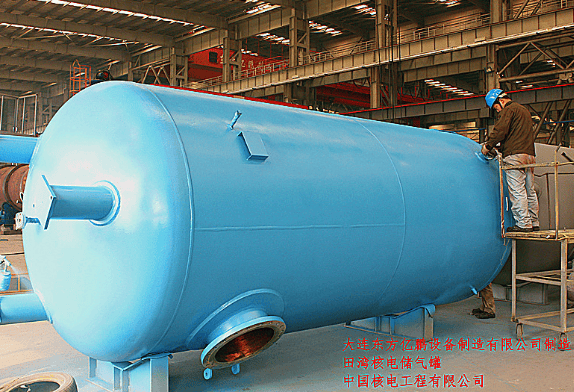
Druckluftbehälter für Kernkraftwerke
Dalian Oriental Roc Equipment Manufacturing Co., Ltd.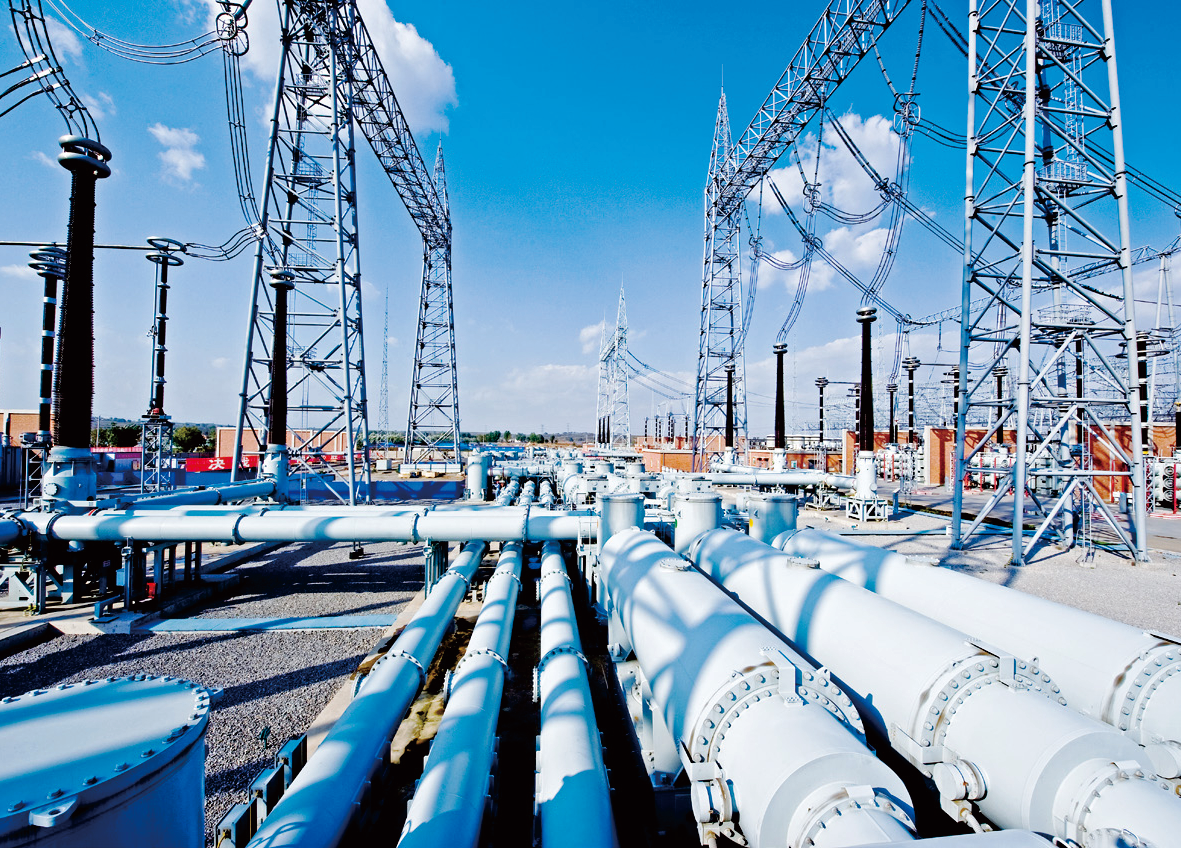
Gasisolierte metallene Gehäuseschaltanlagen (GIS) im Spannungsbereich von 40,5 kV bis 1100 kV
Henan Pinggao Electric Co., Ltd.
Hochspannungs-Gleichstrom-Übertragungssysteme (HGÜ) – Forschung und Entwicklung
XI'AN XD POWER SYSTEMS CO., LTD.