Polen bringt Übergewinnsteuer auf Kraftstoffe erneut voran: 60 % geplant und 4 Milliarden Złoty angestrebt
de.wedoany.com-Bericht: Am 15. September brachte die polnische Regierung den Gesetzentwurf zur Einführung einer befristeten Übergewinnsteuer auf außerordentliche Gewinne von Kraftstoffunternehmen erneut voran. Geplant ist eine Steuer von 60 % auf Kraftstoffverkaufsgewinne, die zwischen dem 1. März und dem 31. Dezember 2026 über dem Referenzniveau liegen. Erwartet werden Steuereinnahmen von rund 4 Milliarden Złoty, die zur Senkung der Kraftstoffpreise und für weitere Preisentlastungsmaßnahmen für Haushalte und Unternehmen verwendet werden sollen. Am selben Tag wurde der Gesetzentwurf erneut auf die Tagesordnung des polnischen Ministerrats gesetzt.
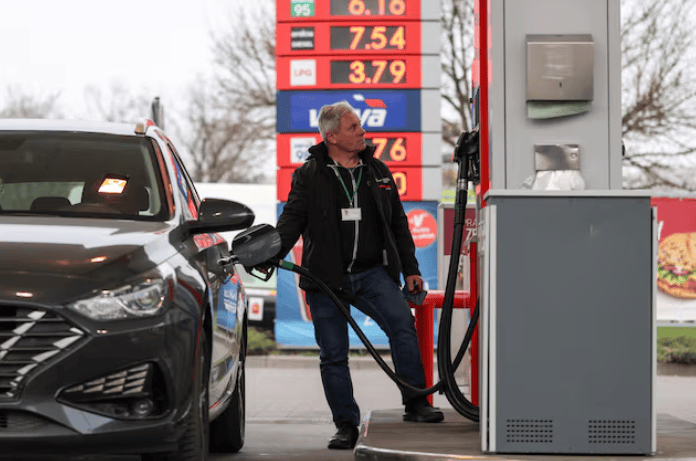
Die Steuer wird nicht auf den gesamten Gewinn der Kraftstoffunternehmen erhoben. Nach dem von der polnischen Regierung veröffentlichten Berechnungsmechanismus wird die Umsatzrendite aus Kraftstoffverkäufen des Jahres 2026 mit der durchschnittlichen Umsatzrendite des Jahres 2025 verglichen. Die Rendite des Jahres 2025 wird um 20 % erhöht und bildet so das Referenzniveau. Nur der Teil, der dieses Referenzniveau übersteigt, fließt in die Bemessungsgrundlage der Übergewinnsteuer ein; der Steuersatz beträgt 60 %. Betroffen sind insbesondere Unternehmen, die in Polen Flüssigkraftstoffe herstellen, importieren, im EU-Binnenmarkt beziehen oder mit entsprechender Genehmigung grenzüberschreitenden Kraftstoffhandel betreiben. Heizöl sowie bestimmte Kraftstoffmischungsgeschäfte fallen nicht in den Anwendungsbereich.
Nach früheren Berechnungen der Regierung könnten für den Zeitraum März bis Dezember 2026 bei den betroffenen Unternehmen steuerpflichtige Übergewinne von etwa 6,7 Milliarden Złoty anfallen. Bei einem Steuersatz von 60 % werden Steuereinnahmen von rund 4 Milliarden Złoty erwartet, wovon etwa 3,8 Milliarden Złoty im Jahr 2026 gezahlt und die restlichen etwa 200 Millionen Złoty im Jahr 2027 abgerechnet werden sollen. Bei den Berechnungen der Regierung wurde das große polnische Raffinerie- und Energieunternehmen ORLEN als einer der Hauptmarktteilnehmer berücksichtigt, daneben wurden auch andere Kraftstoffproduktions- und -handelsunternehmen einbezogen.
Die Steuer wird über Vorauszahlungen in Kombination mit einer jährlichen Endabrechnung erhoben. Nach dem früheren Gesetzentwurf wird die erste Vorauszahlung für den Zeitraum März bis Juli 2026 in vier gleiche Teile aufgeteilt und von September bis Dezember 2026 gezahlt, damit die Unternehmen nicht die gesamte Steuer auf einmal tragen müssen. Für die folgenden Monate gilt ein monatlicher Vorauszahlungsmechanismus, und nach Jahresende erfolgt die Endabrechnung.
Die polnische Regierung plant, die betreffenden Steuereinnahmen für die Preisentlastung bei Kraftstoffen einzusetzen. Die erste Phase des zuvor eingeführten Kraftstoffpreis-Stützungsprogramms „CPN – Ceny Paliw Niżej" dauerte vom 31. März bis zum 30. Juni; die Regierung senkte die Endverbraucherpreise durch eine Reduzierung der Mehrwertsteuer auf Kraftstoffe und eine Kürzung der Verbrauchsteuer. Daten des polnischen Energieministeriums zufolge beliefen sich die fiskalischen Kosten dieser Maßnahmenrunde auf etwa 4,7 Milliarden Złoty; die Regierung wollte ursprünglich etwa 85 % des Finanzbedarfs aus den Einnahmen der Übergewinnsteuer decken.
Dieses Steuervorhaben hatte das Parlamentsverfahren bereits durchlaufen. Das polnische Parlament verabschiedete am 3. Juli das Gesetz über die Steuer auf außerordentliche Gewinne aus dem Verkauf von Flüssigkraftstoffen im Zeitraum März bis Dezember 2026. Der Senat nahm anschließend Änderungen unter anderem an den Bestimmungen zur Steuerobergrenze vor, darunter die Regelung, dass die Übergewinnsteuer nicht das Einkommen im Sinne der Körperschaftsteuer oder den entsprechenden buchhalterischen Gewinn übersteigen darf.
Am 24. Juli überwies der polnische Präsident das Gesetz zur präventiven Prüfung an das Verfassungsgericht. Der Hauptstreitpunkt betrifft die Besteuerung von Gewinnen, die ab März 2026 entstehen, während das betreffende Gesetz erst danach das Gesetzgebungsverfahren abschloss, was die Frage der rückwirkenden Anwendung von Rechtsvorschriften aufwirft. Bis zur Entscheidung des Verfassungsgerichts kann die Juli-Fassung des Gesetzes nicht vom Präsidenten unterzeichnet werden und nicht offiziell in Kraft treten.
Am 15. September setzte die polnische Regierung den Gesetzentwurf über die Steuer auf außerordentliche Gewinne aus dem Kraftstoffverkauf im Zeitraum März bis Dezember 2026 erneut auf die Tagesordnung des Ministerrats. Der erneute Vorstoß behält die Kernmechanismen bei: einen Steuersatz von 60 %, die um 20 % erhöhte durchschnittliche Umsatzrendite des Jahres 2025 als Referenzbasis sowie erwartete Einnahmen von rund 4 Milliarden Złoty. Die Mittel bleiben weiterhin an Preisentlastungsmaßnahmen für Kraftstoffe gekoppelt.
relevante Produkte

H-40,5/0,4~1,14kV Neue-Energie-Erzeugung speziell Hoch-/Niederspannungs-Vorfertigungs-Umspannstation
XJ (Xiamen) Intelligent Power Equipment Co., Ltd.
Hochleistungs-Vektorregelungsumrichter der V9-Serie
Shenzhen V&T Technologies Co., Ltd.
Intelligente Hexafluorid-Ringkabelschaltanlage
Beijing HCRT Electrical Equipments Co., Ltd.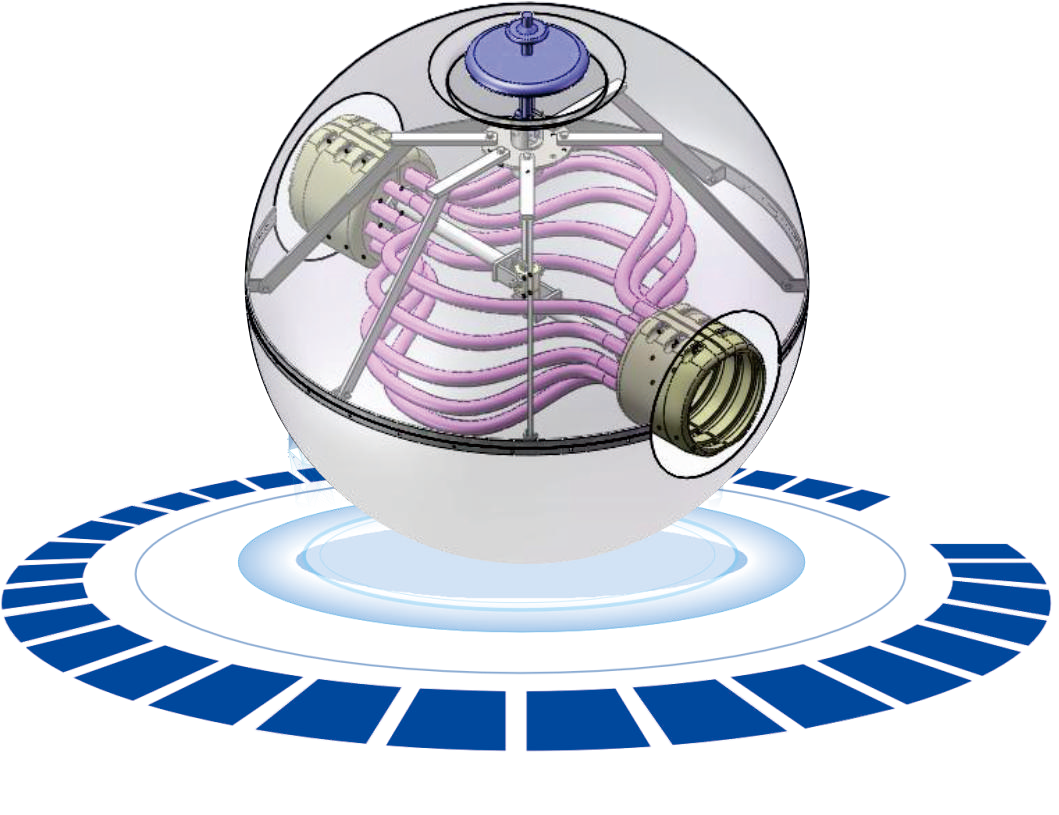
Aufhängungselemente
PINGGAO GROUP(HENAN)ELECTRIC POWER EQUIPMENT TECHNOLOGY CO., LTD.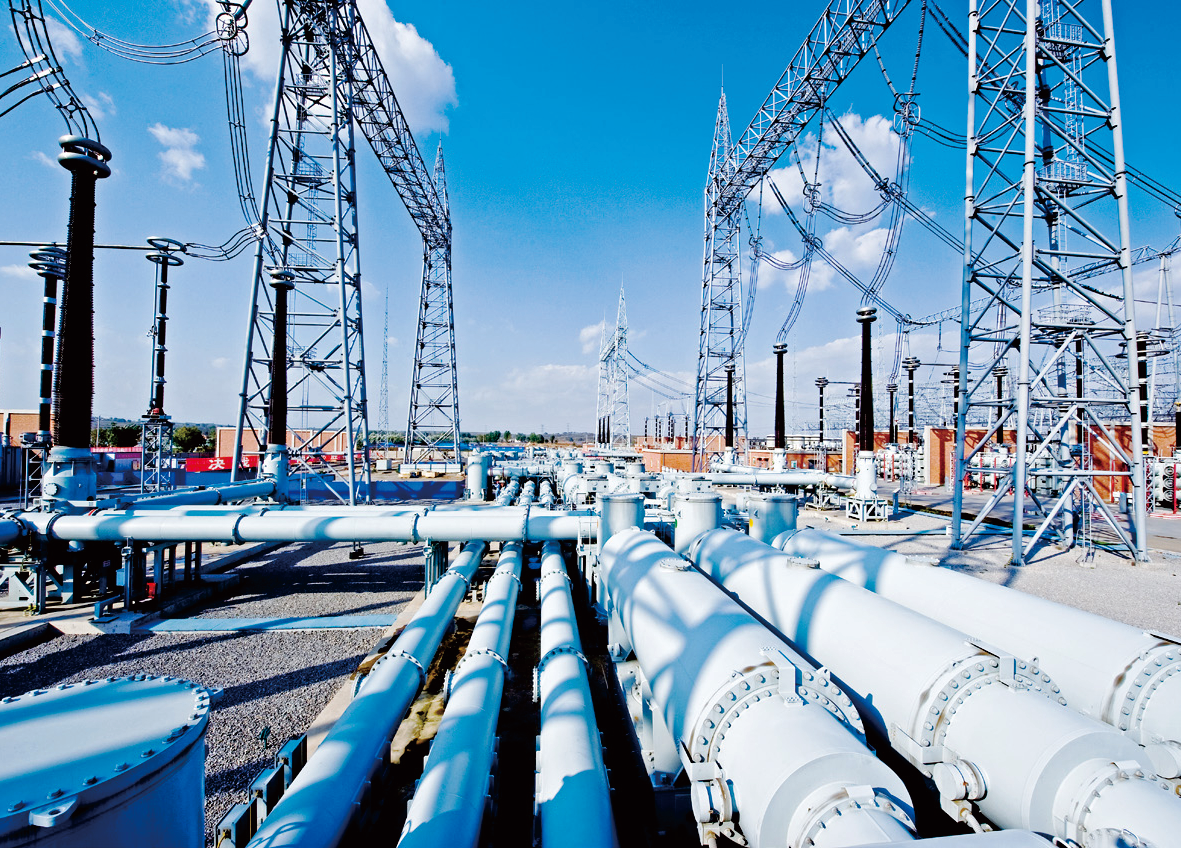
Gasisolierte metallene Gehäuseschaltanlagen (GIS) im Spannungsbereich von 40,5 kV bis 1100 kV
Henan Pinggao Electric Co., Ltd.
DDZY188-Z Einphasen-Prepaid-Smart-Energiezähler
Ningbo SANXING Medical Electric Co., Ltd.
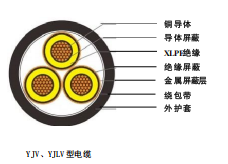
Vernetzte Polyethylen-isolierte Stromkabel mit einer Nennspannung von 6–35 kV
TONGDING INTERCONNECTION INFORMATION CO., LTD.
KYN28A-12 Metallgekapselte, abnehmbare Schaltanlage
Tianjin Ping Gao Intelligent Electric Co., Ltd.
MESS8201-2507/5015-BN vorgefertigte flüssigkeitsgekühlte Energiespeicherbatteriekabine
XUCHANG XUJI ELECTRIC SCIENCE ENERGY STORAGE TECHNOLOGY CO., LTD.