Der Markt für diagnostische Bildgebung auf dem Weg zu 33 Milliarden US-Dollar: Das dreifache Kräftespiel von KI-Integration, strafferer Vergütung und medizinischer Zugänglichkeit
de.wedoany.com-Bericht: Laut einer aktuellen Studie von Wissen Research wird der globale Markt für diagnostische Bildgebung voraussichtlich von 26,5 Milliarden US-Dollar im Jahr 2026 auf 33,2 Milliarden US-Dollar im Jahr 2031 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6 % zwischen 2026 und 2031 entspricht. Diese Wachstumsrate ist nicht sonderlich aggressiv, hat jedoch eine deutliche strukturelle Bedeutung: Die Branche der diagnostischen Bildgebung hat sich von einem reinen Hardware-Markt, der allein auf Geräteerneuerung und Krankenhauserweiterung angewiesen war, zu einer neuen Phase entwickelt, die von künstlicher Intelligenz, Cloud-Bildgebung, tragbaren Geräten und präziser Diagnostik und Therapie gemeinsam vorangetrieben wird.
Oberflächlich betrachtet sind die hohe Prävalenz chronischer Erkrankungen, die alternde Bevölkerung und der steigende Bedarf an Früherkennung die unmittelbaren Triebkräfte für die Expansion des Bildgebungsmarktes. Doch die tiefgreifendere Veränderung besteht darin, dass Bildgebungsgeräte den Wandel von „klarer darstellen" zu „schneller, intelligenter und zugänglicher darstellen" vollziehen. Gleichzeitig verändern Vergütungsdruck, hohe Gerätekosten, der Mangel an Radiologen sowie Datensicherheitsprobleme die Wettbewerbslandschaft der Branche. In den kommenden fünf Jahren lautet die Kernfrage des Marktes für diagnostische Bildgebung nicht „ob er wächst", sondern „wer das Gleichgewicht zwischen Effizienz, Kosten und klinischem Nutzen herstellen kann".
I. Wachstumstreiber: Früherkennungsbedarf macht Bildgebung zum Kern der medizinischen Infrastruktur
Die diagnostische Bildgebung nimmt seit jeher eine Schlüsselstellung im modernen Gesundheitssystem ein. Ob Tumorscreening, Diagnose kardiovaskulärer und zerebrovaskulärer Erkrankungen oder Management von orthopädischen, gynäkologischen und pneumologischen Erkrankungen – bildgebende Untersuchungen sind ein wichtiger Einstiegspunkt für klinische Entscheidungen. Mit der Zunahme der weltweiten alternden Bevölkerung und der steigenden Belastung durch chronische Erkrankungen wie Krebs, Herz-Kreislauf-Erkrankungen und neurodegenerativen Erkrankungen wächst der Bedarf des Gesundheitssystems an Früherkennung und frühzeitiger Intervention kontinuierlich.
Der Bericht stellt fest, dass Röntgensysteme im Jahr 2025 weiterhin den größten Marktanteil halten. Dies ist nicht überraschend. Im Vergleich zu High-End-Geräten wie MRT und CT bieten Röntgensysteme Vorteile wie hohes Untersuchungsvolumen, niedrigere Installationshürden und relativ einfache Infrastrukturanforderungen, was sie für Grundversorgungskrankenhäuser, ambulante Zentren und Entwicklungsländer breit einsetzbar macht. Gleichzeitig bleibt die 2D-Bildgebung die größte Technologiekategorie, da sie eine schnelle Akquisition und niedrigere Kosten ermöglicht und viele KI-Triage-Algorithmen weiterhin um standardmäßige zweidimensionale radiologische Bilder und Ultraschallverfahren herum entwickelt werden.
Dies zeigt, dass das Wachstum der Branche für diagnostische Bildgebung nicht nur aus der Substitution durch High-End-Technologie resultiert, sondern auch aus der Verbreitung grundlegender Bildgebungsfähigkeiten. Besonders in Regionen wie Asien-Pazifik, Lateinamerika, dem Nahen Osten und Afrika besteht noch Verbesserungspotenzial bei der Verfügbarkeit von Bildgebungsgeräten. Zertifizierte generalüberholte Geräte, tragbare Ultraschallgeräte und mobile CT-Scanner können die Kapitalinvestitionshürden senken und mehr Einrichtungen der Grundversorgung in die Lage versetzen, grundlegende diagnostische Fähigkeiten anzubieten.
II. Technologischer Wendepunkt: KI dringt von der „Befundungsunterstützung" in den „Scanprozess" vor
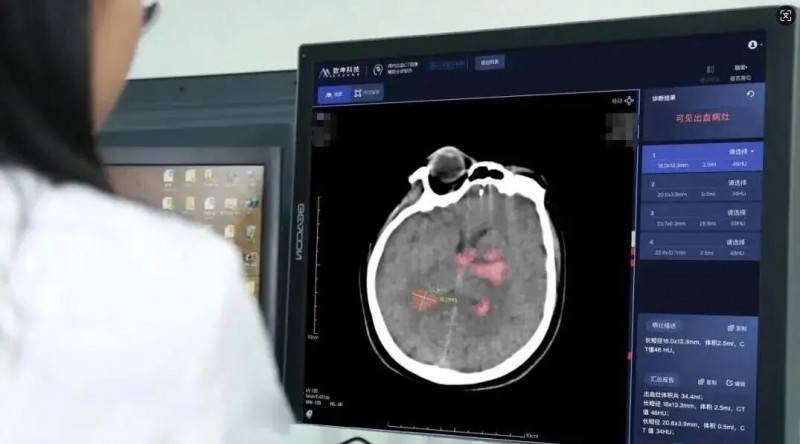
In den vergangenen Jahren lag der Fokus der öffentlichen Diskussion über KI im Gesundheitswesen hauptsächlich auf „Nachbearbeitungs"-Bereichen wie Bilderkennung, Läsionsdetektion und automatischer Befundung. Der Bericht betont jedoch, dass die wichtigste Veränderung in der diagnostischen Bildgebung sich nach vorne verlagert: KI wird zunehmend in den Bildakquisitionsprozess selbst integriert.
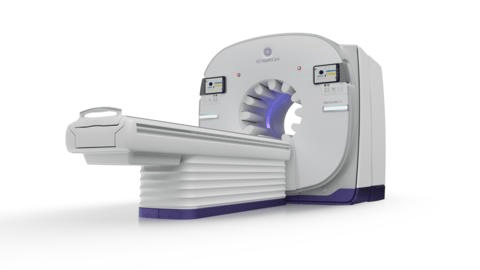
Am Beispiel der Deep-Learning-Rekonstruktionstechnologie beginnen Hersteller, Algorithmen direkt in die Bildakquisitionskette von MRT- und CT-Geräten zu integrieren, um Rauschen in der Signalgenerierungsphase zu reduzieren und die Bildqualität zu verbessern, anstatt Bilder nach Abschluss des Scans nachzubearbeiten. Diese Veränderung bringt einen direkteren klinischen Nutzen: Einerseits kann die Scanzeit verkürzt und der tägliche Durchsatz pro Gerät erhöht werden; andererseits können hochwertige Bilder bei niedrigerer Strahlendosis oder kürzerer Akquisitionszeit erzielt werden.
Der Bericht erwähnt, dass die Sonic-DL-Sequenz von GE HealthCare komplexe Multi-Sequenz-MRT-Untersuchungen des Gehirns und der Gelenke bereits in 15 Minuten ermöglicht. Solche Fälle zeigen, dass der Wert von KI für die Bildgebungsbranche nicht nur in der „Unterstützung der ärztlichen Beurteilung" liegt, sondern auch in der Steigerung der Geräteauslastung, der Verkürzung der Wartezeiten für Patienten und der Entlastung des Krankenhauserweiterungsdrucks. Für bildgebende Abteilungen mit hohen Kapitalausgaben wird das Investitionsrenditemodell neu berechnet, wenn dasselbe Gerät mehr Untersuchungen durchführen kann.
Bemerkenswert ist, dass die Radiologie zu den Bereichen mit den meisten von der US-amerikanischen FDA zugelassenen KI-Medizinprodukten gehört; der Bericht gibt an, dass die Zahl der entsprechenden Zulassungen bereits über 1.100 liegt. Dies bedeutet, dass KI-Bildgebung den Weg von der Konzeptvalidierung in die klinische Routineanwendung beschreitet. Die Branche sollte jedoch wachsam bleiben: Die Generalisierungsfähigkeit von KI-Modellen über verschiedene Bevölkerungsgruppen, Geräte und medizinische Prozesse hinweg muss weiterhin kontinuierlich validiert werden, und Fragen der Regulierung, der Verantwortungszuordnung und der klinischen Erklärbarkeit sind noch nicht vollständig gelöst.
III. Cloud-PACS und Teleradiologie: Datensicherheitsherausforderungen hinter der Effizienzsteigerung
Neben KI verändern cloud-native PACS und Teleradiologie-Plattformen die Art und Weise der Bilddatenverwaltung. Traditionelle Krankenhäuser sind in der Regel auf lokale Bildarchivierungssysteme angewiesen, was die Effizienz bei standortübergreifendem Abruf, Konsultationen und Befundzusammenarbeit einschränkt. Cloudbasierte Systeme können hingegen einheitliche Speicherung über mehrere Standorte, Fernbefundung und gemeinsame Nutzung von Expertenressourcen unterstützen, was für große medizinische Konzerne, regionale medizinische Verbünde und Einrichtungen der Grundversorgung von erheblichem Wert ist.
Angesichts des Mangels an Radiologen kann Teleradiologie Rückstände bei der Befundung abbauen und die Zeit von der Untersuchung bis zur Diagnose verkürzen. Für Patienten in abgelegenen Gebieten können Cloud-Bildgebungsplattformen auch dazu beitragen, die Zugänglichkeit fachärztlicher Diagnosen zu verbessern.
Doch die Cloud-Migration bringt nicht nur Effizienzgewinne. Medizinische Bilddaten sind umfangreich und hochsensibel; im Falle einer Offenlegung oder eines Ransomware-Angriffs werden der Betrieb medizinischer Einrichtungen und die Rechte der Patienten unmittelbar beeinträchtigt. Da sich Bildgebungssysteme von geschlossenen Krankenhausnetzwerken hin zu Cloud- und multinstitutioneller Zusammenarbeit entwickeln, werden Cybersicherheit, Datenkonformität, Zugriffsberechtigungsverwaltung und Notfallwiederherstellungsfähigkeiten zu wichtigen Kriterien für Beschaffungsentscheidungen. Der Wettbewerb der Bildgebungsunternehmen der Zukunft wird nicht nur ein Wettbewerb um Geräteparameter sein, sondern auch ein Wettbewerb um Datenverwaltungskompetenz.
IV. Regionale Landschaft: Nordamerika führend, Asien-Pazifik am schnellsten wachsend
Regional betrachtet hielt Nordamerika im Jahr 2025 den größten Marktanteil, was hauptsächlich auf die ausgereifte medizinische Infrastruktur, das höhere Pro-Kopf-Volumen bildgebender Untersuchungen, die stärkere Beschaffungskraft der Krankenhäuser und das relativ ausgereifte Vergütungssystem zurückzuführen ist. Große medizinische Konzerne und Gruppenbeschaffungsorganisationen haben auch die Stabilität langfristiger Beschaffungs- und Serviceverträge für High-End-Geräte gestärkt.
Die Region Asien-Pazifik gilt als der am schnellsten wachsende Markt. Märkte wie China, Indien, Japan, Südkorea und Australien treiben den Aufbau medizinischer Infrastruktur, die Expansion privater Krankenhäuser und staatliche Investitionen in die Modernisierung des Gesundheitswesens kontinuierlich voran. Besonders in China und Indien bieten die große Bevölkerungsbasis und der Bedarf an der Stärkung der Grundversorgungskapazitäten Entwicklungsmöglichkeiten für tragbare Bildgebung, KI-gestützte Diagnostik und mittel- bis hochwertige inländische Geräte.
Allerdings sind die Unterschiede innerhalb des asiatisch-pazifischen Marktes erheblich. Japan und Südkorea konzentrieren sich stärker auf die Aktualisierung von High-End-Geräten und präzise Diagnostik und Therapie; China vereint sowohl den Bedarf an der Aufrüstung von High-End-Krankenhäusern als auch an der Ergänzung der Grundversorgungskapazitäten; Indien und Teile Südostasiens betonen stärker das Preis-Leistungs-Verhältnis und die Zugänglichkeit. Daher könnte es für Unternehmen schwierig sein, mit einer Einzelproduktstrategie den gesamten asiatisch-pazifischen Markt abzudecken.
V. Vergütungsdruck: Widerspruch zwischen Investitionen in High-End-Geräte und strafferer Erstattung verschärft sich
Der Markt für diagnostische Bildgebung wächst zwar weiterhin, ist aber nicht ohne Widerstände. Der Bericht weist insbesondere darauf hin, dass die US-amerikanischen Centers for Medicare & Medicaid Services (CMS) im „Medicare Physician Fee Schedule" für 2026 eine Effizienzanpassung eingeführt haben, die die arbeitsbezogenen relativen Wertungseinheiten für etwa 7.700 Diagnose- und Leistungscodes dauerhaft um 2,5 % senkt. Einige neue kombinierte Kopf-Hals-CTA-Codes führen sogar zu einem Gesamtrückgang der Vergütung um bis zu 30,8 %.
Diese Veränderung hat branchenweisende Bedeutung. Bildgebungsgeräte werden zunehmend teurer, und Krankenhäuser müssen in KI-Software, Cloud-Systeme, Wartungsdienste und Cybersicherheit investieren; gleichzeitig tendiert die Vergütungsseite zur Komprimierung, was zu einer Fehlpaarung von „steigenden Technologieinvestitionen und sinkenden Erstattungserträgen" führt. Die Folge könnte sein, dass einige medizinische Einrichtungen die Lebensdauer von Geräten verlängern, die Aktualisierung von High-End-Geräten verzögern oder auf generalüberholte Geräte und Service-Outsourcing umsteigen.
Für Hersteller bedeutet dies, dass das reine Verkaufsmodell von High-End-Hardware unter Druck gerät. Zukunftsfähigere Lösungen könnten Kombinationen aus „Gerät + Software + Service + Nachweis der Betriebseffizienz" sein. Wer nachweisen kann, dass seine Produkte die Untersuchungszeit verkürzen, die Wiederholungsrate von Scans senken, die Diagnosegenauigkeit verbessern und die finanzielle Leistung des Krankenhauses steigern, wird eher die Anerkennung der Beschaffungsseite gewinnen.
VI. Wettbewerbslandschaft: Giganten beschleunigen die Konsolidierung, Differenzierung wird zum Schlüssel
Zu den im Bericht aufgeführten Hauptunternehmen gehören GE HealthCare, Siemens Healthineers, Philips, Canon Medical, Fujifilm, Samsung Medison, United Imaging Healthcare, Butterfly Network und andere. Jüngste Aktivitäten zeigen, dass sich der Branchenwettbewerb in Richtung Plattformisierung und Szenarisierung entwickelt.
Beispielsweise führte GE HealthCare im Jahr 2026 eine neue Generation der SIGNA-MRT-Technologie und KI-Workflow-Lösungen ein; Siemens Healthineers veröffentlichte einen integrierten Workflow für die CT-gesteuerte perkutane Koronarintervention, der CT-Bildgebung, Plaque-Analyse, präoperative Planung und Katheterlabor-Führung verbindet; Fujifilm brachte die ARIETTA Deep Insight x-Ultraschallplattform auf den Markt, die KI und Deep Learning einsetzt; Samsung Medison integrierte sein US-Bildgebungsgeschäft und positionierte sich in den Bereichen KI-Ultraschall, digitale Radiologie, mobiles CT und Photon-Counting-Detektor-Technologie.
Diese Fälle zeigen, dass Bildgebungshersteller nicht mehr nur die Leistung einzelner Geräte vergleichen, sondern versuchen, tief in klinische Pfade einzudringen und integrierte Lösungen vom Scan über die Analyse und Befundung bis zur Behandlungsführung anzubieten. Besonders in hochwertigen Bereichen wie Kardiologie, Onkologie und Neurologie entwickelt sich die Bildgebung schrittweise von einem diagnostischen Werkzeug zu einer klinischen Entscheidungsplattform.
Fazit: Wachstum ist sicher, aber die Wertneugestaltung ist wichtiger
Insgesamt spiegelt die Prognose eines globalen Marktes für diagnostische Bildgebung von 33,2 Milliarden US-Dollar bis 2031 die Robustheit der langfristigen Branchennachfrage wider. Die CAGR von 4,6 % erinnert den Markt jedoch daran, dass dies keine Branche ist, die durch maßloses Größenskalieren gewinnt, sondern eine Branche, die ein feines Gleichgewicht zwischen Technologie, Kosten, Regulierung und klinischem Nutzen erfordert.
Künftig sollten medizinische Einrichtungen vermeiden, blind High-End-Geräten nachzujagen, und stattdessen auf der Grundlage von Krankheitsspektrum, Patientenfluss, Vergütungsstruktur und Arztressourcen einen Plan für den Aufbau von Bildgebungskapazitäten erstellen. Hersteller sollten vom Geräteverkauf zu klinischen Effizienzlösungen übergehen und quantifizierbare Investitionsrenditenachweise liefern. Regulierungsbehörden und Kostenträger sollten einen wissenschaftlicheren Wertbewertungsmechanismus etablieren und Technologien, die tatsächlich die Diagnosequalität verbessern und die langfristigen Gesundheitskosten senken, angemessene Vergütungsunterstützung gewähren.
Für Entwicklungsländer wird die Ausweitung der grundlegenden Bildgebungsabdeckung und die Entwicklung tragbarer Geräte und Teleradiologie-Plattformen praktisch bedeutsamer sein als die bloße Einführung teurer High-End-Geräte. Der nächste Wettbewerbszyklus der Branche für diagnostische Bildgebung dreht sich nicht nur darum, „klarer zu sehen", sondern auch darum, „früher, schneller und gerechter zu sehen".