Über 100 GW Gaskraftwerksprojekte in Südostasien in der Entwicklungsphase
de.wedoany.com-Bericht: Am 24. September zeigten die neuesten Forschungsergebnisse von Global Energy Monitor (GEM), dass sich in Südostasien derzeit etwa 106 GW Gaskraftwerkskapazität in der Entwicklungsphase befinden, während sich gleichzeitig etwa 70 Millionen Tonnen pro Jahr an LNG-Importkapazität (Flüssigerdgas) in der Entwicklungsphase befinden. Die beiden Infrastrukturarten umfassen ein Investitionsvolumen von insgesamt etwa 160 Milliarden US-Dollar. Die von GEM erfassten „in Entwicklung befindlichen" Projekte umfassen angekündigte, vor der Bauphase stehende und im Bau befindliche Projekte. Im Jahr 2024 betrug der von der Organisation erfasste Umfang der sich in Entwicklung befindlichen LNG-Importkapazität in Südostasien etwa 47 Millionen Tonnen pro Jahr; dieser Umfang hat sich inzwischen deutlich vergrößert.
GEM-Daten zufolge sank im ersten Halbjahr 2026 der Umfang der Gaskraftwerksentwicklung in Südostasien von 113,4 GW auf etwa 106 GW; im gleichen Zeitraum zeigten sich bei den Projektfortschritten in den einzelnen Ländern deutliche Unterschiede. In Malaysia gingen 4,2 GW Gaskraftwerksprojekte in die Bauphase über, keine Projekte wurden zurückgestellt oder abgesagt. Bis August befanden sich in Malaysia insgesamt 10,8 GW Projekte in der Entwicklungsphase, davon 5,3 GW bereits im Bau. Auf den Philippinen wurden im gleichen Zeitraum 11,2 GW Projekte zurückgestellt oder abgesagt; bis August befanden sich noch etwa 13,8 GW Projekte in der Entwicklungsphase, wovon etwa 83 % noch im Ankündigungsstadium verharrten und noch keine entsprechende Entwicklungskapazität in die Bauphase eingetreten war.
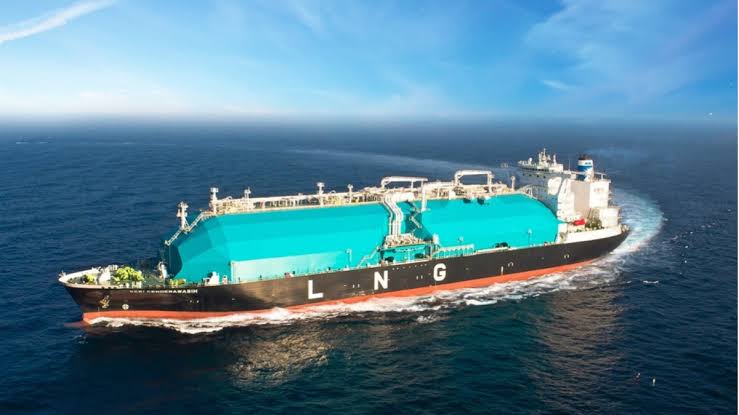
Auch bei der LNG-Empfangsinfrastruktur zeigen sich unterschiedliche Fortschritte. Im vergangenen Jahr blieb die in Thailand in der Entwicklungsphase befindliche LNG-Importkapazität bei 10,8 Millionen Tonnen pro Jahr, wovon 5 Millionen Tonnen pro Jahr bereits in die Bauphase eingetreten sind; in Vietnam stieg der Entwicklungsunfang im gleichen Zeitraum von 25,9 Millionen Tonnen pro Jahr auf 35,8 Millionen Tonnen pro Jahr, wovon 6,7 Millionen Tonnen pro Jahr im Bau sind. GEM wies zugleich darauf hin, dass bis September 2025 in Südostasien etwa 65 Millionen Tonnen pro Jahr an LNG-Importkapazität zurückgestellt oder abgesagt wurden, was nahe an der damaligen bereits in Betrieb befindlichen Importkapazität der Region von etwa 63 Millionen Tonnen pro Jahr liegt; im gesamten Jahr 2025 wurden in der Region zudem über 35 GW Gaskraftwerkskapazität zurückgestellt oder abgesagt.
Die Gasversorgung ist eine wichtige Variable für die Entwicklung der genannten Projekte. GEM zufolge werden mindestens 20 Gasfelder in Südostasien voraussichtlich bis 2035 zusammen etwa 62 Milliarden Kubikmeter pro Jahr an zusätzlicher Gasproduktionskapazität erschließen, wobei jedoch Unterschiede bei den Entwicklungszyklen, den Marktbestimmungen und dem Zeitpunkt der Inbetriebnahme der einzelnen Projekte bestehen. Daten der Internationalen Energieagentur zeigen, dass vor den Veränderungen in der Lage im Nahen Osten etwa ein Drittel der Gasimporte Südostasiens aus dem Nahen Osten stammte; im Jahr 2025 machten die über die Straße von Hormus transportierten LNG-Lieferungen aus Katar und den Vereinigten Arabischen Emiraten nahezu 20 % des globalen LNG-Handelsvolumens aus, wovon fast 90 % an die asiatischen Märkte gingen.
Hinsichtlich der Preise berief sich GEM auf Marktdaten und gab an, dass der durchschnittliche asiatische Spot-LNG-Preis im zweiten Quartal 2026 etwa 17,5 US-Dollar pro Million British Thermal Units betrug, ein Anstieg von 45 % im Jahresvergleich. Im gleichen Zeitraum wird ein Rückgang der asiatischen Gasnachfrage um etwa 0,5 % erwartet, was etwa 5 Milliarden Kubikmetern entspricht. Der im Juli von der Internationalen Energieagentur veröffentlichte Gasmarktbericht zeigt, dass nach der Unterbrechung der Versorgung aus dem Nahen Osten die LNG-Verschiffungsmengen aus Katar und den Vereinigten Arabischen Emiraten von März bis Juni im Jahresvergleich um etwa 35 Milliarden Kubikmeter zurückgingen, wovon zusätzliche Lieferungen aus Nordamerika, Afrika und anderen Regionen etwa drei Viertel ausglichen.
relevante Produkte


Weichai Landbasierter Dieselgeneratorsatz WPG110F1
SHANDONG WEICHAI IMPORT & EXPORT CORP.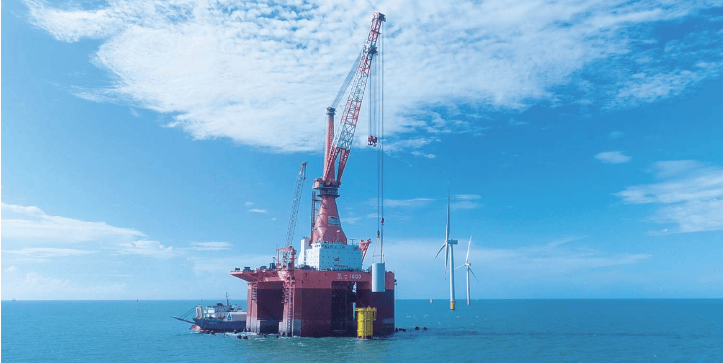
„Shun-1600“ – ein multifunktionales Tiefsee-U-Boot für die Windkraftanlagenmontage
Zhengli Offshore Engineering Co., Ltd.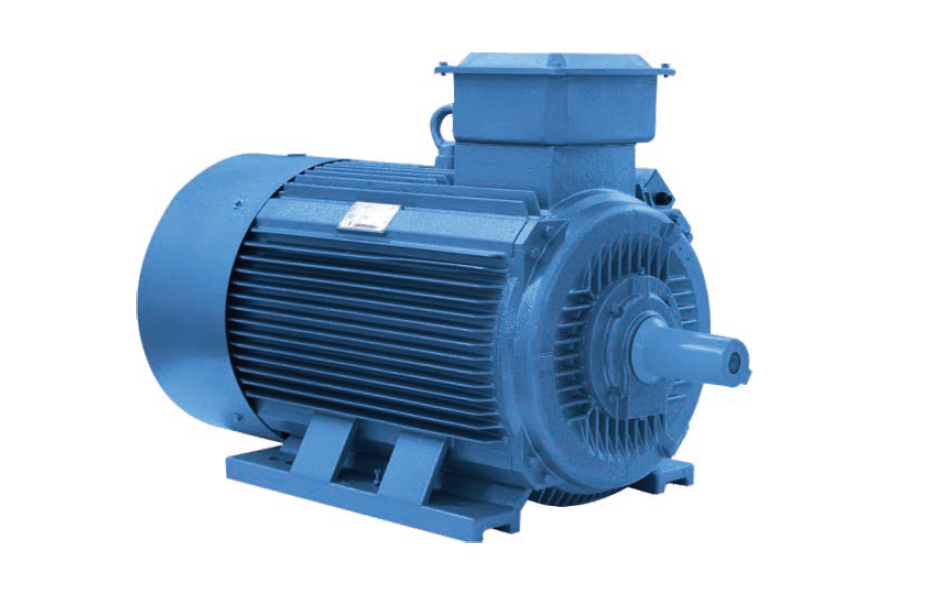
TYC-Serie Hocheffiziente Permanentmagnet-Synchronmotoren
Xiangdian Smart Energy Technology Co., Ltd.

SF6-gasisolierte, vollständig geschlossene Ringnetz-Schaltanlage
Zhejiang Juhonkia Intelligent Electric Co., Ltd.
Netzgekoppelter Wechselrichter X1-MINI
SOLAX POWER NETWORK TECHNOLOGY (ZHEJIANG) CO., LTD.
Rohrleitungen für Kernkraftwerke (nukleare Klasse)
YANGZHOU LONTRIN ENERGY EQUIPMENT CO.,LTD.

CAP1400 Hauptspeisewasser-Venturidurchflussmesser
Jiangsu Hongda Instrument Technology Co., LTD.
Direkt vom Hersteller: Tesla Universal-DC-Schnellladestation (180 kW) mit zwei Ladekanonen für Elektrofahrzeuge (kommerzielles Schnellladen)
Anhui Haidira Electric Technology Co., Ltd.