Globale Gold- und Silberpreise fallen, Lithiumpreise schwächeln bei gleichzeitigem Überangebot an Eisenerz
de.wedoany.com-Bericht: Am 30. Oktober setzte sich die divergierende Entwicklung auf dem globalen Rohstoffmarkt fort: Der internationale Spot-Goldpreis fiel um 3,5 % auf etwa 3.881 US-Dollar pro Unze und erreichte damit den tiefsten Stand seit Oktober 2025; Silber sank um 6,5 % auf etwa 49 US-Dollar und fiel unter die Marke von 50 US-Dollar. Gleichzeitig steht der Lithiummarkt weiterhin unter Preiskorrekturdruck, während der asiatische Eisenerzmarkt durch das Zusammentreffen eines reichlichen Seefrachtangebots und einer schwachen chinesischen Stahlnachfrage beeinträchtigt wird.
Am Edelmetallmarkt hat Gold gegenüber dem historischen Höchststand von etwa 5.595 US-Dollar im Januar 2026 kumuliert rund 30 % eingebüßt. Der durch steigende Ölpreise verursachte Inflationsdruck verstärkte die Markterwartung, dass die USA die Zinsen auf hohem Niveau halten werden; die Entwicklung des US-Dollars und der Anleiherenditen übt Druck auf Gold aus. Der durch fallende globale Technologieaktien ausgelöste Liquiditätsbedarf sowie Nachschussforderungen einiger Anleger verschärften zudem die Verkäufe bei Edelmetallen. Silber steht neben dem Einfluss der Zinsfaktoren auch unter dem Druck schwächerer Erwartungen an die Industrienachfrage.
Auch der Lithiummarkt befindet sich in einer Anpassungsphase. Der am 2. Oktober von Benchmark Mineral Intelligence veröffentlichte Preisrückblick für das dritte Quartal zeigt: Der Fabrikabgabepreis für batteriefähiges Lithiumcarbonat in China sank im Quartalsvergleich um 20,8 % auf 127.750 Yuan pro Tonne; der Preis für Lithiumhydroxid fiel um 19,2 % auf 120.000 Yuan pro Tonne; der FOB-Preis für australisches Spodumenkonzentrat sank um 23,5 % auf 1.780 US-Dollar pro Tonne. Der Preisrückgang spiegelt konzentriert veränderte Lagerbestandserwartungen sowie die Unsicherheit der Nachfrage auf dem Markt für Batterierohstoffe wider.
Am 12. Oktober wies S&P Global Commodity Insights in seiner vierteljährlichen Bewertung des asiatischen Lithiummarkts darauf hin, dass das Angebot an Lithiumrohstoffen aus Simbabwe voraussichtlich im späten vierten Quartal zunehmen werde und auch ein Teil der australischen Spodumenkapazitäten wieder in Betrieb genommen werde, was potenziellen Druck auf die Preise für Lithiumprodukte in Asien ausübe. Eine zeitgleiche Analyse von Fastmarkets ergab jedoch, dass die Lagerbestände an Lithiumsalzen in der vorgelagerten Stufe auf den tiefsten Stand seit April 2024 gefallen sind, was zeigt, dass Preisschwäche und Lagerverknappung in bestimmten Segmenten gleichzeitig bestehen.
Zum Eisenerzmarkt zeigt eine Studie von S&P Global vom 20. Oktober, dass das Seefrachtangebot an Eisenerz in Asien reichlich bleibt und chinesische Stahlwerke aufgrund schwacher Margen Produktionskürzungen vornehmen, was die Nachfrage nach Rohstoffeinkäufen dämpft. Die Preisdifferenz zwischen Erzen mittlerer Qualität verringerte sich, und die Prämien für Stückerz und Pellets sanken gegenüber dem früheren Höchststand, was die größere Kostensensibilität der Stahlwerke bei Rohstoffen widerspiegelt.
Der Metallmarktbericht von Sucden Financial für das vierte Quartal stellt weiter fest, dass die Preise für Eisenerz-Futures in Singapur Mitte Oktober auf etwa 90 US-Dollar pro Tonne gefallen sind. Der Anstieg der Eisenerzvorräte in chinesischen Häfen, die kontinuierliche Ankunft von Importressourcen sowie die schwache Nachfrage im Immobilien- und Bausektor begrenzen gemeinsam eine Preiserholung. Die Institution erwartet, dass der Eisenerzmarkt im vierten Quartal weiterhin unter Abwärtsdruck steht, saisonale Lageraufstockungen jedoch phasenweise Schwankungen verursachen könnten.
Aus den genannten Daten geht hervor, dass die vier Rohstoffkategorien zwar im selben Zeitraum unter Druck stehen, die Haupttreiber der Preisveränderungen sich jedoch unterscheiden. Gold und Silber werden stärker von Zinserwartungen, Kapitalströmen an den Finanzmärkten und Veränderungen der Industrienachfrage beeinflusst; die Lithiumpreisanpassung hängt mit Lagerbeständen, Rohstoffangebot und Einkaufserwartungen der Batterie-Wertschöpfungskette zusammen; Eisenerz wird hauptsächlich durch Stahlproduktion, Stahlwerksmargen und Veränderungen des Seefrachtangebots beeinflusst. Die künftige Marktentwicklung hängt weiterhin von den jeweiligen Angebots-, Nachfrage- und makroökonomischen Bedingungen ab.
relevante Produkte

Rohrprodukte (Rundrohre / Quadratrohre / Rechteckrohre)
Northwest Aluminum Co., Ltd.
Sechskantmuttern aus Edelstahl
SHAOXING SUNNY HIGH STRENGTH FASTENERS CO., LTD.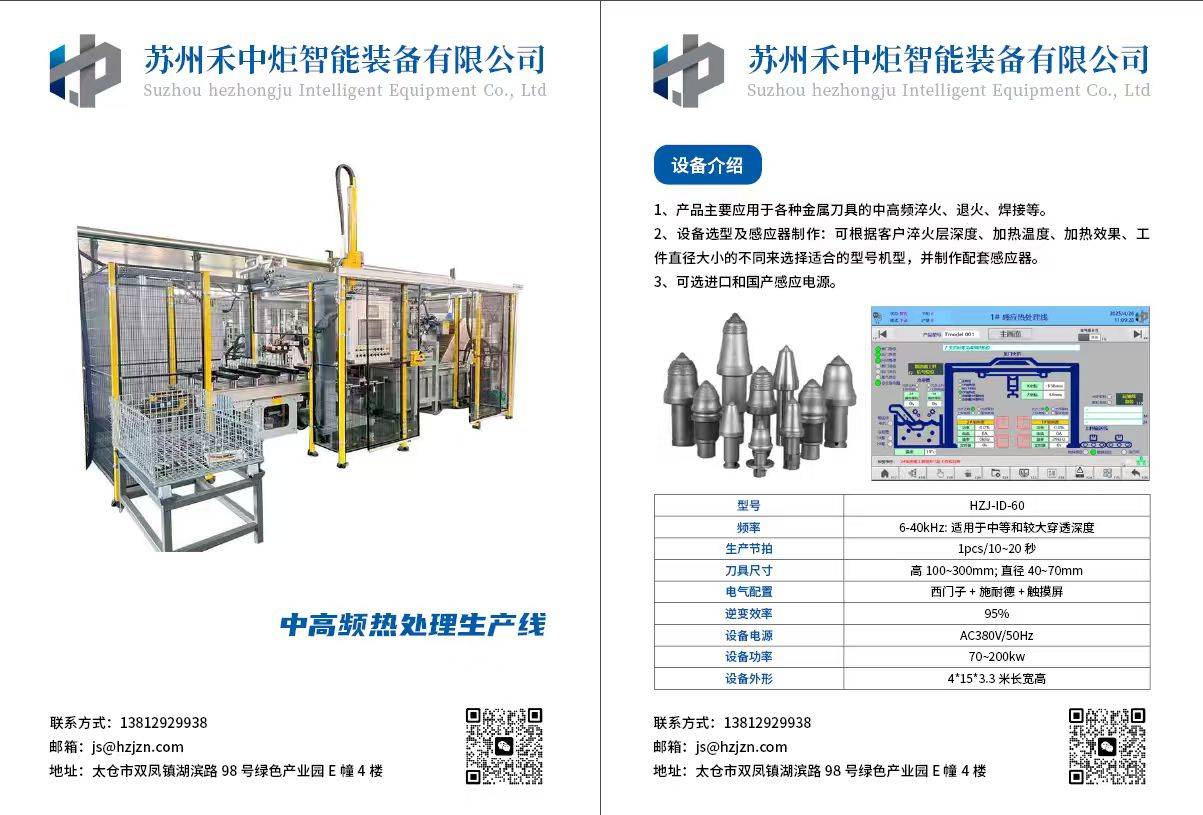
Produktionslinie zur Wärmebehandlung von Baggerschneidköpfen
Suzhou Hezhongju Intelligent Equipment Co., Ltd.