IEEFA-Studie: Globale Überkapazitäten in der Petrochemie drücken weiterhin auf die Preise
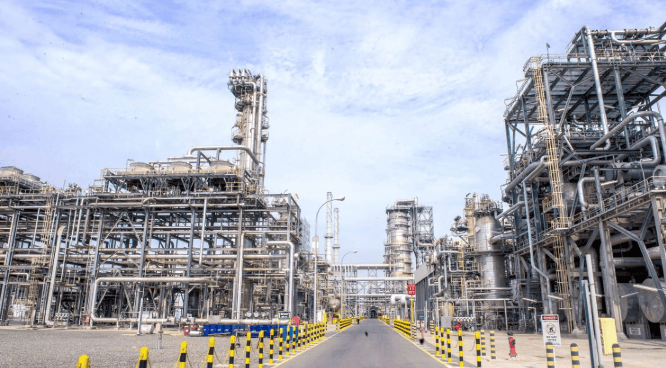
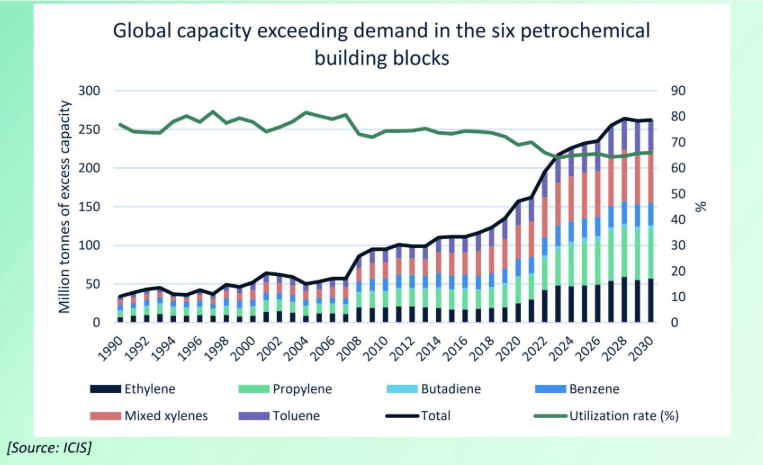
de.wedoany.com-Bericht: Am 29. Oktober veröffentlichte das Institute for Energy Economics and Financial Analysis (IEEFA) eine Studie über Angebot und Nachfrage in der globalen Petrochemieindustrie, in der es feststellt, dass der Kapazitätsausbau bei Ethylen, Propylen und deren nachgelagerten Polymeren weiterhin schneller voranschreitet als das Nachfragewachstum und sich die Abschwungphase der Branche weiter verlängert. Die Studiendaten zeigen, dass die Preise für Ethylen und Propylen gegenüber den Höchstständen der 2010er-Jahre um 25 % bis 50 % gefallen sind und die Kapazitätsauslastung globaler Basischemieanlagen von einem hohen Niveau von über 90 % auf den mittleren bis oberen Bereich der 80 % gesunken ist.
Der Kapazitätsausbau konzentriert sich hauptsächlich auf China, die USA und die Region Asien-Pazifik. Die Erschließung von Schiefergas in den USA hat das Angebot an kostengünstigem Ethan erhöht und den Bau von Ethylen-Crackanlagen im Ohio River Valley und an der Golfküste vorangetrieben. China und andere asiatisch-pazifische Länder haben gleichzeitig ihre petrochemischen Produktionsanlagen ausgebaut, während der Nahen Osten kostengünstigere Kohlenwasserstoff-Rohstoffe nutzt, um Anlagen für die Produktion von Ethylen, Propylen und nachgelagerten Polymeren zu errichten.
Auch das Handelsgefüge für chinesische Petrochemieprodukte hat sich verändert. Der Bericht weist darauf hin, dass China im Jahr 2022 vom Nettoimporteur zum Nettoexporteur von Petrochemieprodukten wurde, wodurch sich die ursprünglich auf den chinesischen Markt ausgerichteten Exportmöglichkeiten US-amerikanischer Hersteller verringerten. Die konzentrierte Inbetriebnahme neuer Kapazitäten und die Veränderungen auf den wichtigsten Importmärkten wirken gemeinsam auf das globale Gleichgewicht von Angebot und Nachfrage bei Petrochemieprodukten.
Die Margenindikatoren zeigen, dass sich die Preisspanne zwischen Ethylen und Naphtha in Europa gegenüber dem letzten Höchststand um etwa zwei Drittel verringert hat, während sich die entsprechende Spanne in Japan um etwa drei Viertel verringerte. Die Kapazitätsauslastung von Basischemieanlagen ist von einem Niveau von etwas über 90 % bis zur Mitte der 90er-Jahre auf den mittleren bis oberen Bereich der 80 % gesunken; entsprechende Prognosen deuten auf einen weiteren Rückgang auf einen Bereich von 75 % bis knapp über 80 % hin.
Die Inbetriebnahme neuer Kapazitäten ist noch nicht abgeschlossen. IEEFA zitiert eine Prognose von BloombergNEF, wonach die globalen Neukapazitäten für Polyethylen voraussichtlich im Jahr 2026 ihren Höhepunkt erreichen werden, die Neukapazitäten für Propylen im Jahr 2027 und der Höhepunkt der Neukapazitäten für Ethylen möglicherweise im Jahr 2030 liegen wird. Die Studie kommt zu dem Schluss, dass das Ungleichgewicht zwischen neuen Kapazitäten und Nachfragewachstum in den kommenden Jahren weiterhin die Preise für Petrochemieprodukte, die Anlagenauslastung und die Rentabilität der Unternehmen belasten wird.
relevante Produkte


Geschlossener Kühlturm
Chongqing Rongneng Mechanical&Electrical Equipment Co., Ltd.
Jinchan® Umweltfreundliches Goldaufbereitungsmittel
Guangxi Senhe High Technology Co., Ltd.
Stahlrohre für Raffinerie- und Kohlechemieanlagen
YANGZHOU LONTRIN ENERGY EQUIPMENT CO.,LTD.
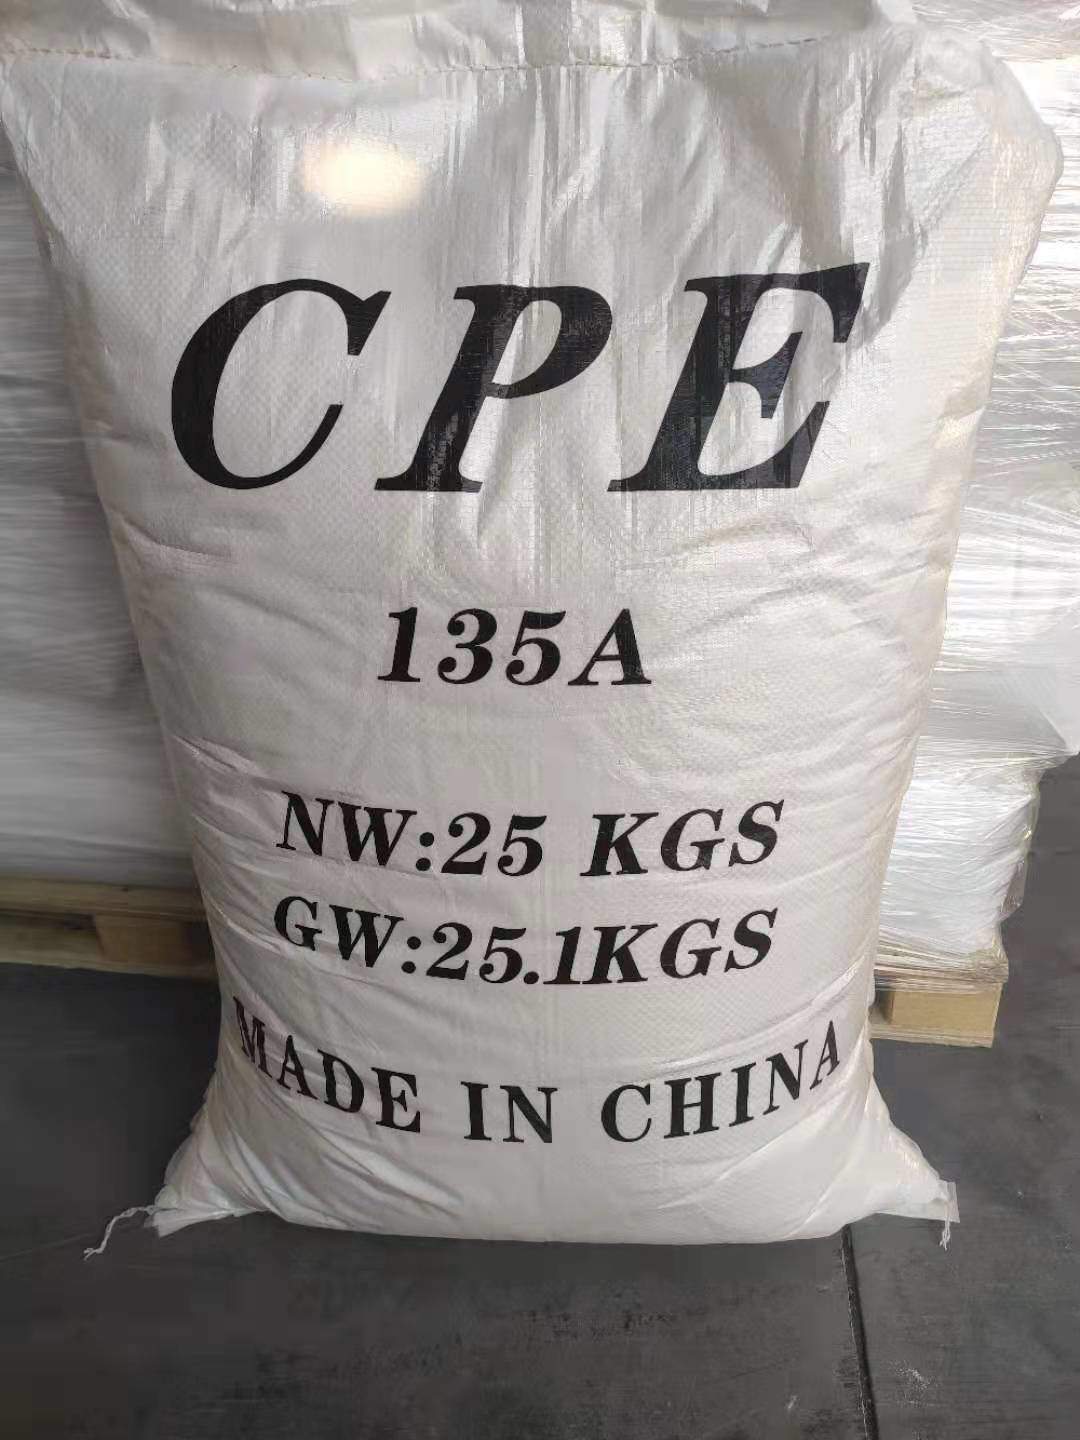
Schlagzäh modifiziertes Chloriertes Polyethylen für PVC
Gansu Jinchuan Hengxin Polymer Technology Co., Ltd.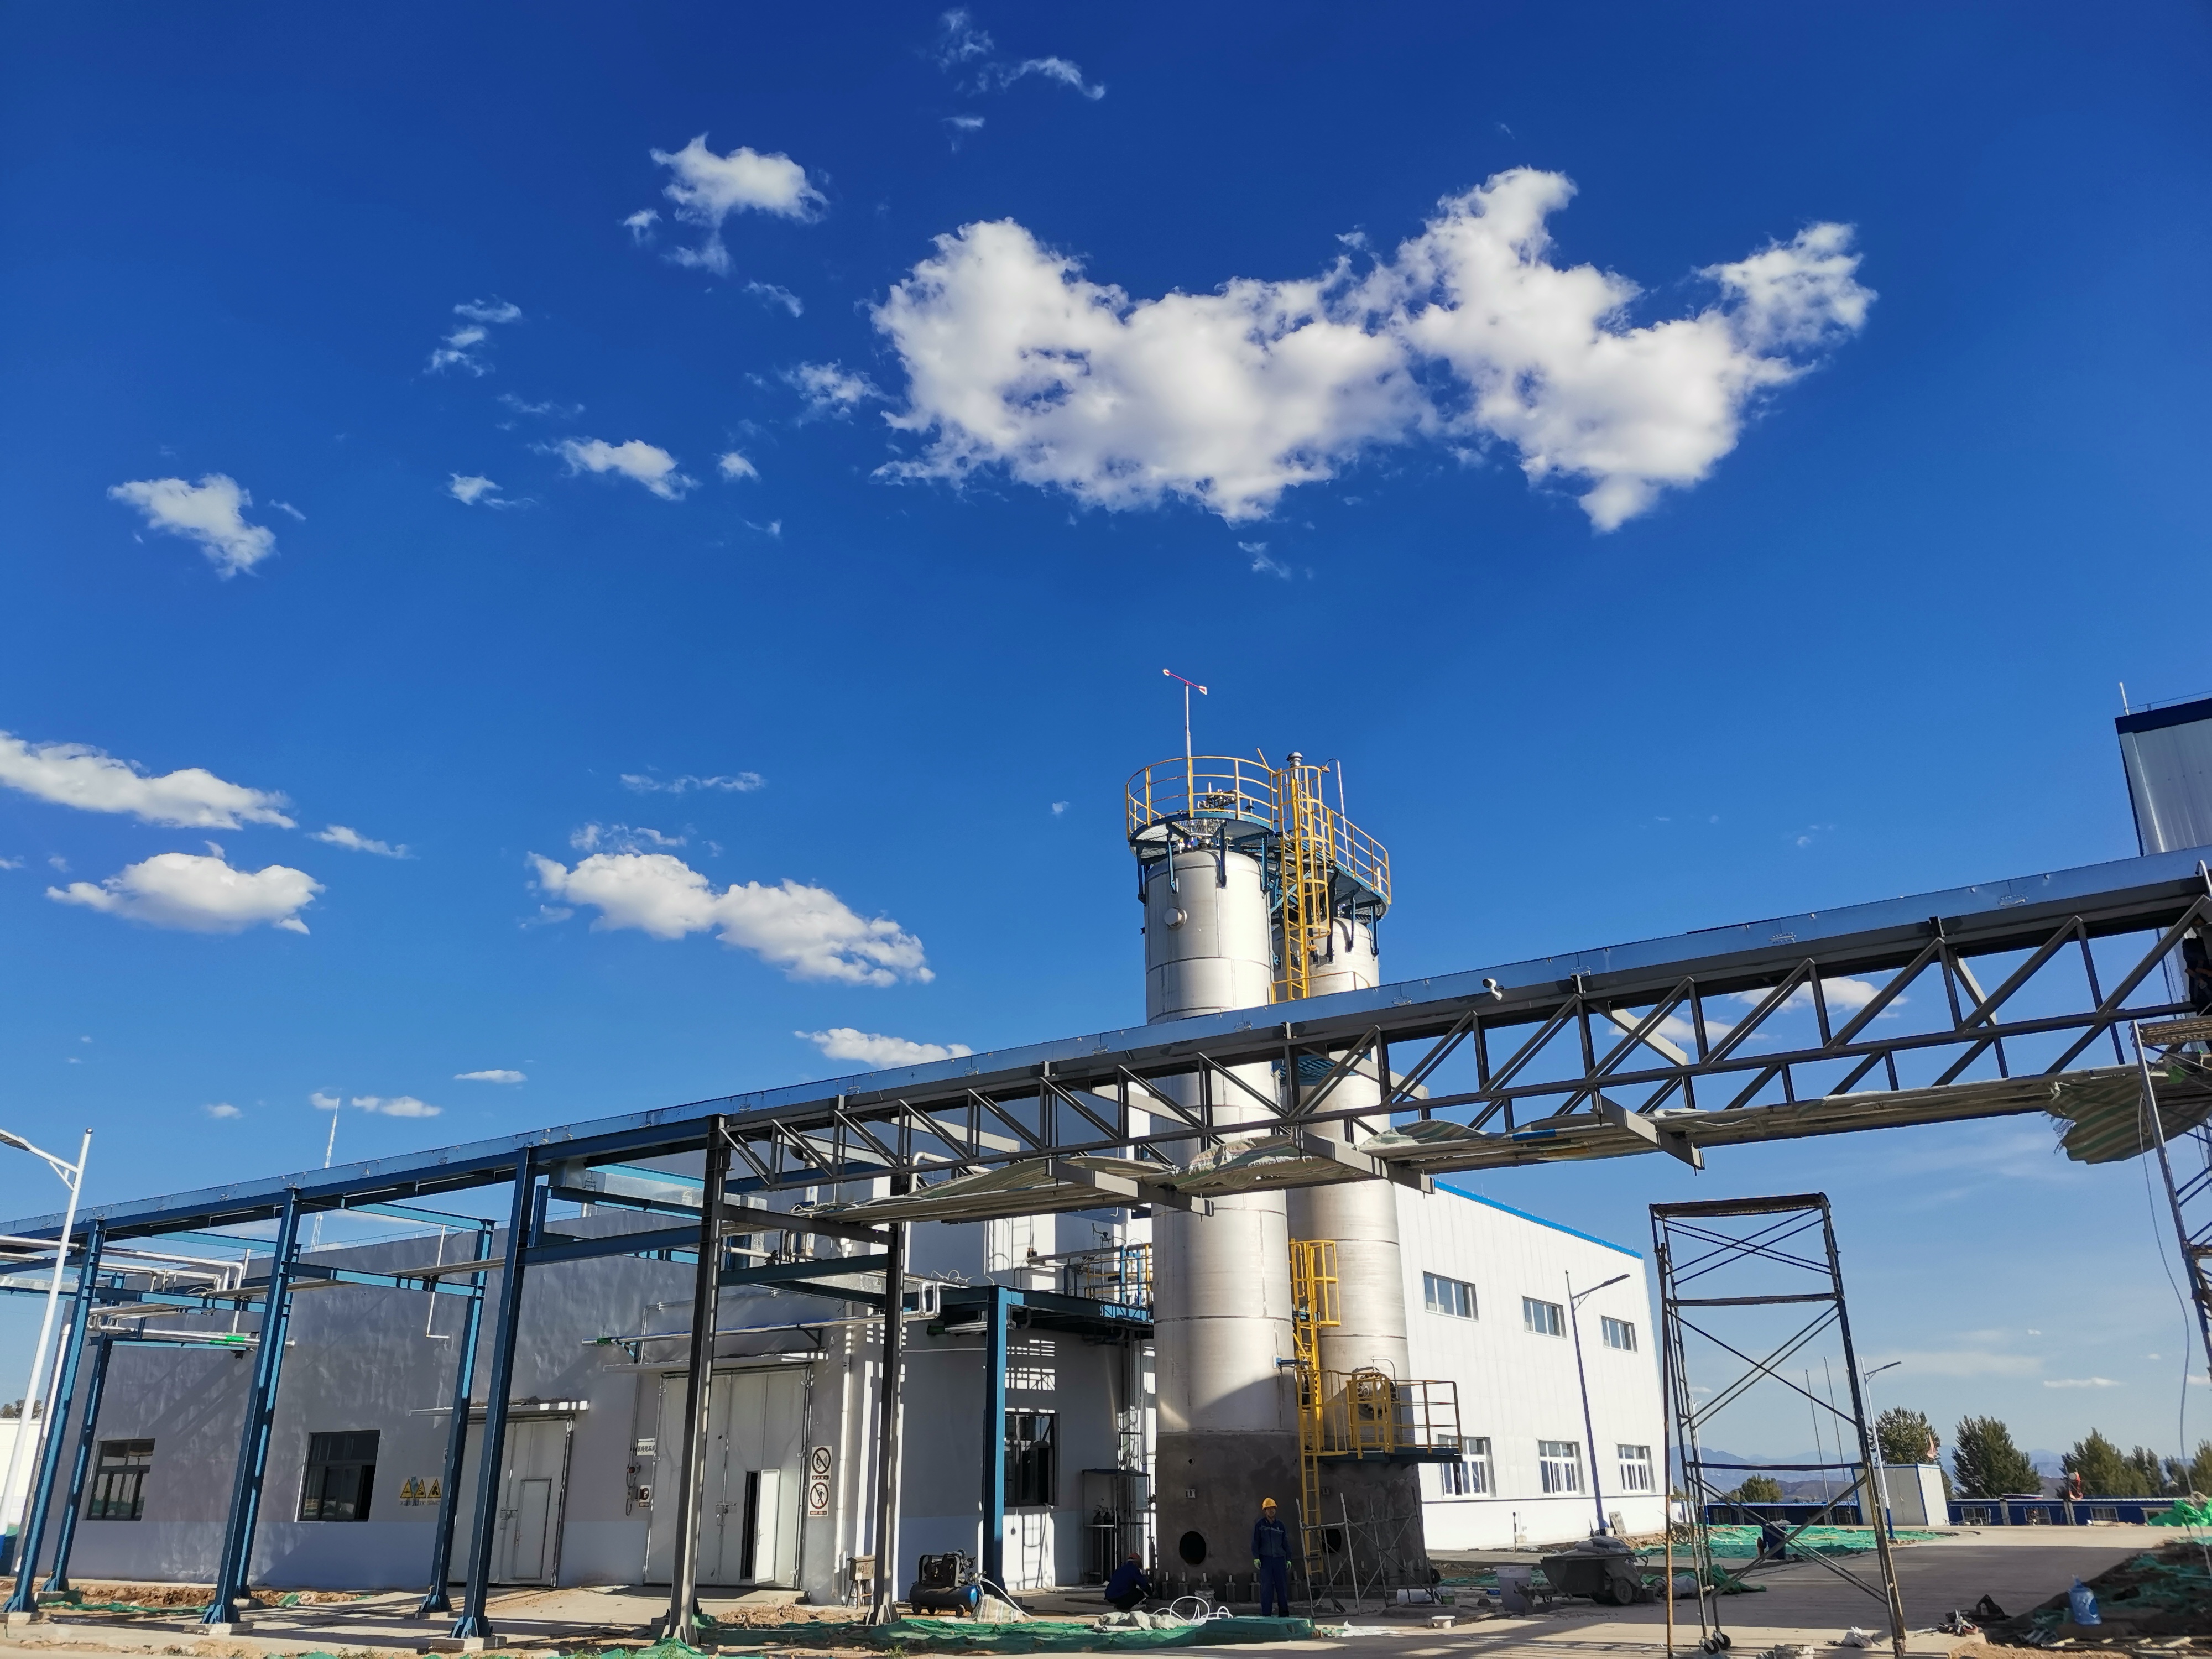
EPC von Zhangjiakou Jiaotou Shell New Energy Co., Ltd. Demonstrationsbasis für grüne Wasserstoff-Integration
Shanghai Hoto Engineering Inc.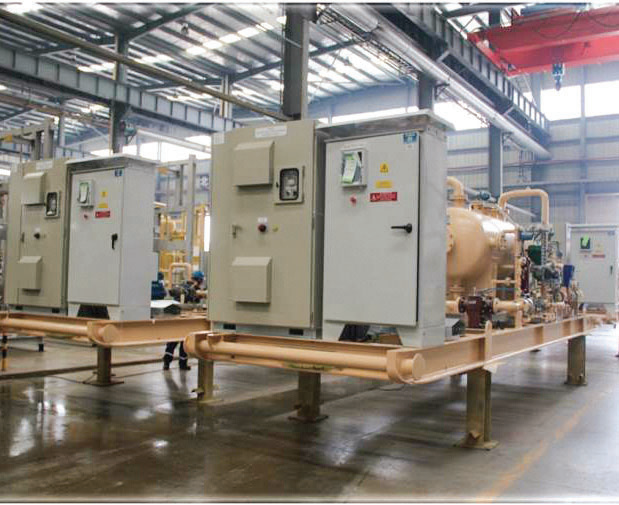

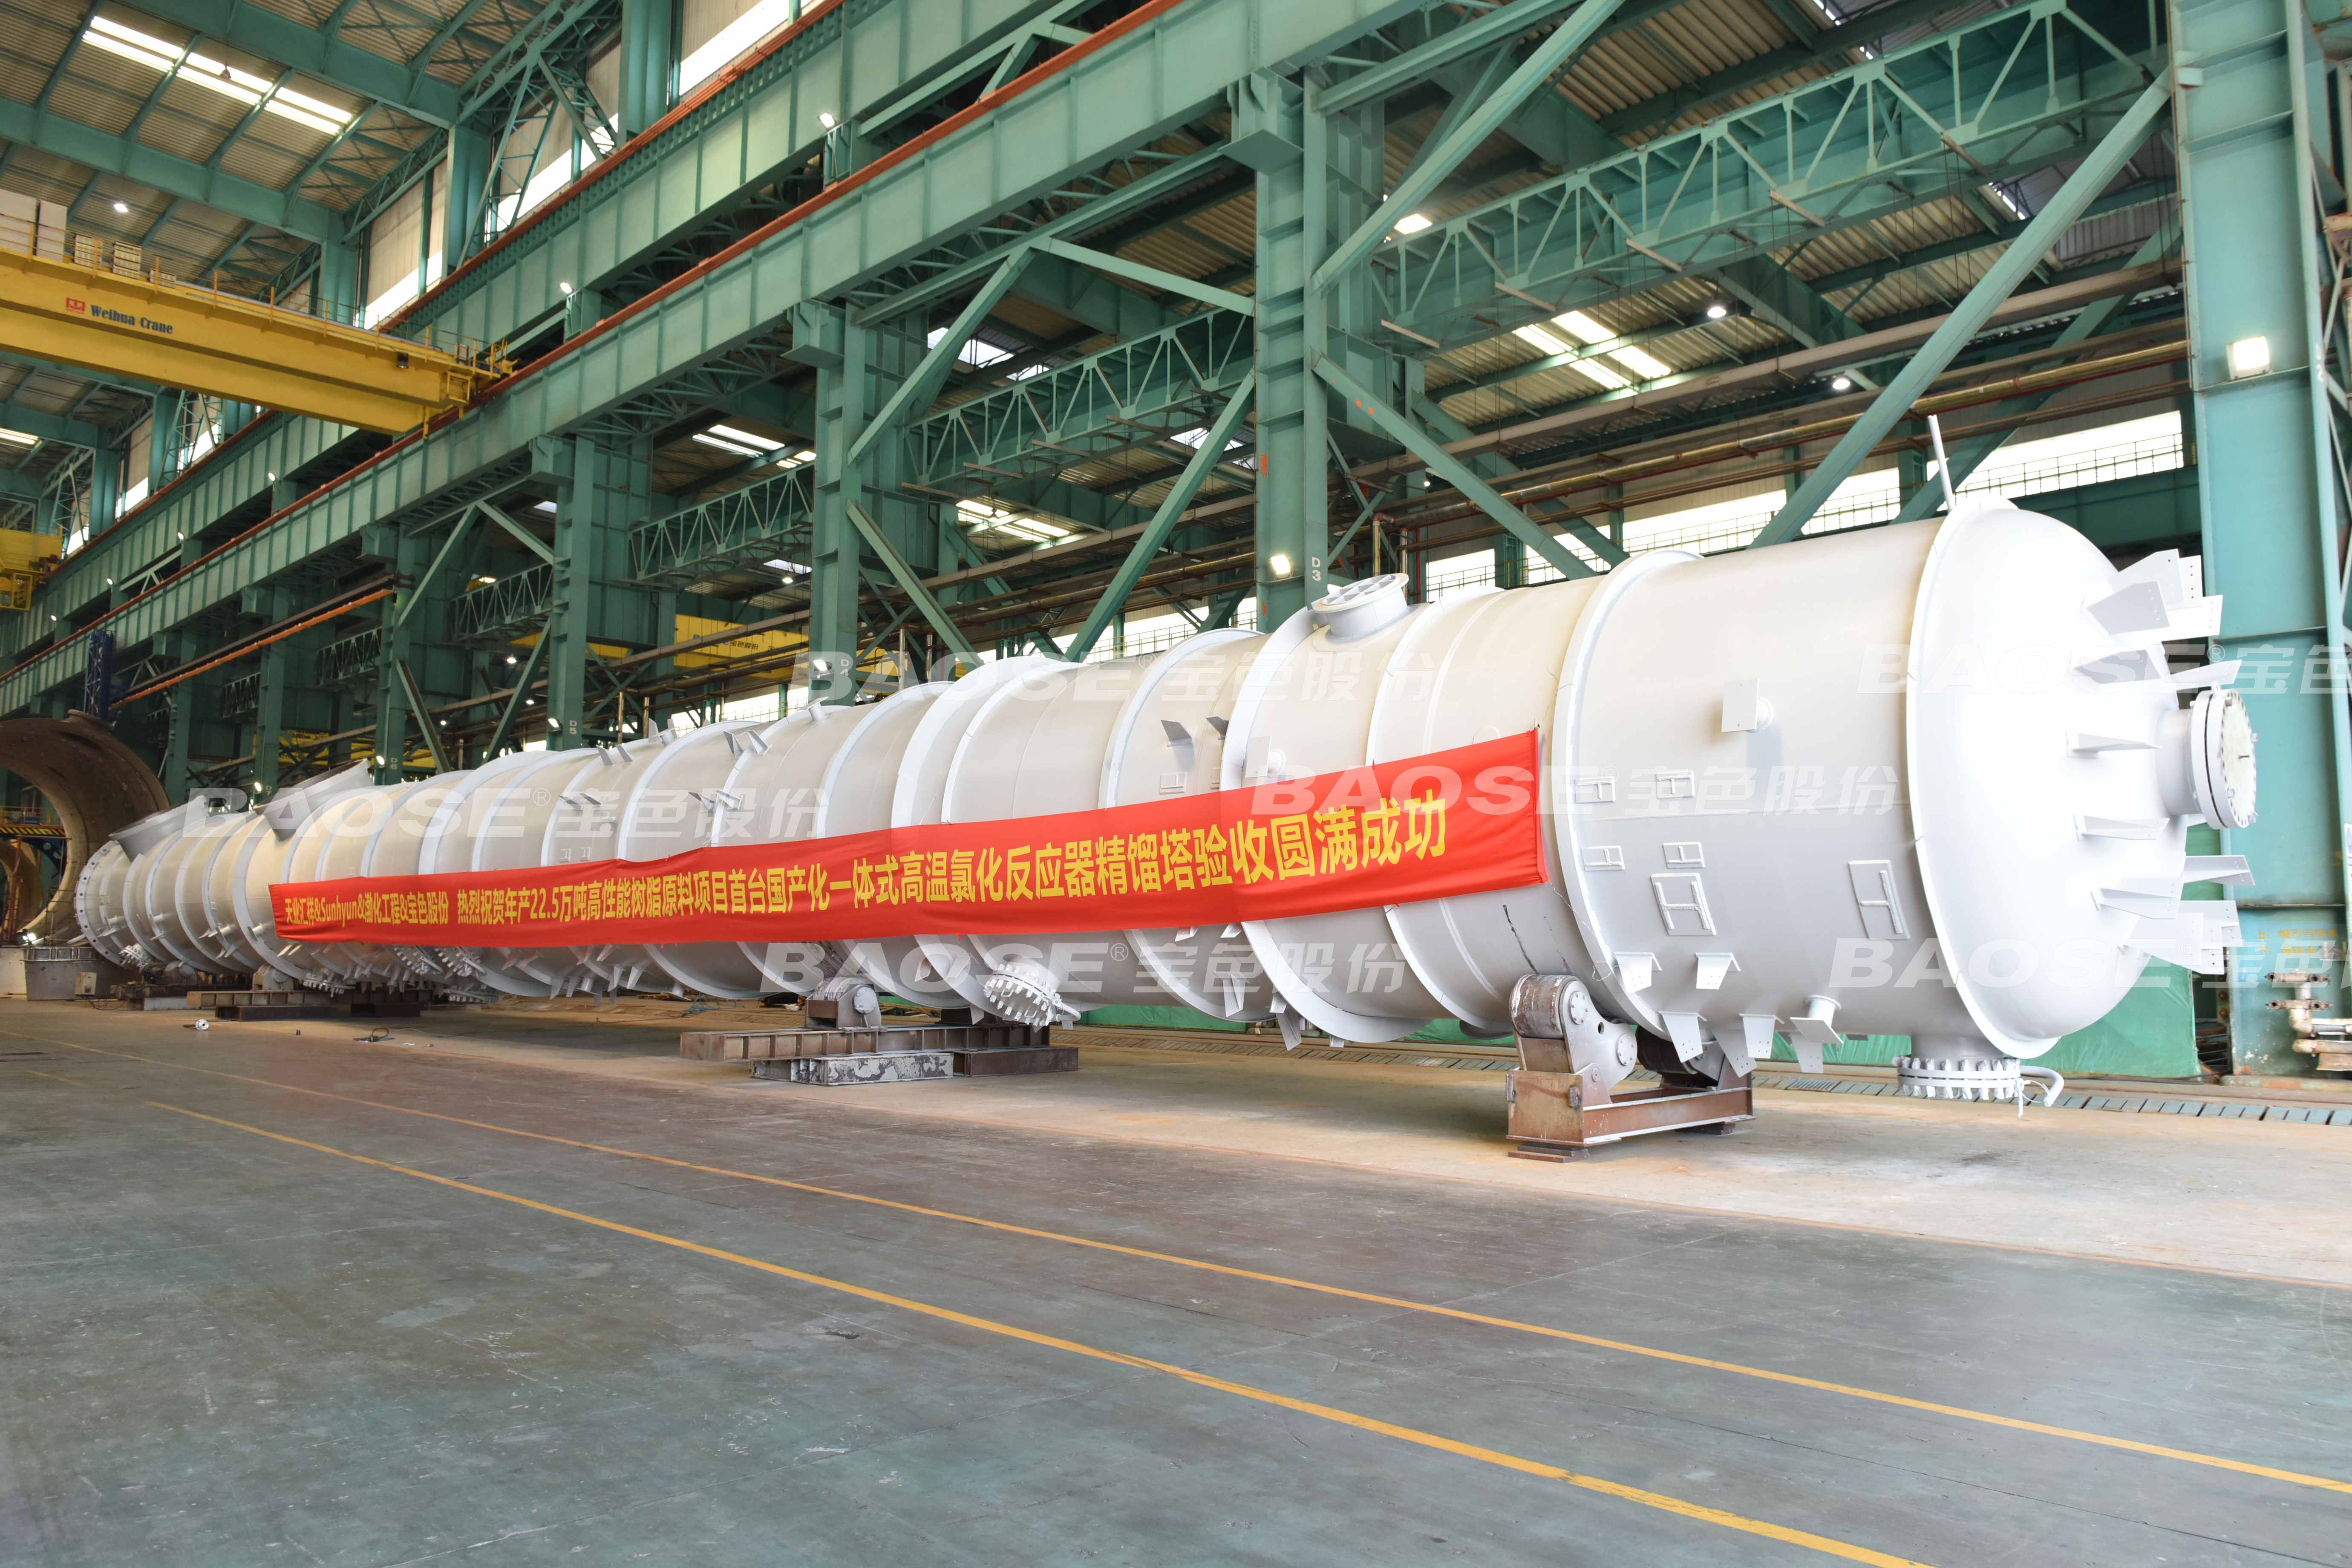
Integrierter Hochtemperatur-Chlorierungsreaktor und Destillationsturm
Nanjing Baose Co., Ltd.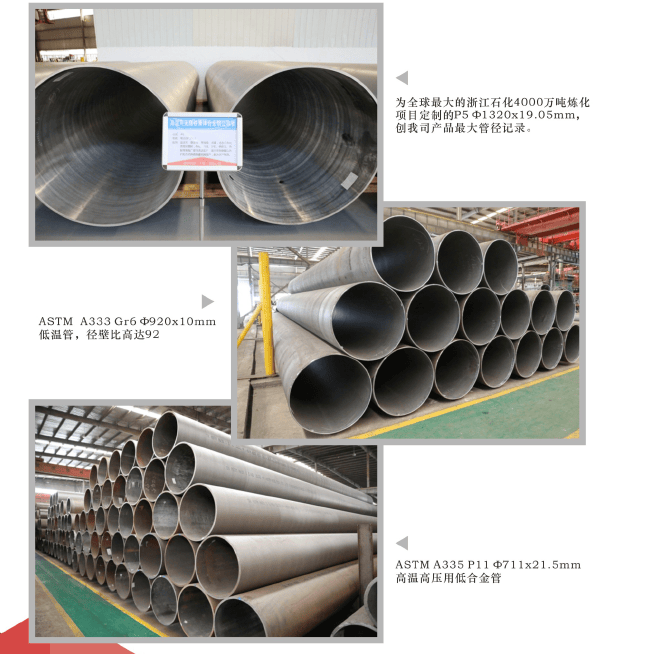
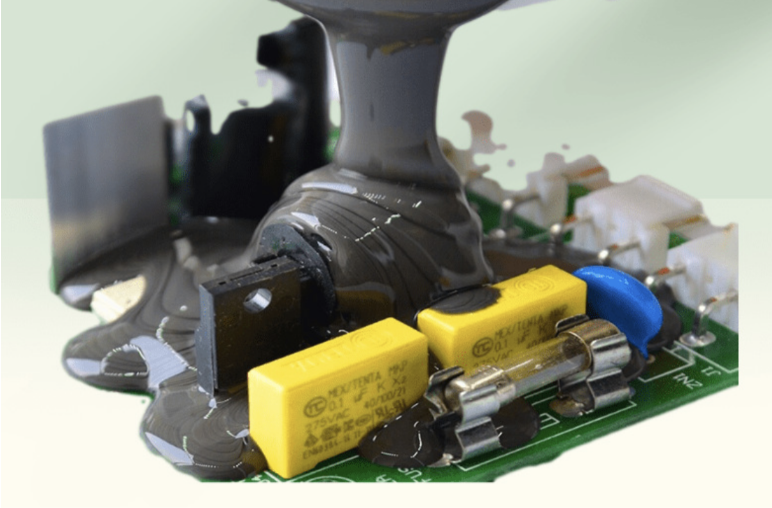
Vergusskleber mit hoher Wärmeleitfähigkeit
Nantong BESALL Sealing Technology Company., Limited