OECD: Globale Stahlüberkapazitäten könnten bis 2027 auf 721 Millionen Tonnen steigen
de.wedoany.com-Bericht: Die neueste Stahlmarktanalyse der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) zeigt, dass sich die Lücke zwischen globaler Rohstahlkapazität und tatsächlicher Nachfrage bis 2027 auf etwa 721 Millionen Tonnen ausweiten könnte, da weltweit neue Stahlprojekte kontinuierlich vorangetrieben werden und das Nachfragewachstum relativ begrenzt bleibt. Die OECD weist darauf hin, dass sich die neuen Kapazitäten hauptsächlich auf Asien, den Nahen Osten und andere Schwellenmärkte konzentrieren und das Risiko eines Angebots-Nachfrage-Ungleichgewichts in der globalen Stahlindustrie weiter zunimmt.
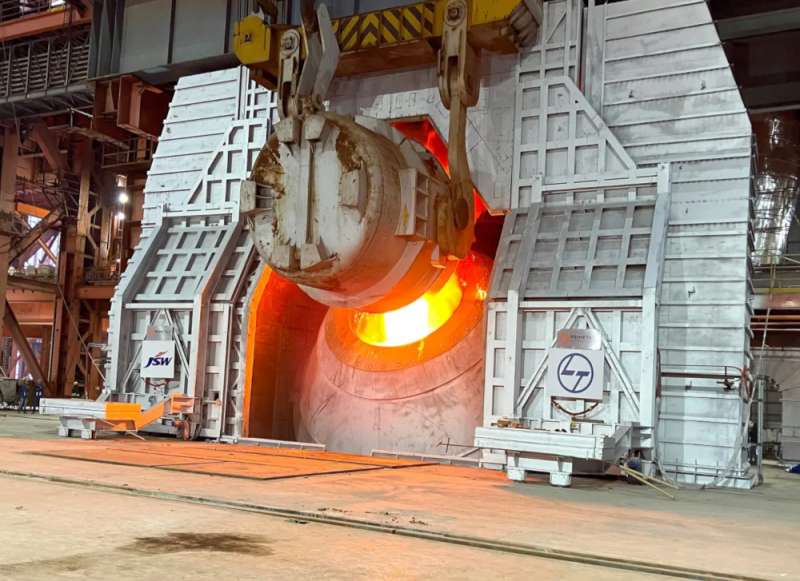
Den OECD-Statistiken zufolge befinden sich in den kommenden Jahren noch zahlreiche neue Stahlprojekte in der Planungs-, Bau- oder Inbetriebnahmephase, von denen ein erheblicher Teil auf die traditionelle Hochofen-Konverter-Route setzt. Wenn kontinuierlich neue Angebote auf den Markt gelangen, könnte die durchschnittliche Kapazitätsauslastung der globalen Stahlwerke weiter unter Druck geraten, und auch der Preiswettbewerb sowie der Exportdruck werden entsprechend zunehmen.
Überkapazitäten könnten zudem die finanzielle Fähigkeit von Stahlunternehmen beeinträchtigen, Investitionen in kohlenstoffarme Technologien voranzutreiben. Projekte wie Direktreduktionseisen, Elektrolichtbogenöfen, wasserstoffbasierte Stahlherstellung, CO₂-Abscheidung sowie die Anbindung an erneuerbare Energien erfordern in der Regel hohe Vorabinvestitionen, während sinkende Branchengewinnmargen die Amortisationszyklen der Unternehmen verlängern und die Finanzierung großer Dekarbonisierungsprojekte erschweren.
Die OECD richtet ihr Augenmerk zugleich auf die technologische Struktur der neuen Kapazitäten. Ein Teil der neu errichteten Stahlprojekte basiert nach wie vor überwiegend auf kohleintensiven Verfahren. Wenn diese Kapazitäten in den nächsten 20 bis 30 Jahren weiter betrieben werden, erhöht sich das Risiko der Festlegung auf bestehende kohlenstoffintensive Vermögenswerte, und die späteren Kosten für die Umrüstung und Stilllegung von Anlagen steigen. Beim Übergang der globalen Stahlindustrie von der traditionellen Hochofenroute zu kohlenstoffarmen Wegen wie Elektrolichtbogenöfen und Direktreduktionseisen werden das Angebots-Nachfrage-Gleichgewicht und das Tempo der Vermögenserneuerung zu wichtigen Einschränkungen.
Die Stahlnachfrage wird derzeit hauptsächlich von Infrastruktur, verarbeitendem Gewerbe, Automobilindustrie und Bauwirtschaft getragen, doch die Nachfrageerholung in reifen Volkswirtschaften ist begrenzt, und der zusätzliche Verbrauch in einigen Schwellenmärkten reicht noch nicht aus, um die neuen Stahlkapazitäten vollständig aufzunehmen. Die OECD ist der Ansicht, dass künftige Kapazitätsanpassungen, Handelspolitik und Investitionen in kohlenstoffarme Technologien weiterhin gemeinsam die Angebots- und Nachfragestruktur der globalen Stahlindustrie beeinflussen werden.
relevante Produkte



3300V Neuer Untersetzungs-Permanentmagnetmotor (Scraper)
Qianshun permanent magnet (Tianjin) Technology Development Co., Ltd.
Schnellwechsel-Einsitzregelventil/Schnellwechsel-Hochdruck-Einsitzregelventil
Beijing Consen Automation Technology Co., Ltd.

Mobile Brech- und Siebanlage
Zoomlion Heavy Industry Science & Technology Co., Ltd.
Hochleistungs-Schraubenbohrwerkzeuge mit gleichmäßiger Wandstärke bei hohen Temperaturen
Orient Energy & Technologies Co., Ltd.
XMPYT-36/450- und XMPYT-45/450-Typen Klippenschlagwagen
Hubei Tianteng Heavy Machinery Co., Ltd.