Indiens Schrotteinfuhren sinken im ersten Halbjahr 2026 auf 2,5 Millionen Tonnen – Fünfjahrestief
de.wedoany.com-Bericht: Auf der BigMint India Ferrous Week 2026, die vom 19. bis 21. August 2026 in Kalkutta stattfand, diskutierten Branchenvertreter über die sich verändernde globale Schrotthandelslandschaft. Die Themen umfassten angespannte Versorgungslagen, veränderte Handelsrouten, Frachtunsicherheiten und die sich entwickelnde Einkaufsstrategie Indiens. Die Teilnehmer waren sich weitgehend einig, dass das weltweit handelbare Schrottangebot schrumpft und die traditionellen Exportregionen ihre politischen Rahmenbedingungen verschärfen. Indien müsse einen Ausgleich zwischen dem Ausbau der inländischen Recyclingkapazitäten und der Aufrechterhaltung von Importflexibilität finden.
Die Podiumsdiskussion wurde von Jayprakash Sahu, Geschäftsführer von BigMint, moderiert. Teilnehmer waren Arshdeep Singh, Direktor von Vital Solutions, Amit Goel, General Manager für Schrotteinkauf bei Jindal Stainless, Himanshu Shrivastava, Leiter für Betrieb und neue Projekte bei Tata Steel Recycling Business, sowie Rohit Agarwal, General Manager bei JSW Steel.
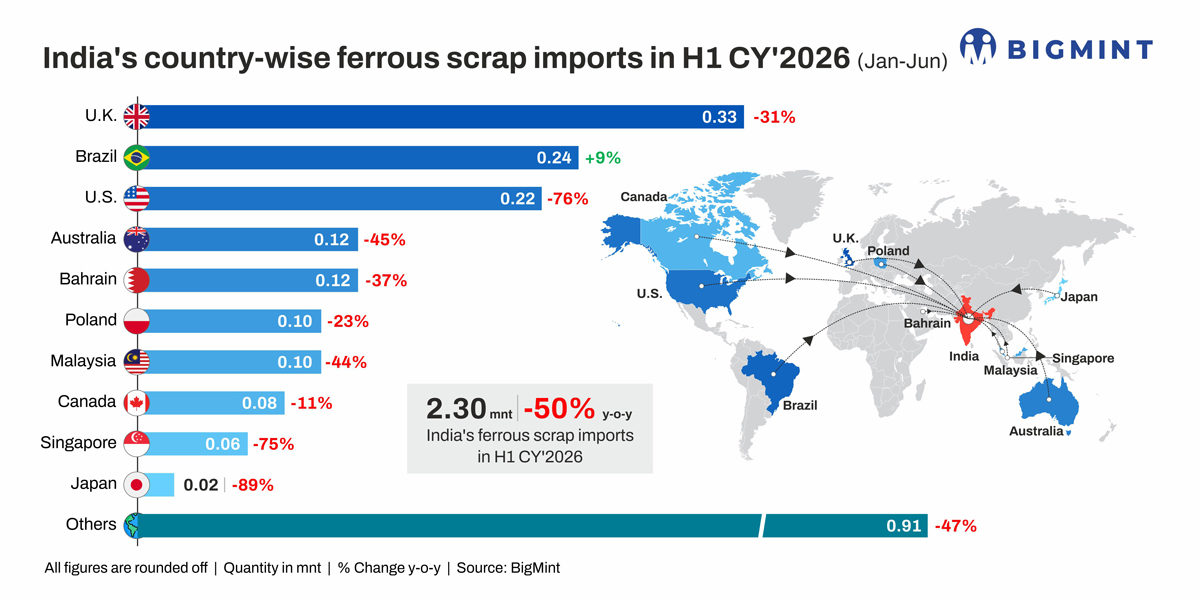
Zum globalen Schrottangebot erläuterte Arshdeep Singh, dass die endgültigen Handelsdaten für 2025 noch zusammengestellt würden, der Gesamttrend jedoch zeige, dass das international handelbare Schrottangebot sinke. Die USA und Europa machten mehr als die Hälfte der weltweiten Seeschrottexporte der Hauptlieferanten aus, verwendeten aber zunehmend mehr Schrott im Inland. In den USA sei der Export aufgrund neuer Lichtbogenofenkapazitäten, die mehr Schrott absorbieren, zurückgegangen; Europa plane ab 2027 strengere Exportkontrollen. Alternative Lieferländer wie Japan, Mexiko und Singapur könnten einen Teil der Lücke füllen, doch diese Märkte stünden selbst unter Druck durch wachsende Inlandsnachfrage und neue Kapazitäten.
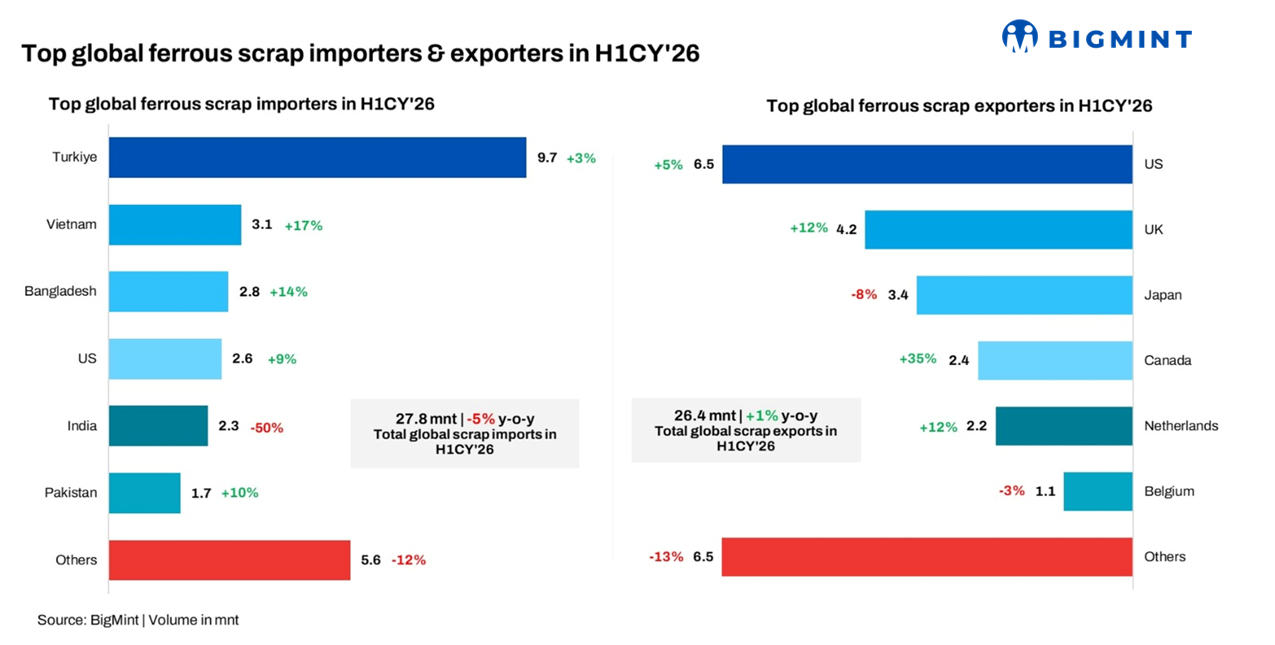
Der indische Schrottmarkt zeigt ein Muster sinkender Importe bei gleichzeitig wachsendem Verbrauch. Das inländische Schrottangebot stieg auf rund 20 Millionen Tonnen, während die Importe im ersten Halbjahr 2026 auf rund 2,5 Millionen Tonnen fielen. Laut BigMint-Marktanalyse fielen die indischen Schrotteinfuhren im ersten Halbjahr 2026 (H1CY'26) auf ein Fünfjahrestief. Die sich vergrößernde Preisdifferenz zwischen Import- und Inlandsschrott sowie der verstärkte Einsatz von direktreduziertem Eisen (DRI) verringerten die Attraktivität von Überseeschrott. Amit Goel erklärte, dies sei ein preisgetriebener Markt: Wenn Importschrott wettbewerbsfähig sei, würden indische Stahlwerke kaufen. Er merkte an, dass sich die Preisdifferenz zwischen Import und Inland in einigen Fällen auf rund 4.000 bis 5.000 Indische Rupien pro Tonne ausgeweitet habe. Die indischen Stahlwerke hätten daher den Einsatz von Inlandsschrott und direktreduziertem Eisen erhöht. Die Formalisierung des Recyclings, die Einhaltung der Waren- und Dienstleistungssteuer (GST) sowie eine höhere Transparenz bei informellem Schrott hätten das gemeldete inländische Schrottangebot erhöht.
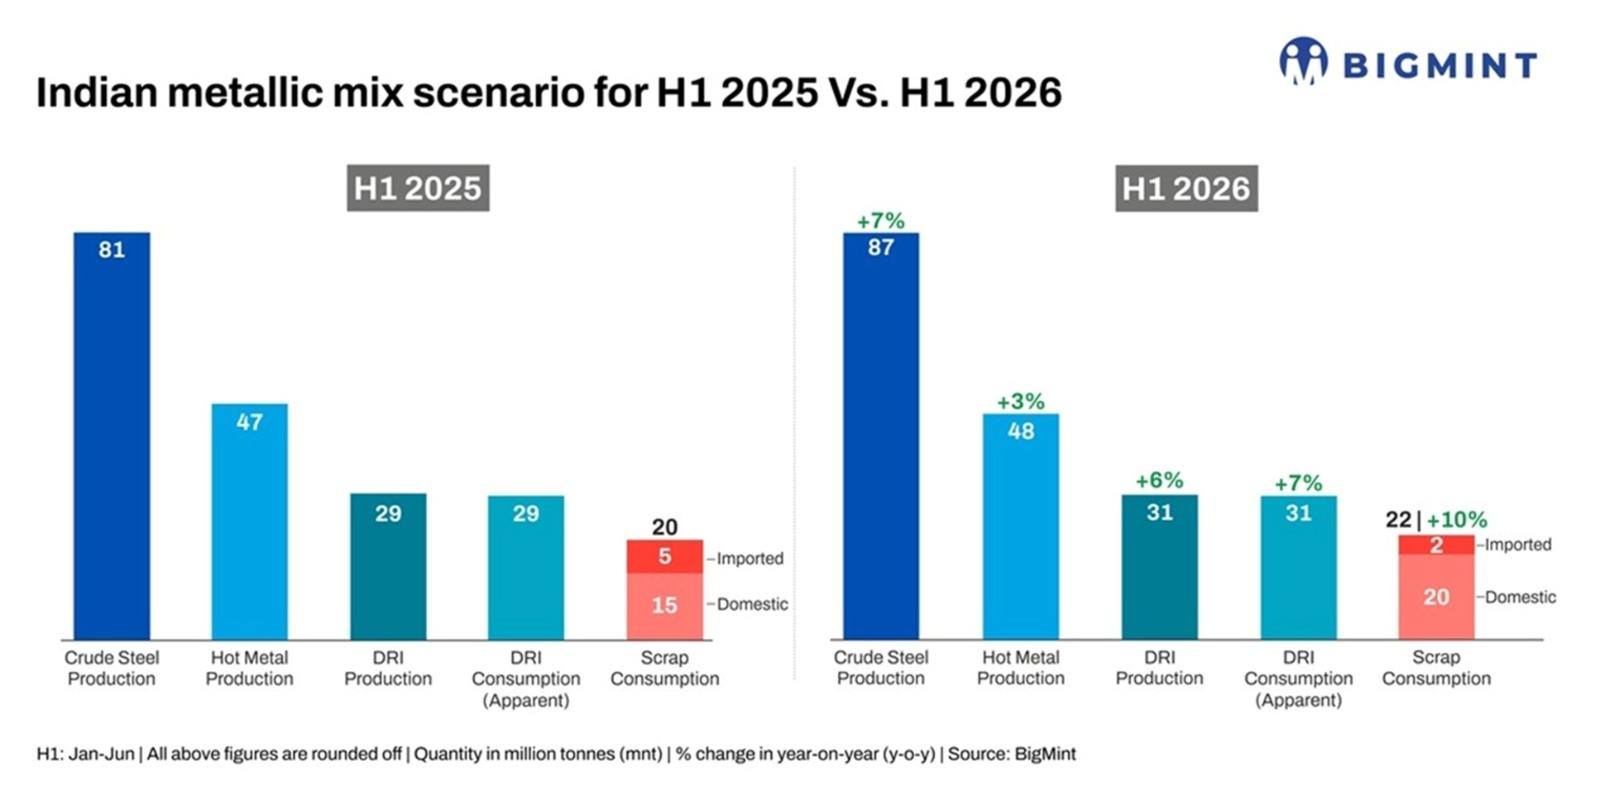
Himanshu Shrivastava verwies auf die Praxis des Tata Steel Recycling-Geschäfts und stellte fest, dass die Herausforderung Indiens nicht in der absoluten Schrottmenge liege, sondern darin, das große, über Schrotthändler, Automobilcluster und Industriezentren verstreute Recyclingnetzwerk in ein geordnetes System zu integrieren. Er sagte, wenn Käufer zu geeigneten Konditionen kaufen und dem Markt Vertrauen geben könnten, sei die Menge kein Problem. Die Recyclingeffizienz Indiens habe noch erhebliches Verbesserungspotenzial; eine höhere Formalisierung, bessere Aggregations- und Verarbeitungsinfrastruktur könnten mehr Abfallmaterial in organisierte Lieferketten bringen. Altfahrzeuge (End-of-life vehicles) gelten als zukünftiges Wachstumsfeld; Investitionen in registrierte Fahrzeugverwertungsanlagen und die Ausweitung der Fertigungsbasis könnten das langfristige inländische Schrottangebot deutlich erhöhen.
Japan hat sich zu einer wichtigen alternativen Versorgungsquelle für indische Käufer entwickelt, doch das Panel warnte davor, anzunehmen, dass japanischer Schrott die Lücke automatisch füllen werde. Japans Exporte seien in den letzten Jahren gestiegen, doch nahegelegene Märkte wie Vietnam, Bangladesch, Südkorea und Taiwan blieben aufgrund geografischer Vorteile und etablierter Beschaffungsmuster starke Konkurrenten. Arshdeep Singh wies darauf hin, dass indische Käufer die Qualität japanischen Schrotts anerkennen, die wirtschaftliche Machbarkeit jedoch der entscheidende Faktor sei. Das Panel diskutierte auch alternative Beschaffungsmöglichkeiten in Singapur, Malaysia, den Philippinen und Australien, doch jeder Markt habe seine eigenen Grenzen. Mehrere traditionelle Exportregionen bauten neue Lichtbogenofenkapazitäten auf, wodurch das künftige Exportangebot weiter angespannt werden könnte. Wenn Europa und die USA weniger zugänglich würden, könne sich Indien nicht auf eine einzige alternative Quelle verlassen.
Frachtkosten werden zu einem strategischen Bestandteil der indischen Schrottbeschaffung und machen etwa 20 % des CIF-Wertes aus. Störungen im Roten Meer, längere Routen, Schiffsengpässe, gestiegene Versicherungsprämien und geopolitische Risiken haben die Transportkosten und die Volatilität erhöht. Arshdeep Singh wies zugleich darauf hin, dass die nach der Pandemie aufgelaufenen weltweit hohen Schiffsbestellungen, sobald sie auf den Markt kommen, zu Überkapazitäten führen könnten. Für indische Käufer wird empfohlen, Flexibilität zwischen Containertransport und Massengutbeschaffung zu wahren.
Zur Beschaffungsstrategie vertrat Amit Goel die Ansicht, dass verschiedene Stahlhersteller unterschiedliche Ansätze benötigten: Integrierte Stahlproduzenten, bei denen Schrott einen kleineren Anteil des metallischen Einsatzmaterials ausmacht, neigten dazu, leicht höhere Preise für gesicherte langfristige Lieferungen zu zahlen; große Handelsunternehmen mit eigener Stahlproduktion legten ebenfalls Wert auf Versorgungssicherheit; kleinere Sekundärstahlhersteller seien besser als flexible Spotkäufer positioniert. Der Schrottpreis werde letztlich rückwärts vom Fertigstahlmarkt bestimmt. Zu Investitionen in Übersee-Schrottverarbeitungsanlagen war sich das Panel weitgehend einig, dass integrierte Stahlproduzenten und große Unternehmen selektiv von Joint Ventures oder Investitionen profitieren könnten, da solche Anlagen eine bessere Kontrolle über Qualität, Menge und Lieferkonsistenz ermöglichten. Aufgrund von Kapitalanforderungen, Logistikkosten und Betriebsrisiken sei eine Übersee-Integration jedoch nicht für alle Käufer geeignet; kleine und mittlere Stahlwerke könnten zunächst ihre inländischen Recycling- und Verarbeitungskapazitäten stärken. Ein zentraler Diskussionspunkt war, dass Stahlwerke bei Direktlieferungen strenge Qualitäts- und Größenspezifikationen verlangen, während Verarbeitungsanlagen ein breiteres Spektrum an Schrottmaterial verarbeiten und in nutzbaren Schrott umwandeln können. Eine stärkere Kontrolle der Lieferkette könne daher die Beschaffungssicherheit erhöhen.
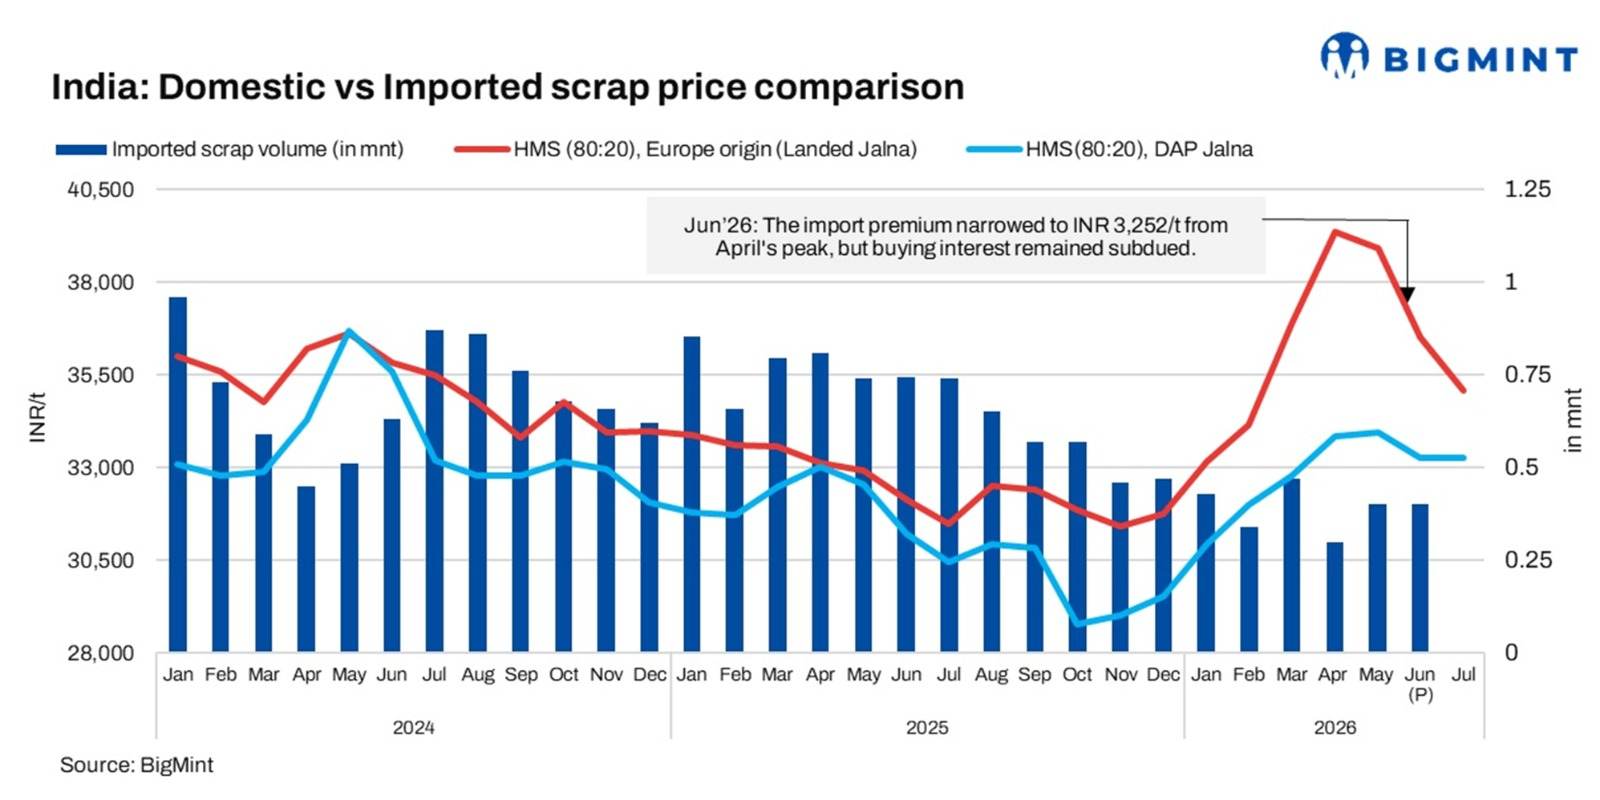
Rohit Agarwal betonte, dass der formelle Teil des indischen Inlandsschrottmarktes auf etwa 75 % bis 80 % geschätzt werde, während die restlichen 20 % bis 25 % weiterhin informell blieben. Die Schrottrecyclingeffizienz liege bei etwa 75 %, was zeige, dass noch Raum bestehe, mehr Abfallmaterial in das formelle System zu integrieren. Seine Erfahrungen aus dem Tata Steel-Schrottrecyclingprojekt zeigten, dass die zentrale Herausforderung nicht unbedingt in der Angebotsmenge liege, sondern im Aufbau effizienter Sammelnetzwerke und darin, Lieferanten durch geeignete Einkaufskonditionen Vertrauen zu geben. Der aktuelle Importrückgang sei hauptsächlich auf die Preiswettbewerbsfähigkeit zurückzuführen; Importschrott sei etwa 4.000 bis 5.000 Indische Rupien pro Tonne teurer als Inlandsschrott, was Stahlwerke klar dazu veranlasse, lokal zu beschaffen. Importe würden jedoch weiterhin eine Rolle spielen: Wenn die Weltmarktpreise wettbewerbsfähig seien und sich die Preisdifferenz verringere, könnten Käufer schnell auf Importe umsteigen. Dies spiegele die Flexibilität des indischen Beschaffungsmarktes wider und keine strukturelle Abkehr von Importen.
Die Konferenz kam zu dem Schluss, dass Indiens Schrottstrategie einen Ausgleich zwischen der Stärkung des Inlandsangebots und der Aufrechterhaltung von Importflexibilität finden müsse. Die Diskussion wies darauf hin, dass die inländische Schrottnachfrage Indiens im Geschäftsjahr 2030 (FY'30) voraussichtlich rund 62 Millionen Tonnen betragen werde, während das Angebot bei rund 47 Millionen Tonnen liege; die Lücke müsse weiterhin durch Importe gedeckt werden. Die Schrottsicherheit Indiens werde vom Ausbaugrad des Recyclingsystems, der Qualitätsinfrastruktur, der Frachtflexibilität und den Lieferantenbeziehungen abhängen, sodass Käufer je nach Marktlage zwischen inländischen und importierten metallischen Einsatzstoffen wechseln könnten.
relevante Produkte

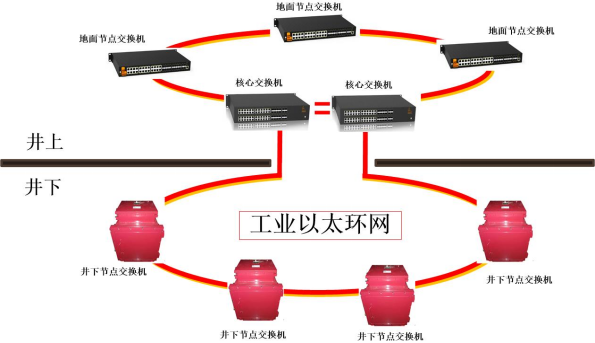
Bergbautechnisches explosionsgeschützte und intrinsisch sichere industrielle Ethernet-Ringnetz (10-Gigabit/Gigabit)
Chongqing Mas Sci&Tech Co., Ltd.
Sechskantmuttern aus Edelstahl
SHAOXING SUNNY HIGH STRENGTH FASTENERS CO., LTD.

3300V Neuer Untersetzungs-Permanentmagnetmotor (Scraper)
Qianshun permanent magnet (Tianjin) Technology Development Co., Ltd.
XMPYT-36/450- und XMPYT-45/450-Typen Klippenschlagwagen
Hubei Tianteng Heavy Machinery Co., Ltd.
CYTJ45/2 Hydraulischer Grubenbohrwagen
Zhangjiakou Xuanhua Huatai Mining And Metallurgical Machinery Co., Ltd.
Hochleistungs-Schraubenbohrwerkzeuge mit gleichmäßiger Wandstärke bei hohen Temperaturen
Orient Energy & Technologies Co., Ltd.
Mobile Brech- und Siebanlage
Zoomlion Heavy Industry Science & Technology Co., Ltd.
Intelligenter hydraulischer Kreiselbrecher der CLX-Serie
Guangdong CHUANGLI intelligent machinery Equipment Co., LTD