Der wahre Engpass beim US-Stromausbau: Die Nachfrage ist nicht das Problem, die Umsetzungsfähigkeit ist entscheidend
de.wedoany.com-Bericht: Die US-amerikanische Strominfrastruktur tritt in einen seit zwei Jahrzehnten seltenen anhaltenden Expansionszyklus ein. Der kürzlich veröffentlichte Sonderbericht „Charging America: Bauopportunitäten im US-Stromausbau 2025–2030" des Forschungsinstituts MSI Economics unter dem Dach von MOCA Systems, Inc. (MSI) stellt fest, dass die jährlichen Bauausgaben in den USA für die Stromerzeugungsbereiche Erdgas, Solar, Wind und Kernkraft bis 2030 voraussichtlich von etwa 70 Milliarden US-Dollar im Jahr 2025 auf rund 150 Milliarden US-Dollar steigen werden, was kumulierten Bauausgaben von nahezu 691 Milliarden US-Dollar über sechs Jahre entspricht.
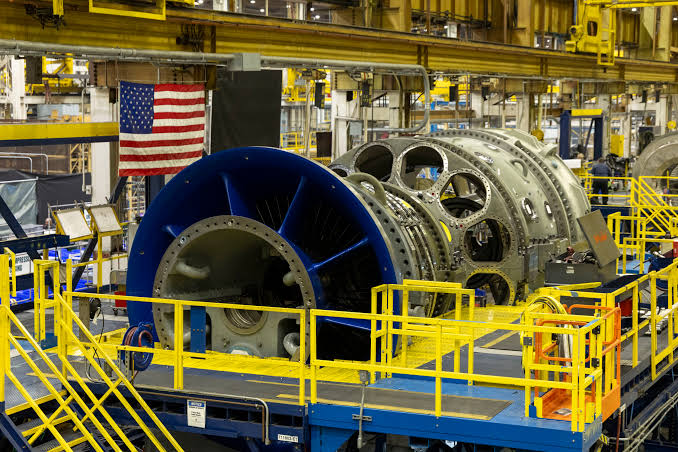
Diese Zahl zeigt, dass es der US-Strombranche nicht an Nachfrage mangelt. Was in den kommenden Jahren tatsächlich darüber entscheidet, ob die USA den Stromausbau abschließen können, ist nicht mehr die Frage, „ob es Projekte gibt", sondern „ob Projekte umgesetzt werden können". Lieferzeiten für Ausrüstung, Warteschlangen beim Netzanschluss, Verfügbarkeit qualifizierter Arbeitskräfte und Kapitalbereitstellung werden zu den zentralen Variablen, die das Tempo des US-Stromausbaus begrenzen.
I. Nachfrageseite: Rechenzentren und fortschrittliche Fertigung gestalten die Stromwachstumskurve neu
In den vergangenen zwei Jahrzehnten war das US-Stromnachfragewachstum insgesamt relativ moderat. Doch diese Lage verändert sich. Der MSI-Economics-Bericht stellt fest, dass das angekündigte Investitionsvolumen in Rechenzentren und fortschrittliche Fertigung 1,66 Billionen US-Dollar erreicht hat, was die Stromnachfrage auf Versorgerebene in eine Phase anhaltenden Wachstums führt.
Hinter diesem Wandel stehen zwei wichtige Trends.
Erstens hat die rasche Entwicklung von künstlicher Intelligenz, Cloud-Computing und digitaler Wirtschaft Rechenzentren zu einer bedeutenden Quelle zusätzlicher Stromnachfrage gemacht. Große Rechenzentren verbrauchen nicht nur viel Strom, sondern stellen auch extrem hohe Anforderungen an Versorgungsstabilität, Kontinuität und Redundanzfähigkeit. Das traditionelle Stromplanungsmodell, das hauptsächlich auf Wohn-, Gewerbe- und normale Industrielasten ausgerichtet war, sieht sich nun einer konzentrierteren, intensiveren und schneller wachsenden neuen Lastart gegenüber.
Zweitens treiben die Rückverlagerung der US-Fertigungsindustrie und erhöhte Investitionen in fortschrittliche Fertigung die Stromnachfrage ebenfalls in die Höhe. Branchen wie Halbleiter, Batterien und saubere Energieausrüstung weisen häufig hohe Kapitalintensität und hohen Energieverbrauch auf und stellen höhere Anforderungen an die Belastbarkeit regionaler Stromnetze. Daher ist der Stromausbau nicht nur ein Energiethema, sondern bereits eine Grundvoraussetzung für industriellen Wettbewerb und regionale Wirtschaftsentwicklung.
Aus dieser Perspektive ist die Expansion des US-Stromausbaus keine kurzfristige Schwankung, sondern eine Neuallokation der Infrastruktur infolge des Wandels der Industriestruktur.
II. Regionale Struktur: Texas wird zum Wachstumszentrum, aber der Druck konzentriert sich dort am stärksten
Der Bericht zeigt, dass bis 2030 87 % der impliziten Bauausgaben für Stromerzeugung in den USA auf drei Verbundnetzregionen konzentriert sein werden, wobei der ERCOT-Markt in Texas fast die Hälfte des Wachstums beisteuert. Obwohl die Spitzennachfrage von ERCOT geringer ist als die der PJM-Region im Mittelatlantik und der MISO-Region im Mittleren Westen, ist ihre Wachstumsrate etwa dreimal so hoch wie die der beiden anderen.
Dass Texas zum Brennpunkt des US-Stromausbaus wird, ist nicht überraschend. Der Bundesstaat verfügt über Landressourcen, eine energieindustrielle Basis, relativ schnelle Projektgenehmigungsmechanismen und eine große Nachfrage aus Industrie- und Rechenzentrumsinvestitionen. Texas war zudem lange ein wichtiger Markt für US-Wind-, Solar- und Erdgasstromerzeugung, mit hohem Marktgrad und relativ schneller Investitionsreaktion.
Doch schnelles Wachstum bedeutet auch konzentrierte Risiken. Das texanische Stromnetz hat in der Vergangenheit bei Extremwetter Schwächen bei der Zuverlässigkeit offenbart. Wenn neuer Kraftwerksbau, Übertragungsnetzausbau, Speicherkonfiguration und Lastmanagement nicht synchron voranschreiten, könnte sich die angespannte Stromversorgung von einem gelegentlichen Problem zu einem strukturellen Druck entwickeln.
Das texanische Beispiel zeigt daher, dass beim Stromausbau nicht nur die installierte Leistung, sondern auch die Systemresilienz betrachtet werden muss. Wenn zusätzliche Erzeugungskapazität nicht effektiv ins Netz integriert, dispatcht und stabil betrieben werden kann, lässt sie sich nur schwer in eine tatsächlich nutzbare Versorgungssicherheit umwandeln.
III. Angebotsengpässe: Ausrüstungsmangel ist dringlicher als Finanzierung und Genehmigung
Eine zentrale Einschätzung von MSI Economics lautet: Die wichtigste Einschränkung des aktuellen US-Stromausbaus ist weder die Finanzierung noch die Genehmigung, sondern die Ausrüstungsversorgung und die Umsetzungsfähigkeit.
Der Bericht stellt fest, dass die Lieferzeit für große Transformatoren inzwischen bis zu 128 Wochen beträgt und schwere Gasturbinen von der Bestellung bis zum kommerziellen Betrieb fünf bis sieben Jahre benötigen können. Gleichzeitig ist die inländische Lieferfähigkeit begrenzt, und etwa die Hälfte der vorgelagerten Verzögerungen steht in direktem Zusammenhang mit Engpässen bei Transformatoren und Schaltanlagen.
Das bedeutet, dass selbst wenn ein Projekt Finanzierung, Land und Marktnachfrage erhält, der Baubeginn oder die Inbetriebnahme verzögert werden kann, weil kritische Ausrüstung nicht rechtzeitig geliefert wird. Stromprojekte sind stark kettenförmig strukturiert: Die Verzögerung eines großen Transformators, einer Schaltanlage oder eines Gasturbinensatzes kann den gesamten Projektzeitplan beeinflussen.
Ausrüstungsengpässe haben zudem Ketteneffekte. Einerseits treiben längere Lieferzeiten die Projektkosten in die Höhe und zwingen Entwickler, Ausrüstung frühzeitig zu sichern und höhere Aufschläge zu zahlen; andererseits erhöht die gestiegene Unsicherheit den Druck auf die Finanzierungsstruktur, da Investoren stärker darauf achten, ob ein Projekt planmäßig Cashflows generieren kann.
Dies zeigt, dass sich der Wettbewerbsschwerpunkt beim US-Stromausbau von „Projekte sichern" zu „Lieferketten sichern" verschiebt. Wer langzyklische Ausrüstung früher sichern kann, hat in den kommenden Jahren bessere Chancen auf einen Vorsprung beim Ausbau.
IV. Technologiepfade: Solar wächst am schnellsten, Erdgas bleibt die Zuverlässigkeitsstütze
Der Bericht prognostiziert, dass Solar bei den zusätzlichen Kapazitäten dominieren wird, mit etwa 74 % des Kapazitätszuwachses und den niedrigsten Kosten pro Megawatt. Dies spiegelt wider, dass Solar auf Versorgerebene in den USA weiterhin deutliche Kosten- und Skalenvorteile beim Ausbau besitzt.
Doch Solar hat auch natürliche Grenzen. Seine Erzeugung ist von Wetter und Tageszyklus abhängig und erfordert die Abstimmung mit Speichern, Übertragungsnetzen und Dispatch-Systemen. Für kontinuierliche Lasten wie Rechenzentren und fortschrittliche Fertigung ist es schwierig, allein durch intermittierende Stromquellen die hohen Zuverlässigkeitsanforderungen zu erfüllen.
Daher gilt Erdgasstromerzeugung weiterhin als die realistischste Expansionsoption unter den dispatchbaren Stromquellen. Der Bericht stellt fest, dass Erdgas die einzige dispatchbare Stromquelle ist, die substanziell expandiert, und zugleich der einzige Technologiepfad mit steigenden Kosten pro Megawatt – seit 2022 ein Kostenanstieg von etwa 28 %. Dies spiegelt die Knappheit von Gasturbinenausrüstung, steigende Baukosten und zunehmenden Projektwettbewerb wider.
Kernkraft spielt eine komplexere Rolle. Der Bericht erwähnt, dass die Kosten pro Megawatt bei Kernkraft etwa das Sechs- bis Siebenfache von Solar auf Versorgerebene betragen, und die US-Energieinformationsbehörde (EIA) erwartet, dass vor 2030 keine neue Kernkraft in Betrieb gehen wird. Doch Kernkraft verfügt über eine kontinuierliche Ausgangsleistung von 85 % bis 95 % und ist eine der wenigen Technologien, die dauerhaft stabile kohlenstoffarme Elektrizität liefern können. Obwohl der kurzfristige Beitrag begrenzt ist, besitzt Kernkraft daher weiterhin strategischen Wert.
Dies zeigt, dass die US-Stromwende nicht einfach eine „Ablösung traditioneller Energie durch neue Energie" ist, sondern eine Suche nach Balance zwischen Kosten, Zuverlässigkeit, Kohlenstoffemissionen und Bauzyklen.
V. Kapitallogik: Investitionen verschieben sich von der Jagd nach Nachfrage zur Sicherung von Liefergewissheit
Da das Stromnachfragewachstum klarer wird, passt auch der Kapitalmarkt seine Strategie an. Der Bericht stellt fest, dass private Investmentinstitutionen wie Blackstone und Brookfield zunehmend Eigentum an Erzeugungsanlagen mit Endverbrauchsstromnachfrage verbinden und dies durch 15- bis 20-jährige Stromabnahmeverträge absichern. Gleichzeitig werden etwa 30 Milliarden US-Dollar an Krediten für saubere Energie in Richtung Erdgas und Kernkraft umgeschichtet.
Dieser Wandel spiegelt die Wertschätzung des Kapitals für „Gewissheit" wider. Stromausbauprojekte sind kapitalintensiv und langzyklisch, und die Investitionsrendite hängt stark davon ab, ob ein Projekt planmäßig gebaut, ans Netz angeschlossen und Strom verkauft werden kann. Langfristige Stromabnahmeverträge können helfen, Einnahmequellen für Projekte zu sichern, und großen Stromverbrauchern helfen, ihre Energiekosten zu stabilisieren.
Doch die Verlagerung des Kapitals in vorgelagerte Bereiche kann auch neue Probleme mit sich bringen. Wenn große Technologieunternehmen, Rechenzentrumsbetreiber und Kapitalinstitutionen vorrangig Stromressourcen sichern, könnte dies die ungleiche Verteilung regionaler Stromressourcen verschärfen. Öffentliche Stromsysteme müssen sowohl Industrieinvestitionen dienen als auch die Stromversorgung von Haushalten und kleinen sowie mittleren Unternehmen gewährleisten. Die Politik- und Regulierungsaufsicht muss ein Gleichgewicht zwischen Markteffizienz und öffentlicher Fairness wahren.
VI. Kernaussage: Das Bauvolumen wird verzögert, nicht eliminiert
MSI Economics ist der Ansicht, dass die US-Stromausbaunachfrage nicht verschwunden ist, sondern aufgrund begrenzter Ausrüstungs-, Netzanschluss- und Baukapazitäten aufgeschoben wurde. Hersteller erweitern ihre Produktion, doch die meisten neuen Kapazitäten werden erst 2028 und später verfügbar sein. Daher dürfte sich der US-Stromausbau von 2025 bis 2027 weiterhin in einer Phase „starker Nachfrage bei begrenzter Kapazität" befinden, wobei mehr Projekte in der zweiten Hälfte dieses Jahrzehnts konzentriert freigesetzt werden.
Diese Einschätzung verdient Beachtung. Wenn zahlreiche Projekte auf die Zeit nach 2028 verschoben und dann konzentriert begonnen werden, könnte dies erneut zu Engpässen bei Bauressourcen, Ausrüstungsversorgung und Netzanschluss führen. Mit anderen Worten: Die heutige Verzögerung könnte bei unsachgemäßem Management zu einem noch schwerwiegenderen Engpass in der Zukunft werden.
Daher geht es beim US-Stromausbau nicht einfach darum, das Investitionsvolumen zu vergrößern, sondern darum, die Fähigkeit zur Projektpriorisierung, Lieferkettenkoordination und regionenübergreifenden Netzplanung zu verbessern.
VII. Empfehlungen: Von Nachfrageorientierung zu Umsetzungssteuerung
Insgesamt befindet sich der US-Stromausbau an einem wichtigen Wendepunkt. Die Nachfrageseite wird von Rechenzentren und fortschrittlicher Fertigung getrieben, mit relativ hoher Wachstumsgewissheit; die Angebotsseite ist jedoch durch Ausrüstung, Arbeitskräfte, Netzanschluss und Kapitalrhythmus eingeschränkt. In den kommenden Jahren wird die Effizienz des Umsetzungssystems darüber entscheiden, ob die US-Stromexpansion gelingt.
Um die Umsetzungsfähigkeit des Baus zu verbessern, sind mindestens vier Ansatzpunkte erforderlich.
Erstens: Stärkung der Lieferkette für kritische Ausrüstung. Langzyklische Ausrüstung wie große Transformatoren, Schaltanlagen und Gasturbinen sollte in die strategische Industriepolitik aufgenommen werden, die inländische Fertigung sollte zur Kapazitätserweiterung ermutigt werden, und ein transparenterer Informationsmechanismus für Lieferzeiten sollte aufgebaut werden.
Zweitens: Reform des Netzanschluss-Warteschlangenmechanismus. Ausgereifte Projekte mit Finanzierung, Ausrüstung und Flächenverfügbarkeit sollten vorrangig vorangetrieben werden, um „Platzhalter"-Anträge zu reduzieren und die Effizienz des Netzanschlusses zu erhöhen.
Drittens: Koordinierte Planung des Kraftwerksmixes. Solar kann den Großteil der zusätzlichen Kapazität tragen, doch müssen gleichzeitig Speicher, Erdgas-Spitzenlastkraftwerke, Übertragungsnetze und langfristig stabile kohlenstoffarme Stromquellen entwickelt werden, um einen Rückgang der Systemzuverlässigkeit zu vermeiden.
Viertens: Verbesserung der Arbeitskräfte- und Projektmanagementfähigkeiten. Der Stromausbau ist nicht nur kapitalintensiv, sondern auch intensiv in Bezug auf professionelle Engineering-Fähigkeiten. Die Ausbildung qualifizierter Arbeitskräfte, die Optimierung des Projektmanagements und die Verbesserung der Baukoordinationseffizienz werden das Bautempo direkt beeinflussen.
Insgesamt sind die Chancen beim US-Stromausbau enorm, doch die Einschränkungen sind ebenso real. Die Einschätzung des MSI-Chefökonomen Brandon Michalski ist recht treffend: Was diese Expansionsrunde begrenzt, ist nicht die Nachfrage, sondern die Umsetzung. Die Unternehmen und Investoren, die künftig tatsächlich profitieren, sind nicht diejenigen, die einfach der Nachfrage nachjagen, sondern diejenigen, die die Kette von Ausrüstung, Netzanschluss, Arbeitskräften und Kapital durchgängig gestalten können.
Dies bietet auch der globalen Energiewende eine Lehre: In der zweiten Halbzeit des Wettbewerbs um Energieinfrastruktur geht es nicht nur um Planungsfähigkeit und Investitionsvolumen, sondern auch um Lieferketten, Projektorganisation und Systemsteuerungsfähigkeit.
relevante Produkte

Rohrleitungen für Kernkraftwerke (nukleare Klasse)
YANGZHOU LONTRIN ENERGY EQUIPMENT CO.,LTD.

Einphasiges intelligentes IoT-Elektrizitätszähler — DDZM102-Z/D
Wasion Group Limited Co., Ltd.
C-Band-Wetterradar der Serie 714CD
Chengdu Zhongdian Jinjiang Information Industry Co., Ltd.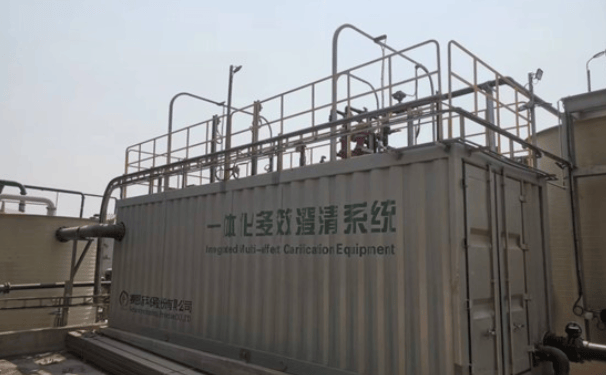
Intelligente und effiziente integrierte Ausrüstung für die Behandlung von Schwermetallabwasser
Science Environmental Protection Co., Ltd.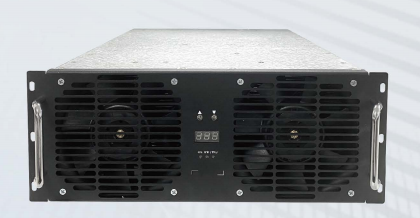
80-kW-Megawatt-Schnelllademodul TH80F10030C9
Shijiazhuang Tonhe Electronics Technologies Co., Ltd.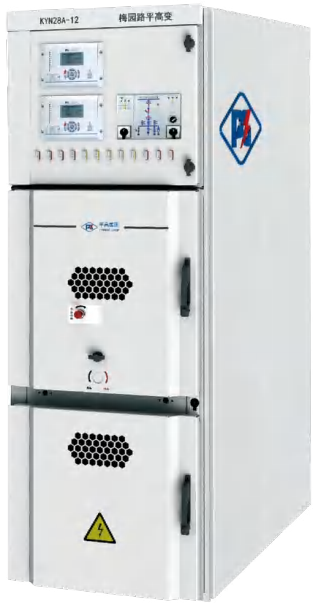
KYN28A-12 Metallgekapselte, abnehmbare Schaltanlage
Tianjin Ping Gao Intelligent Electric Co., Ltd.
CAP1400 Hauptspeisewasser-Venturidurchflussmesser
Jiangsu Hongda Instrument Technology Co., LTD.
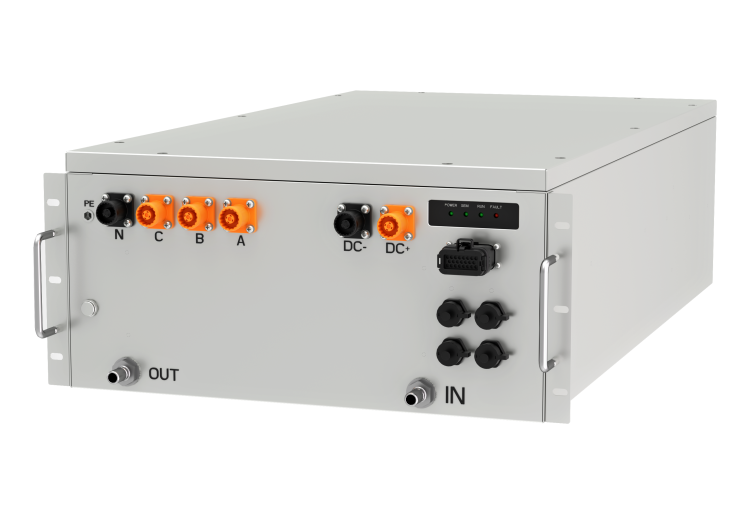
Mars (flüssigkeitsgekühlt) Serie Kommerzielles Energiespeicher-Konvertermodul mit hohem Schutz
Shenzhen Winline Technology Co., Ltd.
Druckluftbehälter für Kernkraftwerke
Dalian Oriental Roc Equipment Manufacturing Co., Ltd.