Rekordhohe Frachtratendifferenz zwischen Asien–US-Ostküste und Asien–Norduropa
de.wedoany.com-Bericht: Am 6. Oktober berechnete Sea-Intelligence auf Basis der wöchentlichen Spotdaten des Drewry World Container Index von Mai 2012 bis Oktober 2026, dass die Frachtratendifferenz zwischen den beiden Routen Asien–US-Ostküste und Asien–Norduropa auf 7.026 US-Dollar pro 40-Fuß-Container gestiegen ist und damit den bisherigen Rekord von 3.179 US-Dollar aus Juni 2021 übertrifft. Die Frachtraten von Asien zur US-Ostküste liegen auf einem hohen Niveau, während die Route Asien–Norduropa kontinuierlich nachgibt.
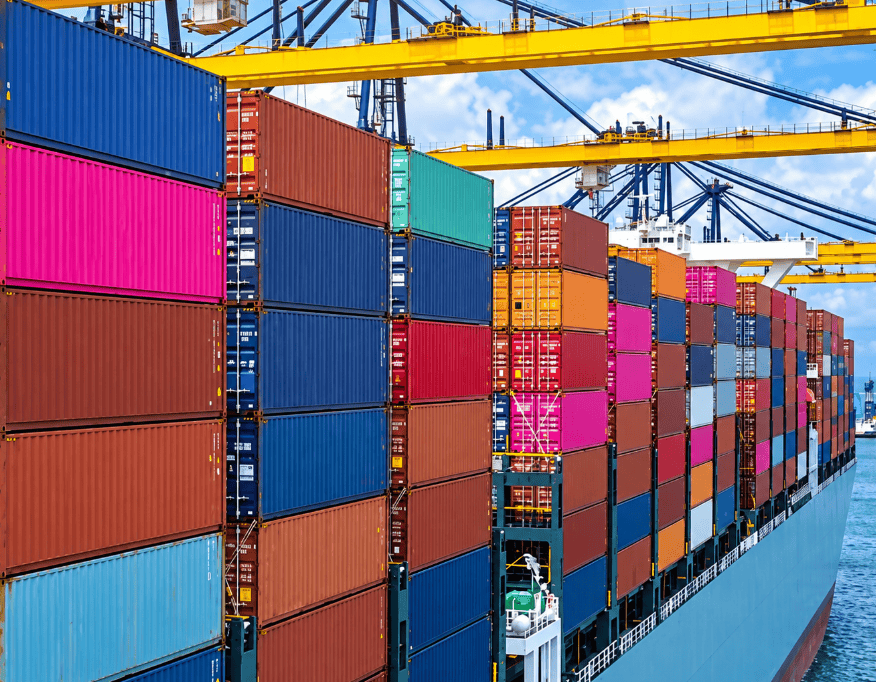
Daten von Drewry vom 1. Oktober zufolge stieg die Spotrate von Shanghai nach New York im Vergleich zur Vorwoche um 1 % auf 10.428 US-Dollar pro 40-Fuß-Container; Shanghai–Los Angeles blieb bei 7.835 US-Dollar. Im gleichen Zeitraum sank Shanghai–Rotterdam um 2 % auf 3.399 US-Dollar, Shanghai–Genua um 3 % auf 3.702 US-Dollar, und der Drewry World Container Index insgesamt fiel um 1 % auf 4.434 US-Dollar.
Die Berechnungen von Sea-Intelligence zeigen zudem, dass die Frachtratendifferenz zwischen Asien–US-Westküste und Asien–Norduropa 4.436 US-Dollar pro 40-Fuß-Container erreicht; die Differenz zwischen dem Mittelmeer und der US-Ostküste beträgt 6.726 US-Dollar und übertrifft damit ebenfalls den früheren Rekord von 2.828 US-Dollar aus Juni 2021. In einigen Phasen des Jahres 2021 verlief die Frachtratendifferenz in die entgegengesetzte Richtung: Damals lag die Nordeuropa-Route auf einem höheren Preisniveau als die US-Route.
Die effektive Kapazität auf der Route Asien–Europa nahm im gleichen Zeitraum zu. Sea-Intelligence hatte zuvor berechnet, dass in den vier Wochen rund um die goldene Woche des chinesischen Nationalfeiertags 2026 auf der Route Asien–Norduropa ein geplantes wöchentliches Kapazitätsvolumen von insgesamt etwa 1,5 Mio. TEU vorgesehen war, ein Plus von 27 % im Jahresvergleich und 60 % über dem Durchschnittsniveau vor der Pandemie; in der Woche der goldenen Woche und der darauffolgenden Woche stieg die geplante Kapazität jeweils um 63 % bzw. 39 % im Jahresvergleich.
Drewry gab am 1. Oktober bekannt, dass für die Transpazifik-Route in der nächsten Woche 10 Leerfahrten geplant sind, gegenüber 13 in der aktuellen Woche. Die Werksschließungen während der chinesischen goldenen Woche werden das kurzfristige Frachtaufkommen verringern, und Drewry erwartet, dass die Transpazifik-Frachtraten anschließend möglicherweise nachgeben. Auf der Route Asien–Europa stehen die Spotpreise von Shanghai nach Rotterdam und Genua bereits seit Längerem unter Druck.
Die Containerschifffahrt funktioniert nicht mehr wie ein weitgehend synchronisierter globaler Markt, in dem die wichtigsten Ost-West-Routen gemeinsam steigen und fallen. Kapazitätsdisziplin, geopolitische Risiken, Handelspolitik, Schiffsdisposition und regionale Nachfrage schaffen zunehmend unterschiedliche Preisumgebungen. Derzeit ist die Frachtratendifferenz von 7.026 US-Dollar pro Container zwischen Asien–US-Ostküste und Asien–Norduropa der deutlichste Beleg dafür. Die globalen Containerschifffahrtsunternehmen betreiben faktisch gleichzeitig zwei völlig unterschiedliche Märkte: einen mit knapper Kapazität, in dem die Preissetzungsmacht nahezu das Niveau der Pandemiezeit erreicht; und einen, in dem zusätzliche Kapazität die Frachtraten stetig sinken lässt. Für Verlader war die Bedeutung der Handelsgeografie für die Containertransportkosten selten so groß wie heute.
relevante Produkte

94GHz-Millimeterwellenradar, Lösung mit inländischen Chips
CHAINZONE TECHNOLOGY (FOSHAN) CO., LTD.
Wälzlager-Serie für Maschinen der metallurgischen Schwerindustrie
Wafangdian Bearing Group Corp., Ltd.
Integriertes Inspektionsgerät für Stromabnehmer und Oberleitung (1C)
CHENGDU TANGYUAN ELECTRIC CO., LTD.
Die 3 Meter lange intelligente Boje vereint Navigationssicherheit und Echtzeit-Ozeanüberwachung zu einem Navigations- und Ozeanüberwachungssystem für maritime Echtzeitdaten
Chengdu Dixin Technology Co., Ltd.

Die gesamte Wertschöpfungskette der neuen Energiefahrzeuge
SHANGHAI ELECTRIC GROUP CO., LTD.